NJA II 1936 · nr 1 · s. 1–181
Lagstiftning om skuldebrev
NJA II 1936 s. 1–181
Ej mänskligt kontrollerad. Texten är läst ur sidbilden av Azure Document Intelligence och rättad av ett regelpass; ingen människa har läst den mot trycket. Sidbilden står bredvid varje sida — kontrollera mot den innan du citerar.
Varifrån texten kommer
- Källa: Nytt Juridiskt Arkiv, avd. II. Tidskrift för lagstiftning m. m., 1936, sextioförsta årgången, nr 1, s. 1–181. Utgiven av Axel Edelstam (1873–1943) och Axel Afzelius (1885–1955); Stockholm: P. A. Norstedt & Söners förlag; tryckt i Kungl. boktryckeriet 1937.
- Exemplar: GU Ekonomiska biblioteket. Digitaliserad av David Eliasson 8 oktober 2026.
- Läsning: transkriberad med Azure Document Intelligence 8 oktober 2026, regelpass för avstavning, diakritiska tecken, tankstreck och citattecken; ej mänskligt kontrollerad. Mätt mot tre sidor dubbellästa ur bild (s. 1, 60, 150): 0,04 % teckenfel, 0,27 % ordfel; stickprov om 4 sidor: 0,07 % teckenfel.
- Upphovsrätt: lagtext, förarbeten och lagrådets yttranden är fria (1 kap. 9 § upphovsrättslagen). Redaktionens egen text är fri sedan utgivarnas skydd löpt ut; ingenting är utelämnat.
- Sidbilderna är fotografier av det tryckta bandet, en per tryckt sida.
s. 1 NJA II 1936 s. 1 börjar här
1. Lagstiftning om skuldebrev.1
Den 30 april 1931 förordnade K. M., att lagberedningen skulle, så snart omständigheterna medgåve, övergå till behandling av frågan om revision av lagstiftningen om skuldebrev. I samband härmed föreskrevs — med anknytning till en från danska regeringens sida gjord framställning om nordiskt samarbete på skuldebrevslagstiftningens område — att, därest avtal om sådant samarbete komme till stånd, beredningen eller vissa dess ledamöter för Sveriges del skulle efter K. M:s vidare förordnande deltaga i de gemensamma förhandlingar som kunde komma att anordnas.
Efter avslutande av vissa tidigare åt beredningen uppdragna lagstiftningsarbeten fann beredningen sig hösten 1932 kunna, vid sidan av arbete å särskilda konventioner om vilka beredningen hade att förhandla med övriga nordiska länder, ingå på förberedande behandling av skuldebrevslagstiftningen. I detta arbete deltogo beredningens ordförande, f. d. presidenten frih. E. Marks von Würtemberg samt dåvarande ledamöterna i beredningen revisionssekreteraren H. Guldberg och professorn R. Bergendal. Sedan Bergendal d. 13 jan. 1933 entledigats från uppdraget att vara ledamot i beredningen, blev i stället revisionssekreteraren F. Sterzel förordnad till ledamot. Efter det Guldberg utnämnts till justitieråd, förordnades Bergendal d. 30 juni 1933 på nytt att vara ledamot i beredningen.
Sedan avtal träffats om nordiskt samarbete på lagstiftningen om skuldebrev m. m., deltogo i detta arbete, från Sverige lagberedningen, från Danmark professorn vid Köpenhamns universitet H. Ussing, i egenskap av de danska kommitterades ordförande, nationalbankdirektören F. C. G. Schrøder och landsdommer A. Drachmann Bentzon med fuldmægtig i justitsministeriet C. C. Dybdal såsoms. 2 · NJA II 1936 s. 2 börjar här sekreterare, från Finland justitierådet Onni Petäys samt från Norge professorn vid universitetet i Oslo R. Knoph och højesterettsadvokaten L. Villars-Dahl.
Det första nordiska sammanträdet ägde rum under tiden fr. o. m. d. 24 april t. o. m. d. 20 maj 1933. Därvid fördes förberedande förhandlingar på grundval av en från svensk sida utarbetad promemoria och upprättades ett första utkast till lag om skuldebrev och till vissa andra författningar.
Sedan detta utkast inom lagberedningen varit föremål för närmare behandling, deltog beredningen under tiden fr. o. m. d. 20 nov. t. o. m. d. 16 dec. 1933 i ett nytt nordiskt sammanträde, varvid utarbetades en reviderad text till lagutkast om skuldebrev, över vilket enligt överenskommelse yttranden skulle inhämtas inom de olika länderna.
Yttranden inkommo under år 1934 från Ö.Ä:t, länsstyrelserna i Malmöhus och Stockholms län, överexekutor i Göteborgs stad, bank- och fondinspektionen, sparbanksinspektionen, Sveriges allmänna hypoteksbank, Stockholms handelskammare, Skånes handelskammare, handelskammaren i Göteborg, Sveriges advokatsamfund, svenska bankföreningen, svenska försäkringsföreningens sakkunnigenämnd, Sveriges industriförbund och svenska sparbanksföreningen.
Under arbetets fortgång hade beredningen därjämte samrått med vissa särskilt tillkallade sakkunniga ävensom beträffande särskilda frågor överlagt med den dåvarande aktiebolagskommittén och sjölagskommittén samt med förste deputeraden i riksbanken I. Rooth och representanter för riksgäldskontoret.
Ett sista nordiskt sammanträde hölls under tiden fr. o. m. d. 22 maj t. o. m. d. 15 juni 1934. Den förnyade granskning som utkastet härvid underkastades föranledde åtskilliga ändringar, såväl i sakligt som redaktionellt avseende. Sedermera hölls genom representanter överläggning angående vissa för Sverige och Finland gemensamma frågor.
Med betänkande, dagtecknat d. 2 maj 1935, överlämnade härefter lagberedningen förslag till
1) lag om skuldebrev;
2) lag ang. införande av lagen om skuldebrev;
3) lag ang. vissa utfästelser om gåva;
4) lag om tillägg till 6 kap. giftermålsbalken;
5) lag ang. ändring i vissa delar av lagen d. 8 juni 1928 om arv;
6) lag ang. ändrad lydelse av 3 § lagen d. 25 april 1930 om arvsavtal;
> 7) lag om ändrad lydelse av 10 kap. 11 § handelsbalken; s. 3 · NJA II 1936 s. 3 börjar här 8) lag om pantsättning av lös egendom som innehaves av tredje man;
9) lag om ändrad lydelse av 75 § utsökningslagen;
10) lag ang. ändrad lydelse av 49—51 §§ lagen d. 28 juni 1895 om handelsbolag och enkla bolag;
11) lag ang. tillägg till lagen d. 12 aug. 1910 om aktiebolag;
12) lag ang. tillägg till lagen d. 25 maj 1917 om försäkringsrörelse;
13) lag ang. ändring i vissa delar av lagen d. 22 juni 1911 om bankrörelse;
14) lag ang. ändrad lydelse av 23 § lagen d. 29 juni 1923 om sparbanker;
15) förordning om ändrad lydelse av § 7 förordningen d. 21 juni 1922 ang. postsparbanken;
16) lag ang. ändring i vissa delar av lagen d. 8 april 1927 om dödande av förkommen handling; samt
17) lag ang. ändrad lydelse av §§ 5 och 13 förordningen d. 4 mars 1862 om tioårig preskription och om kallelse å okända borgenärer.
Det nordiska samarbetet hade huvudsakligen varit inriktat på de frågor som behandlas i de under 1), 7) och 11) upptagna förslagen. Det under 3) upptagna förslaget hade utarbetats under samråd med den finske representanten.
K. M. beslöt d. 3 maj 1935, att lagrådets utlåtande skulle inhämtas över de i betänkandet innefattade lagförslagen.
Sedan lagrådet (Just.R. Appelberg, Reg.R. Kellberg, Just.R:n Geijer och Bagge) avgivit utlåtande d. 5 sept. 1935, förordnade K. M. d. 20 dec. 1935, med anledning därav att av förekommen anledning det under 16) här ovan upptagna förslaget ansetts böra i vissa avseenden omarbetas, att lagrådets utlåtande skulle inhämtas över det sålunda omarbetade förslaget. I följd av detta förslag komme den av lagberedningen ifrågasatta ändringen i postsparbanksförordningen att förfalla [jfr nedan s. 179 f.].
Efter det lagrådet, i närvaro av nyssnämnda ledamöter, d. 7 jan. 1936 avgivit sådant yttrande, beslöt K. M. d. 9 jan. 1936, att lagförslagen, vilka i anledning av lagrådets granskning blivit i vissa delar omarbetade, skulle genom proposition (nr 2) föreläggas riksdagen till antagande.
I anledning av propositionen, såvitt den hänförde sig till lagstiftningen om sparbanksböcker, väcktes i A. K. motionen nr 337 av hr V. Lundstedt.
s. 4 NJA II 1936 s. 4 börjar här
Första lagutskottet hemställde i utlåtande nr 14 om bifall till propositionen med vissa ändringar. Till utlåtandet anmäldes reservationer i fråga om några av utskottsförslagets särskilda delar.
Utskottets hemställan godkändes av riksdagen (F. K. 13, 3—14; A. K. 13, 84—92), varefter riksdagens beslut anmäldes i skrivelse nr 67.
Sedan lagrådet (Just.R. Afzelius, Reg.R. Kellberg, Just.R:n Geijer och Alsén) efter föredragning d. 26 mars 1936 lämnat de av. riksdagen antagna förslagen, i vad de skilde sig från k. prop., utan anmärkning, utfärdades lagar i ämnet d. 27 mars 1936. (Se Svensk författningssamling nr 81—96.)
Under rubriken allmänna synpunkter anförde lagberedningen:
»Det föreliggande förslaget avser att i ett sammanhang genomföra erforderliga lagregler rörande skuldebrev av olika slag. En lagstiftning av denna innebörd har knappast motsvarighet i främmande lagar. Väl pläga dessa innehålla bestämmelser om vissa särskilda slag av sådana skuldebrev som äro avsedda för omsättning i handel och vandel, och stundom även bestämmelser om skuldebrev överhuvud. Men rättsreglerna om de för omsättning beräknade (’negotiabla’, ’löpande’) skuldebreven, vilka regler enligt sakens natur i mycket måste närma sig växelrättsbestämmelserna, har man esomoftast låtit ingå i växel- eller handelslagstiftningen eller i särskilda kapitel i civillagen, och de bestämmelser man funnit sig böra giva om skuldebrev i allmänhet inskränka sig, där de överhuvud förekomma, till ett fåtal regler, vilka inpassats här och var i den civila lagbokens obligationsrättsliga partier.
Att man sålunda ej ansett lämpligt att i en särskild grupp av lagbestämmelser sammanställa de rättsregler, som skola gälla för skuldebrev i allmänhet och för de särskilda slagen av sådana förbindelser, är i själva verket naturligt nog. De rättsförhållanden, som låta sig härledas ur ensidiga skriftliga utfästelser, sådana som skuldebrev, äro till sin natur väsentligen likartade med dem som hava sitt upphov i skriftligen avfattade kontraktsbestämmelser om prestationer i penningar eller i muntliga utfästelser om sådana prestationer; och när man, såsom i flertalet stater å Europas fastland är fallet, skridit till en genomförd systematisk kodifikation av civilrätten, har anledning ej ansetts föreligga att vid uppställande av de regler som bort givas om skuldförhållandens uppkomst, innebörd och avveckling skilja mellan förbindelser som grundas på skuldebrev och sådana som härröra av andra utfästelser.
Väsentligen annorlunda ligger saken i vårt land. En fullständigt genomförd legislativ behandling av förmögenhetsrätten lärer hos oss näppeligen vara att motse under en närmare framtid. Väl hava sedans. 5 · NJA II 1936 s. 5 börjar här länge inom obligationsrättens område vissa huvudämnen gjorts till föremål för ny lagstiftning, och man torde kunna hoppas att det sålunda inledda, av förhållandena i hög grad påkallade lagarbetet kommer att fortgå. Men den väg till vilken man härvid synes vara hänvisad är den partiella och successiva revisionens. Vad man kan våga hoppas är att, likasom familjerätten genom steg för steg genomförda lagar blivit helt nydanad, en häremot svarande bearbetning av förmögenhetsrätten skall efter hand komma till stånd. En fullständig planläggning av ett härtill syftande arbete lärer nu ej kunna ifrågakomma; men något som, med hänsyn till lagstiftningstraditionerna och den allmänna uppfattningen i vårt land, torde kunna förutsägas är att vid en eventuell samlad kodifikation av förmögenhetsrätten man icke kommer att mera än nödigt är uppställa rättssatser av abstrakt och generell art. Man lärer helt visst föredraga att vid behandling av den ena eller andra gruppen av obligationsförhållanden upptaga de regler som hava sin största betydelse för denna grupp och, i den mån dessa regler kunna äga betydelse även å andra områden, låta dem bliva föremål för analogisk tillämpning, exempelvis alltså i ett kapitel om skuldebrev intaga bestämmelser om solidaritet mellan samgäldenärer, om betalningsort vid penningprestationer, om verkan av fordrans överlåtande jämte andra bestämmelser, vilkas analogiska tillämpande utanför skuldebrevsområdet är mer eller mindre självklart. Vare härmed huru som helst, lärer i nuvarande skede av lagstiftningsarbetet på obligationsrättens område någon betänklighet ej böra möta att i den fristående lag om skuldebrev som nu skall förberedas upptaga, förutom regler som enligt sin natur kunna tillämpas allenast å skuldebrev, även sådana bestämmelser av mera allmän innebörd som de nyss antydda och andra med dem jämförliga. Ett liknande förfarande har med fördel tillämpats i tidigare lagar. Särskilt må erinras om den år 1905 tillkomna köplagen, vars bestämmelser i många hänseenden, såsom i fråga om dröjsmål och annat kontraktsbrott, om undersöknings- och reklamationsplikt m. m., tydligen äga tillämpning även utanför köpeavtalets område.
Ehuru, såsom nu antytts, man i främmande lagar förgäves söker en mot den nu tillämnade lagstiftningen svarande sammanställning av rättsregler rörande skuldebreven och deras särskilda arter, torde det, för belysning av det föreliggande ämnet, ej vara ur vägen att i största korthet omnämna de huvudprinciper som i vissa främmande rättssystem gjort sig gällande i fråga om ensidiga skriftliga förbindelser.»
Efter redogörelse för utländsk rätt anfördes vidare:
»Inom det svensk-finska rättsområdet kunna handlingar av skuldebrevstyp spåras redan i medeltidslagarna.1 Under 1600talet omtalas i åtskilliga författningar2 förskrivningar och ’obligationer’,s. 6 · NJA II 1936 s. 6 börjar här som vid gäldenärsmora medföra omedelbar rätt till utmätning. Särskilt äro att märka de bestämmelser exekutionsstadgan av 1669 innehåller om exekutivt förfarande när någon har ’klart och rent skuldebrev’.
Något krav på valutas omnämnande i skuldförbindelse omnämnes ej i dessa författningar och har tydligen ej ifrågakommit.1 Invändning om bristande valuta synes hava fått göras till och med när — såsom ofta torde hava varit fallet — skuldebrevet innehållit mer eller mindre bestämt förklarande att valuta lämnats.2
Någon åtskillnad mellan löpande och icke-löpande skuldebrev göres ej i någon av nu nämnda lagbestämmelser. Att döma av ordalagen i Lands- och Stadslagen, skulle ett löst kvitto under alla förhållanden gälla emot skuldebrevets innehavare. Av Abrahamssons i början av 1700-talet författade anmärkningar till Landslagen3 framgår emellertid, att — i varje fall under hans tid — förekommit innehavare- och orderskuldebrev, och att mot ny innehavare av sådan förskrivning genfordran hos tidigare innehavare ej kunnat göras kvittningsvis gällande.
Utsökningsbalken av 1734 års lag skiljer däremot i viss mån mellan å ena sidan innehavare- och orderskuldebrev och å andra sidan skuldebrev till viss man. Gemensamma för alla dessa slag av skuldebrev äro de i 4 kap. 2 och 3 §§ av nämnda balk givna bestämmelserna om nekande av hand och förskrivning samt invändning om tvång eller förledande, vilka senare invändningar skulle komma i betraktande endast om gäldenären inom en i lagen angiven frist gjort anmälan om viljefelet, men i så fall vinna avseende utan hinder av skuldebrevets löpande natur. Bortsett från dessa invändningar gällde enligt 4 § i samma kapitel, att när förskrivning var ställd till innehavaren eller gäldenären givit lov att den finge komma i annan mans hand, innehavaren ’skulle njuta full utmätning’, d. v. s. vara oberörd av invändning om betalning eller kvittning, varemot i 5 § stadgades, att förskrivning, som utan gäldenärens lov blivit av borgenären överlåten — d. v. s. skuldebrev till viss man — ej för nye innehavaren medförde annan rätt än som tillkommit förste borgenären. Här föreligger alltså i huvudsak den differentiering mellan löpande och icke-löpande skuldebrev som fortfarande råder i svensk lag.
Denna åtskillnad framträdde ytterligare i en förordning av d. 19 maj 1756, varigenom innehavare av (’klart och ostridigt’) skuldebrev, som ställts antingen till sedelhavaren eller till viss man eller order förklarades vara berättigad att vid utebliven betalning genast påkalla gäldenärens bysättning, en åtgärd som eljest ej fick ifrågakomma så länge denne någonstädes hade egendom inom riket s. 7 · NJA II 1936 s. 7 börjar här varmed han kunde göra rätt för sig eller han förmådde ställa pant eller borgen.
Bortsett från vissa andra, mindre väsentliga tillägg och förändringar förblevo de i 1734 års lag givna bestämmelserna i kraft fram till 1878 — i Finland till 1897 — då utsökningsbalken ersattes av ny utsökningslag. I 10 § av den svenska promulgationsförordningen inflöto nämnda stadganden i något förändrad avfattning men med väsentligen samma sakliga innehåll. Även enligt den nya avfattningen var godtroende innehavare av löpande skuldebrev utsatt för invändning om tvång eller förledande, under förutsättning att gäldenären ej åsidosatt föreskriften om anmälan angående viljefelet.
Numera har emellertid denna begränsning i godtrosskyddet i väsentlig grad undanröjts. I samband med tillkomsten av 1915 års svenska avtalslag — finska avtalslagen av år 1929 — undergick nämligen förordningen om nya utsökningslagens införande den ändring att, oberoende av varje anmälan, invändning som avses i 29—33 §§ avtalslagen är utan verkan mot godtroende förvärvare av löpande skuldebrev. Han kan alltså icke mötas med invändning om förledande — ett förhållande som beröres i avtalslagen 30 § — eller om sådant tvång som avses i lagens 29 § — det slags tvång som utövas annorledes än genom personligt våld eller hot som inneburit trängande fara. Gäller det däremot det grövre tvång som åsyftas i 28 § — ett förhållande som saknar nämnvärd praktisk betydelse — äger gäldenären framställa invändning härom även mot godtroende förvärvare av skuldebrevet, förutsatt blott att denne fått meddelande om tvånget inom skälig tid. Vad angår invändningar rörande utövande av ocker vid skuldebrevets tillkomst (31 §) eller misstag från gäldenärens sida (32 §) eller skuldebrevets åberopande mot tro och heder (33 §) givas i avtalslagen för första gången uttryckliga stadganden om otillåtligheten av dylika omständigheters åberopande mot godtroende ny innehavare. Att märka är slutligen i detta sammanhang att avtalslagen i 34 och 35 §§ meddelar särskilda, även å vissa andra handlingar än löpande skuldebrev tillämpliga, bestämmelser angående invändningar som gå ut på att handlingen upprättats för skens skull eller att den utan undertecknarens vilja kommit ur dennes besittning.
Härmed hava i huvudsak angivits de ändringar av lags natur som utsökningsbalkens bestämmelser undergått intill nuvarande tid. I två punkter, beträffande vilka utsökningsbalken icke innehöll uttryckliga bestämmelser, har senare tids svenska domstolspraxis fastslagit bestämda regler.
I fråga om skuldebrev, som enligt av gäldenären givet ’lov’ skulle få komma i annan mans hand (’orderskuldebrev’), lämnade utsökningsbalken i viss mån öppet huruvida en dylik handling skulle, för att gälla i ny innehavares hand, vara å honom transporterad eller blotta innehavet vore tillfyllest. Härutinnan har i Sverige utvecklats en fast praxis, varigenom innehavet i och för sig — alltså utan transport — kommit att medföra samma legitimation som ligger i besittningen av ett innehavareskuldebrev. I Finland gäller däremot s. 8 · NJA II 1936 s. 8 börjar här enligt 12 § i promulgationsförordningen till utsökningslagen att innehavet ej utan en å skuldebrevet tecknad överlåtelse medför legitimation för nye innehavaren.
I avseende å vindikation av innehavarepapper har efter hand den meningen gjort sig gällande, att godtrosförvärvare är skyddad mot vindikation under alla förhållanden, också om skuldebrevet genom stöld frångått rätte innehavaren.
Den nu lämnade framställningen torde visa, vilken splittring som på skuldebrevslagstiftningens område förekommer mellan de olika staterna. Någon utsikt torde ej föreligga, att denna splittring skulle kunna övervinnas inom en överskådlig tid. De förhållanden som gjort det möjligt att på växelrättens område få till stånd en omfattande sammanslutning och gemensamma rättsregler äga ej motsvarighet när det gäller skuldebreven. Skiljaktigheterna äro större och behovet av rättsenhet ej lika utpräglat.
Mellan de nordiska länderna, med deras livliga inbördes affärsförbindelser, är emellertid överensstämmelse i hithörande rättsregler tydligen önskvärd, och det samarbete som ligger bakom det nu föreliggande förslaget har visat att gemensamma bestämmelser låta sig hos oss genomföras utan uppoffring av nationella värden.»
Beträffande den nya lagstiftningens huvudsakliga innehåll anförde departementschefen i statsrådet d. 9 jan. 1936:
»Liksom den gällande rätten skiljer förslaget till lag om skuldebrev mellan löpande och icke-löpande skuldebrev. De sistnämnda benämnas i förslaget enkla skuldebrev.
Förslagets första kapitel innehåller vissa för de löpande och de enkla skuldebreven gemensamma bestämmelser. I huvudsak innebära dessa allenast ett återgivande av vad för närvarande får anses vara gällande rätt. Bland viktigare nyheter märkas främst de bestämmelser som upptagits i 2 § angående det fall att flere gemen- samt utfärdat ett skuldebrev. Enligt gällande rätt svara dylika samgäldenärer för gälden allenast efter huvudtalet, såframt de ej särskilt åtagit sig solidarisk ansvarighet. Enligt förslaget åter blir deras ansvarighet solidarisk, där ej delning av ansvarigheten kan anses förbehållen. För den händelse en av samgäldenärerna infriat hela skulden, äger han enligt gällande rätt att av envar av medgäldenärerna omedelbart uttaga såväl dennes del som övriga medgäldenärers andelar, varemot han enligt förslaget, bortsett från vissa särskilt angivna undantagsfall, måste i första hand nöja sig med att hos envar av sina medgäldenärer uttaga vad å denne belöper av gälden.
I samband med den lagändring uppställandet av solidaritetsgrundsatsen på skuldebrevsområdet åsyftar har ändring föreslagits jämväl i vissa särskilda lagar vilka föreskriva eller förutsätta delad ansvarighet i kontraktsförhållanden. I denna del hänvisas till förslagen till lag om ändrad lydelse av 10 kap. 11 § handelsbalken, lag ang. ändrad lydelse av 49—51 §§ lagen d. 28 juni 1895 om handels- s. 9 · NJA II 1936 s. 9 börjar här bolag och enkla bolag samt lag ang. ändrad lydelse av §§ 5 och 13 förordningen d. 4 mars 1862 om tioårig preskription och om kallelse å okända borgenärer ävensom till 3 § förslaget till lag ang. införande av lagen om skuldebrev.
Förslaget till skuldebrevslag behandlar i 2 kap. de löpande skuldebreven. Till denna grupp hänföras, i överensstämmelse med gällande rätt, främst sådana skuldebrev som äro ställda till innehavaren eller av vilka ej framgår till vem betalning skall ske (innehavareskuldebrev) och sådana skuldebrev som äro ställda till viss man eller order (orderskuldebrev). Därjämte behandlas emellertid i förslaget såsom löpande sådana till viss man ställda skuldebrev som av utfärdaren försetts med inteckningsmedgivande, förutsatt att skuldebrevet ej innehåller förbehåll att det icke skall vara löpande (11 §). I samband härmed har i 10 § av den föreslagna promulgationslagen upptagits en specialbestämmelse, som i viss utsträckning förlänar egenskap av löpande handling åt äldre inteckningar som äro ställda till viss man.
Enligt gällande rätt äro innehavareskuldebrev och orderskuldebrev helt likställda: den som har skuldebrevet i händer är genom själva innehavet legitimerad att göra fordringsrätten gällande, evad skuldebrevet är ställt till innehavaren eller till viss man eller order. Enligt förslaget åter måste innehavaren av ett orderskuldebrev legitimera sig genom handlingens innehåll eller genom en till honom fortgående följd av skriftliga överlåtelser (13 §). Den som i god tro förvärvar ett orderskuldebrev från den formellt legitimerade innehavaren eller till denne erlägger betalning skyddas, även om det skulle visa sig att den åberopade legitimationen grundat sig på en falsk eller eljest ogiltig överlåtelse (14 och 19 §§). 1
För den händelse ett löpande skuldebrev, vars kapital eller | ränta helt eller delvis guldits, kommer i en godtroende förvärvares hand, kan enligt gällande rätt betalningsinvändningen ej göras gällande mot denne. Gäldenären måste följaktligen, för att trygga sig, tillse att skuldebrevet genom avskrivning av guldna belopp försättes i sådant skick att vid framtida överlåtelse förvärvaren omedelbart får kännedom om betalningen. Från denna regel, som jämväl kommit till uttryck i förslagets 15 §, uppställes i 16 § ett undantag såvitt angår vissa räntebetalningar och amorteringar. Där fråga är om ränta som förfallit till betalning innan skuldebrevet överläts, skall enligt förslaget utfärdaren äga göra räntebetalningen gällande mot nye innehavaren, även om denne vid sitt förvärv saknat kännedom om betalningen. Motsvarande regel skall gälla i fråga om sådana amorteringar som verkställas enligt en i skuldebrevet utsatt amorteringsplan. Genom dessa bestämmelser vinnes den praktiska fördelen att gäldenären vid räntebetalning och amortering icke behöver underkasta sig besväret att konstatera betalningens antecknande på skuldebrevet utan kan nöja sig med ett löst kvitto. Med 16 § sammanhänger dels 20 §, som sätter gäldenären i stånd att med befriande verkan erlägga ränta och amortering till den siste av honom kände innehavaren av skuldebrevet utan att behöva förvissa s. 10 · NJA II 1936 s. 10 börjar här sig om att denne fortfarande innehar handlingen, dels 21 §, som i viss utsträckning ålägger gäldenären att nöja sig med löst kvitto när ränta eller amortering erlägges.
Bland bestämmelserna i 2 kap. får i detta sammanhang ytterligare framhållas den i 22 §, som fastslår att överlåtelse av löpande skuldebrev i regel ej blir gällande mot överlåtarens borgenärer med mindre handlingen kommit i förvärvarens besittning.
Förslagets 3 kap. innehåller särskilda bestämmelser angående enkla skuldebrev. Bland annat uppställes i 31 § den grundsatsen att överlåtelse av enkelt skuldebrev, bortsett från visst undantagsfall, blir gällande mot överlåtarens borgenärer allenast under förutsättning att gäldenären om överlåtelsen underrättats av överlåtaren eller förvärvaren.
Vad 22 och 31 §§ innehålla angående överlåtelses verkan mot borgenärerna skall jämlikt 10 § äga tillämpning även i fråga om pantsättning. För giltig pantsättning av skuldebrev fordras alltså tradition, om skuldebrevet är löpande, och underrättelse till gäldenären, om skuldebrevet är enkelt.
I sammanhang med de bestämmelser som sålunda föreslagits beträffande pantsättning av skuldebrev har jämväl till behandling upptagits en för skuldebrev och andra pantobjekt gemensam specialfråga, nämligen den om förutsättningarna för en giltig pantsättning, då det som skall pantsättas innehaves av tredje man. Enligt förklaringen d. 24 maj 1872 av 17 kap. 3 § handelsbalken skall frågan om någons rätt att såsom panthavare njuta förmånsrätt i gods som innehaves av tredje man vara beroende av att denne förbundit sig att tillhandahålla panthavaren godset eller dess värde. Denna förklaring föreslås ersatt av en lag om pantsättning av lös egendom som innehaves av tredje man, vilken går ut på att giltig pantsättning kommer till stånd därigenom att den som innehar godset underrättas om pantutfästelsen av ägaren eller panthavaren.
I skuldebrevslagens 4 kap. behandlas vissa mellanformer mellan löpande och enkla skuldebrev. Främst är här fråga om depositionsbevis och motböcker utfärdade av affärsbanker och sparbanker. Dessa följa reglerna om enkla skuldebrev bl. a. därutinnan att ett förkommet bankbevis kan av ägaren återfordras även av den som i god tro fått beviset i händer, och att banken ej kan mot rätte borgenären åberopa betalning, som i god tro erlagts till obehörig person. Däremot skola bankbevisen enligt 32 § i vissa andra avseenden följa reglerna om löpande skuldebrev, nämligen i fråga om förvärvares skydd mot invändningar från utfärdarens sida, om överlåtelses verkan mot överlåtarens borgenärer och om verkan av dubbel överlåtelse. En förutsättning härför är emellertid, där fråga är om andra bankbevis än motböcker, att beviset innehåller förbehåll enligt vilket medlen ej må uttagas utan att beviset återställes eller förses med påskrift.
Jämväl beträffande s. k. förlagsbevis hava bestämmelser upptagits i 32 §.
s. 11 NJA II 1936 s. 11 börjar här
I 33 § har föreslagits en bestämmelse angående verkan av förbehåll varigenom utfärdaren av ett bankbevis eller annat enkelt skuldebrev fritager sig från vidare betalningsskyldighet för den händelse det skulle visa sig att betalning erlagts till obehörig innehavare. ’Sådant förbehåll skall ej få åberopas, där gäldenären åsidosatt skälig aktsamhet vid prövning huruvida innehavaren var den till vilken skuldebrevet var ställt eller dennes rättsinnehavare, eller ägde å rätte borgenärens vägnar uppbära betalningen.
I sparbankernas motböcker skall enligt förslaget till lag ang. ändrad lydelse av 23 § lagen d. 29 juni 1923 om sparbanker över huvud ej få intagas förbehåll som skulle medföra att betalning till annan än rätt innehavare kunde av sparbanken åberopas.
Förslaget till skuldebrevslag avser såväl skuldebrev vilka utfärdats mot vederlag som skuldebrev vilka utfärdats i gåvosyfte. Såvitt angår de sistnämnda, vilka till sin natur äro skriftliga löften om gåva av penningar, kompletteras lagförslaget av bestämmelserna i förslaget till lag ang. vissa utfästelser om gåva.
Sistnämnda lagförslag, som tillkommit under samarbete med Finland, avser att lösa vissa av de problem som lett till uppställandet av den i Sverige och Finland ofta uttalade satsen att löfte om gåva ej är bindande.
Förslaget avser, förutom i skuldebrevsform gjorda utfästelser om gåva av penningar, jämväl gåvoutfästelser som avgivits i annan form eller avse annat än penningar, nämligen lösören, värdepapper eller muntliga fordringar.
Beträffande förutsättningarna för gåvoutfästelsens giltighet. uppställas olika regler, allteftersom fråga är om utfästelsens bindande kraft i förhållande till givaren eller i förhållande till dennes borgenärer. För givaren skall utfästelsen vara bindande, där den gjorts i skuldebrev eller annan urkund eller omständigheterna vid dess tillkomst utmärka att den varit avsedd att komma till allmännare kännedom. I förhållande till borgenärerna åter skall utfästelsen, även om den kommit till stånd på nyss angivet sätt, vara utan verkan så länge gåvan ej fullbordats. En muntlig utfästelse som avgivits utan publicitetssyfte skall, liksom hitintills, sakna verkan även i förhållande till den som avgivit utfästelsen.
En gåvoutfästelse, som eljest skulle varit för givaren bindande, skall kunna återkallas eller minskas om, efter det gåvan blivit utfäst men innan den fullbordats, givarens förmögenhetsvillkor blivit så försämrade att, i betraktande jämväl av gåvotagarens villkor, gåvans fullbordande skulle vara uppenbart obilligt.
Beträffande gåvor som skola utgå vid givarens död har en specialbestämmelse upptagits i förslaget till lag ang. ändrad lydelse av 3 § lagen d. 25 april 1930 om arvsavtal.
Särskilda bestämmelser till skydd för bröstarvinges laglott och efterlevande makes giftorätt mot obehöriga gåvotransaktioner hava influtit i förslagen till lag ang. ändring i vissa delar av lagen d. 8 juni 1928 om arv och lag om tillägg till 6 kap. giftermålsbalken.
s. 12 NJA II 1936 s. 12 börjar här
De omsättningsintressen som påkalla att den som i god tro ( förvärvat ett löpande skuldebrev från obehörig person skall skyddas mot vindikation göra sig gällande även då fråga är om aktiebrev. Enligt gällande rätt är emellertid, särskilt när det gäller till viss man ställda aktier, omtvistat, i vad mån godtrosskydd förefinnes. Förslaget till lag ang. tillägg till lagen d. 12 aug. 1910 om aktiebolag innebär, att i vindikationshänseende samma regler skola tillämpas å aktier som å löpande skuldebrev, varvid innehavareaktier likställas med innehavareskuldebrev och namnaktier likställas med orderskuldebrev. Godtroende innehavare skall alltså skyddas, om han förvärvat aktien av någon som haft handlingen i besittning och, för den händelse fråga är om en namnaktie, varit formellt legitimerad genom handlingens innehåll eller genom en till honom fortgående följd av skriftliga överlåtelser. Beträffande försäkringsaktier och bankaktier hava motsvarande bestämmelser upptagits i förslagen till lag ang. tillägg till lagen d. 25 maj 1917 om försäkringsrörelse och lag ang. ändring i vissa delar av lagen d. 22 juni 1911 om bankrörelse.
I anslutning till de bestämmelser om bankernas motböcker, som finnas upptagna i 32 § av förslaget till lag om skuldebrev, hava jämväl föreslagits ändrade bestämmelser angående dödande av motbok. Det av lagberedningen i detta syfte upprättade förslaget till lag ang. ändring i vissa delar av lagen d. 8 april 1927 om dödande av förkommen handling har sedermera — efter det lagrådet däröver hörts — i anledning av inkomna framställningar undergått vissa jämkningar, varefter lagrådets utlåtande inhämtats över det omarbetade förslaget [jfr ovan s. 3]. Enligt detta skola de bestämmelser om ett förenklat mortifikationsförfarande, som banklagen och sparbankslagen innehålla, överflyttas till mortifikationslagen och begränsas att gälla allenast sådana motböcker som avse ett tillgodohavande ej överstigande 5,000 kr. Avser motboken större belopp, skall den av mortifikationslagen för andra fall anvisade strängare proceduren vinna tillämpning. Postsparbanksböcker skola, liksom nu, vara undantagna från mortifikationslagens bestämmelser.»
Lagrådet yttrade:
»Mot den föreslagna lagstiftningens allmänna grunder har lagrådet icke funnit anledning till erinran. Den avser i allmänhet icke att i materiellt hänseende åstadkomma några mera genomgripande omvälvningar på det stora och viktiga rättsområde som densamma omspänner utan bygger i huvudsak på gällande rätt. De längst gående ändringarna bestå dels i uppställandet av den nya grundsatsen att, när flera äro betalningsskyldiga, ansvarigheten är solidarisk, såframt delning av densamma ej kan anses förbehållen, och dels i den förändring som föreslagits med avseende å orderskuldebreven och som går ut på att dessa hädanefter skola behandlas icke, i enlighet med vad hittills gällt, såsom innehavarepapper utan såsom orderpapper i verklig mening. Intetdera av dessa avsteg s. 13 · NJA II 1936 s. 13 börjar här från den nu gällande rätten lärer i själva verket vara av den beskaffenhet att detsamma kan befaras skola i högre grad än önskvärt är omgestalta det praktiska rättslivet. I båda fallen äro de regler som givas dispositiva; delad ansvarighet kan, såsom nämnts, förbehållas med laga verkan, och för den som föredrager innehavarepapper framför orderpapper står det alltjämt öppet att ställa skuldebrevet till innehavaren. Vad särskilt solidaritetsregeln angår torde, såsom lagberedningen framhållit [jfr nedan s. 19], även för närvarande det ojämförligt vanligaste vara att gäldenärer som gemen- samt utfärda ett skuldebrev därvid ikläda sig solidarisk ansvarighet för gälden. En omläggning av presumtionen i detta hänseende torde därför, åtminstone i fråga om själva skuldebrevsområdet, kunna betecknas såsom en förändring vilken är mera av formell än av reell innebörd.
En annan sak är att det möjligen kan befaras att vissa av de nya rättsreglerna, i synnerhet de nyss berörda, kunna under den första tiden, innan de hunnit ingå i det allmänna medvetandet, vålla vanskligheter ur rättssäkerhetens synpunkt, något som sammanhänger med att deras juridiska konstruktion ganska skarpt bryter med vad man under långliga tider i vida kretsar lärt och tillämpat. Det kan icke anses alldeles uteslutet att i förstone en och annan, ovetande om den nya lagstiftningens innebörd, i handel och vandel förlitar sig på de gamla invanda reglerna och därigenom lider rättsförlust. Detta är emellertid en olägenhet, som i någon mån vidlåder all ny lagstiftning. I förevarande fall ligger dock den antydda faran så nära och berör så många och viktiga sidor av samhällslivet att det synes oundgängligt, om de framlagda förslagen upphöjas till lag, dels att en icke alltför oansenlig tidrymd får förflyta mellan utfärdandet och ikraftträdandet och dels att den tid, som därigenom vinnes, väl begagnas för anordnande av en effektiv upplysningsverksamhet.
Vad angår den föreslagna lagstiftningens förhållande till gällande svensk lagstiftning är detta onekligen icke fullt tillfredsställande. Förslaget till skuldebrevslag, som behandlar endast ett begränsat område, ger regler vilka principiellt sett böra ha en långt mer omfattande giltighet. Detta är emellertid väsentligen en följd av det i vårt land tillämpade förfarandet med partiell och successiv lagstiftning. Rättssatser av allmän innebörd, som hava särskild betydelse för det område den partiella reformen avser och icke kunna utan stora praktiska olägenheter uteslutas, måste vid en sådan partiell lagstiftning medtagas redan på nämnda stadium av reformarbetet, ehuru de principiellt sett borde vid en fortsatt, mera omfattande kodifikation utformas såsom gällande för ett vidsträcktare område. En praktisk olägenhet av nu berörda förfarande är att, om, som naturligt är, vid utformningen för ett specialområde av dylika allmänna rättssatser särskild hänsyn tages till den grupp av rättsförhållanden som då är föremål för behandling, det kan inträffa, att därest denna omständighet icke i praxis tillräckligt beaktas, då fråga uppkommer att analogiskt tillämpa dessa rättssatser s. 14 · NJA II 1936 s. 14 börjar här på områden utanför det för vilket de uppställts, analogitillämpningen leder till oriktiga resultat. En annan olägenhet är att de under det successiva reformarbetet utarbetade lagförslagen vid en eventuell framtida kodifikation på ett mera omfattande rättsområde icke utan avsevärda förändringar låta sig där inpassas. En fördel åter är att, då utformningen av dessa rättssatser av allmän natur sker i anslutning till behandlingen av en viss grupp av rättsförhållanden, man helt naturligt undgår ofruktbara och understundom farliga abstraktioner. Beaktas bör även att, såsom lagberedningen påpekar [jfr ovan s. 5], lagstiftningstraditionerna och den allmänna uppfattningen i vårt land torde medföra att man icke ens vid en eventuell samlad kodifikation av förmögenhetsrätten kommer att mer än nödigt är uppställa rättssatser av abstrakt och generell art, avsedda att gälla för hela det kodifierade rättsområdet.
Ehuruväl, på sätt ovan anförts, vissa olägenheter vidlåda det tillämpade förfarandet, torde dock, med hänsyn till vad nyss sagts och framför allt till de värdefulla förbättringar som förslagen innebära samt till den beaktansvärda fördelen av att i allt huvudsakligt erhålla överensstämmelse inom den nordiska lagstiftningen på området, dessa olägenheter få anses betyda jämförelsevis litet gentemot vad som står att vinna genom den nu föreslagna lagstiftningen.
Det är emellertid att beklaga att själva det rättsområde som gjorts till föremål för den partiella reformen från början begränsats på sätt som skett. Då det förevarande lagarbetet i viss omfattning måst beröra även panträttsinstitutet, hade det säkerligen varit för reformen fördelaktigt om nämnda institut, som får anses vara i synnerligt behov av revision, kunnat i detta sammanhang upptagas till behandling i sin helhet.»
Lagarna äro av denna lydelse:
1:1 Lag om skuldebrev
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna som följer:
1 KAP. Allmänna bestämmelser.
1 §. Utfärdar någon skuldebrev, svare han för sin förskrivning; dock äge han, där ej annat må anses avtalat, utan hinder av förskrivningen göra gällande invändningar beträffande rättsförhållande som föranlett handlingens utfärdande.
Lagberedningen: »Förslaget innehåller icke någon definition å begreppet skuldebrev. Av ålder har man i vårt land varit obenägens. 15 · NJA II 1936 s. 15 börjar här mot att i lagstiftningen upptaga definitioner. De hava ansetts mindre väl förenliga med det drag av folklighet och även med den karaktär av bjudande rättsnorm som man, så vitt möjligt, sökt förläna lagen.
Någon nödvändighet att i förevarande fall frångå denna princip torde ej föreligga. Att skuldebreven, i stort sett, utgöra ensidiga, till det yttre fristående, skriftliga utfästelser att erlägga penningebelopp, torde, utan någon legal definition, stå klart för envar. Utan tvivel finnas handlingar som falla under nämnda begreppsbestämning, men dock enligt gängse språkbruk icke betecknas med ordet skuldebrev. Detta gäller om de massförskrivningar som gå under benämningen obligationer, och även om motböcker som utvisa tillgodohavande i penninginrättningar. Något tvivel om den föreslagna lagstiftningens tillämplighet å dylika förbindelser kan emellertid så mycket mindre ifrågakomma som förslaget i fråga om dem innehåller särskilda bestämmelser.
Tvivel torde i vårt land ej heller kunna råda om att med skriftlig betalningsutfästelse är att likställa ett förbehållslöst skriftligt erkännande av förefintlig penningskuld.
Huruvida förslaget äger tillämpning å förbindelse att utgiva, icke en summa penningar, utan viss myckenhet av en vara, kan måhända synas tvivelaktigt. Spörsmålet är emellertid av ringa praktisk vikt, då de föreslagna bestämmelserna i varje fall lära komma att i regel erhålla analogisk tillämpning å dylika, sällan förekommande handlingar.
Utfästelser att utgiva bestämt gods falla däremot tydligen utanför skuldebrevsområdet. De viktigaste bland sådana utfästelser äro konossement och upplagsbevis. Dessa båda slag av handlingar äro underkastade särskild lagstiftning. I den mån emellertid denna ej lägger hinder i vägen för analogisk tillämpning av skuldebrevslagstiftningen lärer helt visst sådan tillämpning kunna i viss omfattning äga rum. Detsamma gäller om försäkringsgivares i försäkringsbrev gjorda, å visst belopp lydande utfästelser, esomoftast beroende av ännu icke fullgjorda motprestationer.
Såsom tidigare framhållits [ovan s. 6], har i vårt land giltigheten av en i skuldebrev gjord utfästelse aldrig varit beroende av att i skuldebrevet lämnats uppgift eller antydan om presterad valuta. Lika klart står det emellertid av gammalt för svensk uppfattning att ett förbehållslöst utfärdande av skuldebrev i regel icke innefattar avsägelse av invändning rörande uteblivande av valuta, som förutsatts skola utgå, eller av annan invändning rörande det rättsförhållande som ligger till grund för skuldebrevet. Förmår gäldenären styrka att han aldrig bekommit den försträckning som han vid skuldebrevets utfärdande motsett, eller att den varuleverans som givit anledning till skuldebrevets utfärdande led av fel eller blev för sent fullgjord, bör i regel den som av honom bekommit skuldebrevet. — eller den som vid överlåtelse av icke-löpande skuldebrev inträtt i förste borgenärens rättsställning — ej på skuldebrevet kunna bygga någon rätt till betalning.
s. 16 NJA II 1936 s. 16 börjar här
Å andra sidan måste naturligtvis utfärdaren kunna från början avsäga sig invändningar av dylik art, och även utan uttrycklig avsägelse kunna omständigheterna vid ett skuldebrevs tillkomst giva vid handen att sådan avsägelse varit åsyftad: att t. ex. skuldebrevet inneburit en förlikningsvis tillkommen uppgörelse av ett mellanhavande, varvid betalningsutfästelsens ovillkorliga natur utgjort vederlag för medgivanden från motpartens sida.
Åt nu anförda principer är det som beredningen sökt giva uttryck i den föreslagna redaktionen av förevarande §. Såsom huvudregel uppställes skuldebrevets i och för sig — oberoende av varje valutaklausul — bindande verkan. I sammanhang därmed framhålles gäldenärens rätt att invändningsvis åberopa det bakomliggande förhållandet, men antydes tillika, hurusom denna rätt kan vara utesluten icke blott genom uttryckligt medgivande utan ock genom särskilda, i skuldebrevet icke angivna omständigheter, som på grund av avtalslärans allmänna principer medföra ovillkorlig bundenhet.
Vad i det föregående anförts om möjlighet för utfärdare av skuldebrev att — uttryckligen eller annorledes — eftergiva sin rätt till invändning rörande det förhållande som givit anledning till skuldebrevets utfärdande har ej avseende å de undantagsfall, där detta bakomliggande förhållande är ett sådant som saknar rättsordningens gillande och stöd: ett av de fall alltså där krav på grund av en åtagen förpliktelse skall, såsom stridande mot lag eller goda seder eller mot tro och heder eller såsom uppenbart obilligt, lämnas utan avseende av de rättsskipande organen. I fall av denna art kan uppenbarligen någon förändrad rättsställning ej inträda därigenom att förhållandet regleras medelst utgivande av ett skuldebrev. Mot den som mottagit en sålunda tillkommen handling eller hans rättsinnehavare bör gäldenären under alla förhållanden bibehålla de invändningar som förut stått honom öppna. Kan han t. ex. styrka att skuldebrevet utgivits till likviderande av en spelskuld eller för att möjliggöra uttagande till fulla beloppet av viten, som jämlikt 36 § avtalslagen skulle kunna vara underkastade jämkning — såsom fallet kan vara med viten som utfästas i s. k. kartellavtal eller i vissa intressesammanslutningar — bör betalningsförpliktelsen bedömas på samma sätt som om något skuldebrev ej vore för handen.1 Att låta detta ur allmänna grundsatser härrörande förhållande få uttryck i §:ns text har ej ansetts nödigt eller lämpligt.»
Lagrådet: »Det synes i och för sig icke påkallat att i lagtexten uttala en så självklar regel som att den som utfärdar ett skuldebrev skall svara för denna sin förskrivning. Om därmed avses att indirekt angiva att ett skuldebrev är giltigt oberoende av varje valutaklausul, kan anmärkas att i så fall detta bort komma till tydligt uttryck men att å andra sidan något uttalande härom ej synes nödigts. 17 · NJA II 1936 s. 17 börjar här då tvekan om vad i sådant hänseende gäller enligt svensk rätt icke torde råda. Paragrafen bör därför kunna avfattas i närmare överensstämmelse med de danska och norska förslagen.».
Med anledning av lagrådets yttrande anförde departementschefen: »Vad beträffar förslaget till lag om skuldebrev har, i fråga om avfattningen av 1 §, lagrådet påyrkat en närmare anslutning till de danska och norska förslagen, vilka ej särskilt uttala att den som utfärdar ett skuldebrev skall svara för sin förskrivning. Med hänsyn till det ganska utbredda bruket av valutaklausuler i skuldebrev (’valuta bekommen’ e. d.) torde det emellertid icke vara ur vagen att i en §, vilken, såsom den förevarande, behandlar frågan om den inverkan skuldebrevet röner av det bakomliggande rättsförhållandet, antyda att förskrivningen är förbindande såsom sådan och alltså oavsett huruvida det bakomliggande rättsförhållandet kommit till uttryck i en särskild klausul eller icke. För övrigt synes det lämpligt och med god svensk lagstil överensstämmande att låta en lag om skuldebrev inledas med en allmän sats av den föreslagna lydelsen. Paragrafens avfattning har därför lämnats oförändrad.»
2 §. Är skuldebrev utfärdat av flere utan förbehåll om delad ansvarighet, svare de en för alla och alla för en för vad förskrivet är.
Där någon av dem betalt gälden, äge han att av varje medgäldenär utkräva dennes andel. Har någon medgäldenär kommit på uppenbart obestånd eller är hans vistelseort okänd, gälde envar av de övriga så stor del av bristen som på honom belöper. Lag samma vare, där den som betalt gälden krävt medgäldenär å dennes andel eller på ändamålsenligt sätt avsänt meddelande om kravet, och betalning ej därefter ingått inom fjorton dagar.
Lagberedningens förslag:
Är skuldebrev utfärdat av flere, utan att delning av ansvarigheten kan anses förbehållen, svare — — — förskrivet är.
Där — — — obestånd eller, ändå att så ej är fallet, underlåtit att, inom fjorton dagar efter det krav framställts eller meddelande om kravet på ändamålsenligt sätt avsänts, erlägga vad på honom belöper, eller är hans vistelseort okänd, gälde envar av de övriga så stor del av bristen som på honom belöper.
Lagberedningen: »Till de frågor av allmännare räckvidd som lämpligen böra behandlas i samband med den tillämnade skuldebrevslagstiftningen hör, såsom redan i inledningen antytts [jfr ovan s. 5], den, huru skuldförhållandet gestaltar sig, när flere gemensamt iklätt sig betalningsskyldighet. Främst gäller härvid att avgöra huruvida — i fall då avtalet ej erbjuder särskild ledning — sådana gäldenärers ansvarighet i förhållande till borgenären bör vara delat eller solidariskt.
I utländsk rätt hava i detta avseende olika grundsatser kommit till uttryck.»
s. 18 NJA II 1936 s. 18 börjar här
Efter redogörelse för vissa bestämmelser i utländsk rätt anfördes vidare:
»Även i äldre svensk rätt finnas vissa spår av solidaritetsgrundsatsen. Sålunda stadgade Stadslagen i 17 kap. rådstuvubalken solidarisk ansvarighet för lån som tages med samnad hand,1 en bestämmelse som i 1734 års lag fick sin motsvarighet på bolagsrättens område i 15 kap. 2 och 3 §§ handelsbalken.
Under förarbetena till 1734 års lag upptogos i 1714 och 1723 års förslag till utsökningsbalk särskilda bestämmelser om skuldebrev som utfärdats av flere med samnad hand: därest ett sådant skuldebrev infriades av en av gäldenärerna, skulle även de övriga vara lösta från sin förbindelse. Denna bestämmelse, som häntyder på att gäldenärernas ansvarighet betraktades såsom solidarisk, ersattes emellertid i 1732 års förslag av ett stadgande enligt vilket, bortsett från bolagsförhållanden, ansvarigheten skulle vara solidarisk endast under förutsättning att gäldenärerna förbundit sig att betala en för alla och alla för en, varemot ansvarigheten i annat fall skulle vara delad efter huvudtalet. Bestämmelsen mötte under riksdagsbehandlingen viss kritik, men denna tillbakavisades därmed att alla sådana fall alltid blivit dömda efter förskrivningarna, och att delad ansvarighet antagits, när ej gäldenärerna förbundit sig solidariskt.2 I 1734 års lag erhöll bestämmelsen sin plats i utsökningsbalken 4 kap. 12 §. När sedermera utsökningsbalken ersattes av ny utsökningslag, överflyttades stadgandet till förordningen om nya utsökningslagens införande 10 § 8 mom.
Även utanför skuldebrevsområdet har understundom uttryckligen fastslagits att samgäldenärer, när annat ej avtalats, svara allenast efter huvudtalet. Exempel härpå erbjuda stadgandena om borgen i 10 kap. 11 § handelsbalken och om enkelt bolag i 1895 års bolagslag 49 §. I andra fall åter har solidarisk ansvarighet särskilt föreskrivits. Sålunda äro enligt giftermålsbalken 7 kap. 2 § makar solidariskt ansvariga för gäld som de i äktenskapet gjort gemen- samt. Solidaritetsgrundsatsen har vidare fastslagits i 47 § växellagen och 44 § checklagen samt i talrika stadganden på bolags- och föreningsrättens område. I fråga om skadeståndsskyldighet i förhållanden som ligga utanför avtalsområdet tillämpas solidaritetsgrundsatsen med stöd av 6 kap. 5 § strafflagen och bestämmelser i åtskilliga specialförfattningar.
I sådana fall, där flere på grund av avtal gemensamt häfta för en skuld utan att omfattningen av deras ansvarighet är genom lag särskilt reglerad, medför i allmänhet analogien från 10 § förordningen om nya utsökningslagens införande, att ansvarigheten blir att anse såsom delad. Såsom exempel kan anföras att flere gemen- samt upplånat penningar eller köpt en sak utan att utfärda skuldebrevs. 19 · NJA II 1936 s. 19 börjar här å lånesumman eller köpeskillingen. Understundom har emellertid solidarisk ansvarighet ansetts föreligga, såsom i fall då flere som gemensamt åtagit sig en odelbar prestation ej behörigen fullgjort denna och därigenom ådragit sig förpliktelse att ersätta medkontrahenten dennes skada.1
I Finland har bestämmelsen i 1734 års lag om delat ansvar för dem som gemensamt utfärda ett skuldebrev övergått i 18 § av förordningen om nya utsökningslagens införande. I fråga om bestämmelsens principiella betydelse hava olika meningar yppat sig. Enligt en mening ger lagrummet uttryck åt en allmän regel som, i den mån ej annat följer av särskilda bestämmelser, äger tillämpning jämväl å sådana förpliktelser som flere åtagit sig gemensamt utan att skuldebrev utfärdats. En annan mening åter går ut på att lagrummet endast uppställer ett — låt vara viktigt — undantag från en allmän regel, enligt vilken de som gemensamt åtagit sig en förpliktelse svara solidariskt för dess fullgörande, såvitt ej annat framgår av lag eller särskilt förbehåll. Av sistnämnda uppfattning följer att exempelvis gemensamt inköp av en fastighet presumeras medföra solidarisk ansvarighet för köpeskillingen. Skadegörelse i utomobligatoriska förhållanden ger upphov till solidarisk ansvarighet med stöd av strafflagen 9 kap. 4 §.
I de utlåtanden som inkommit i förevarande lagstiftningsärende hava olika meningar yppats på förevarande område. I vissa utlåtanden förordas uppställande av en presumtion om solidarisk ansvarighet. Andra åter gå ut på bibehållande av den nu gällande motsatta presumtionen; bl. a. hava därvid vissa betänkligheter yppats i anledning av den återverkan en i skuldebrevslagen meddelad solidaritetsbestämmelse skulle, på analogiens väg, medföra utanför skuldebrevens område.
När man undersöker, huru de faktiska förhållandena utvecklat sig här i landet, finner man att det ojämförligt vanligaste är att gäldenärer som gemensamt utfärda ett skuldebrev därvid ikläda sig solidarisk ansvarighet för gälden. Att den solidariska ansvarigheten här är det normala har så inträngt i det allmänna medvetandet att starka skäl synas tala för att, i motsats till gällande rätt, antaga solidarisk ansvarighet såframt ej förbehåll om delad ansvarighet kan anses träffat.
Likasom för närvarande bestämmelsen i 10 § förordningen om nya utsökningslagens införande anses fastslå en för kontraktsförhållanden i allmänhet gällande huvudregel, skulle otvivelaktigt den i förevarande § föreslagna motsatta regeln komma att analogivis tillämpas jämväl å rättsförhållanden som ej givit upphov till skuldebrev. Om exempelvis flere gemensamt köpt en vara, saknas nämligen inre skäl för att bedöma deras betalningsskyldighet olika allt eftersom de utfärdat ett skuldebrev å köpeskillingen eller allenast underskrivit ett köpekontrakt eller muntligen slutit avtalet. Och om i fråga om betalningsskyldighet på grund av skuldebrev solidaritetens. 20 · NJA II 1936 s. 20 börjar här uppställes såsom regel, kan ej en för gäldenärerna gynnsammare grundsats tillämpas för den händelse att gemensam ersättningsskyldighet uppstår på grund av kontraktsbrott.
Enligt beredningens mening tala, jämväl om man tar hänsyn till förhållandena utanför skuldebrevens område, övervägande skäl till förmån för den i förslaget uppställda solidaritetsregeln.
Om än i gäldenärernas inbördes förhållande en uppdelning av betalningsskyldigheten framstår såsom naturlig, ter sig nämligen en uppdelning som har avseende jämväl å förhållandet till borgenären ofta nog såsom främmande. Särskilt gäller detta i sådana fall där gäldenärerna var för sig hava ett självständigt intresse i att avtalet i dess helhet behörigen fullgöres, såsom när flere för gemensamt bruk förhyrt en lägenhet eller inköpt en sak. Då i en sådan situation redan de faktiska förhållandena medföra, att envar av gäldenärerna, där han ej vill utsätta sig för att avtalet i dess helhet häves, måste vara beredd att betala hela vederlaget, framstår en regel som ålägger gäldenärerna solidarisk ansvarighet såsom den naturligaste. Även i sådana fall där gemensam betalningsskyldighet grundar sig på kontraktsbrott synes solidaritetsgrundsatsen bäst överensstämma med sakens natur.1 Den motsatta regeln leder här till sådana otillfredsställande resultat som det att, vid hävande av köp på grund av säljarnas kontraktsbrott, säljarna allenast efter huvudtalet svara för återbäring av förskottsvis erlagd köpeskilling.2 Grundtanken i den nu gällande lagbestämmelsen — att det är borgenärens sak att genom särskilt förbehåll binda gäldenärerna till solidarisk ansvarighet — förlorar tydligen i fall av denna typ allt berättigande. Till förmån för solidaritetsregeln talar även att den redan nu gäller i fråga om ersättningsskyldighet utanför avtalsområdet, och att genom regelns utsträckande till kontraktsförhållanden åtskilliga tvistefrågor undanröjas som hänföra sig till gränsmarkerna mellan obligatorisk och utomobligatorisk skadeståndsskyldighet. Då härtill kommer att, på grundval av solidaritetsgrundsatsen, överensstämmelse synes stå att vinna med lagstiftningen i såväl övriga nordiska länder som åtskilliga andra länder, med vilka Sverige står i livliga handelsförbindelser, är grundsatsens införlivande med den svenska lagstiftningen ägnad att även ur internationell synpunkt medföra beaktansvärda fördelar.
Den i förslaget uppställda solidaritetsregeln skall gälla endast under förutsättning att delning av ansvarigheten ej kan anses förbehållen. Sådant förbehåll, som ju avser ansvarigheten gentemot borgenären, måste uppenbarligen göras i förhållande till denne. Huruvida förbehållet är uttryckligt eller allenast följer av omständigheterna vid utfästelsens avgivande är, såsom ock §:ns avfattning ger vid handen, i och för sig likgiltigt.
s. 21 NJA II 1936 s. 21 börjar här
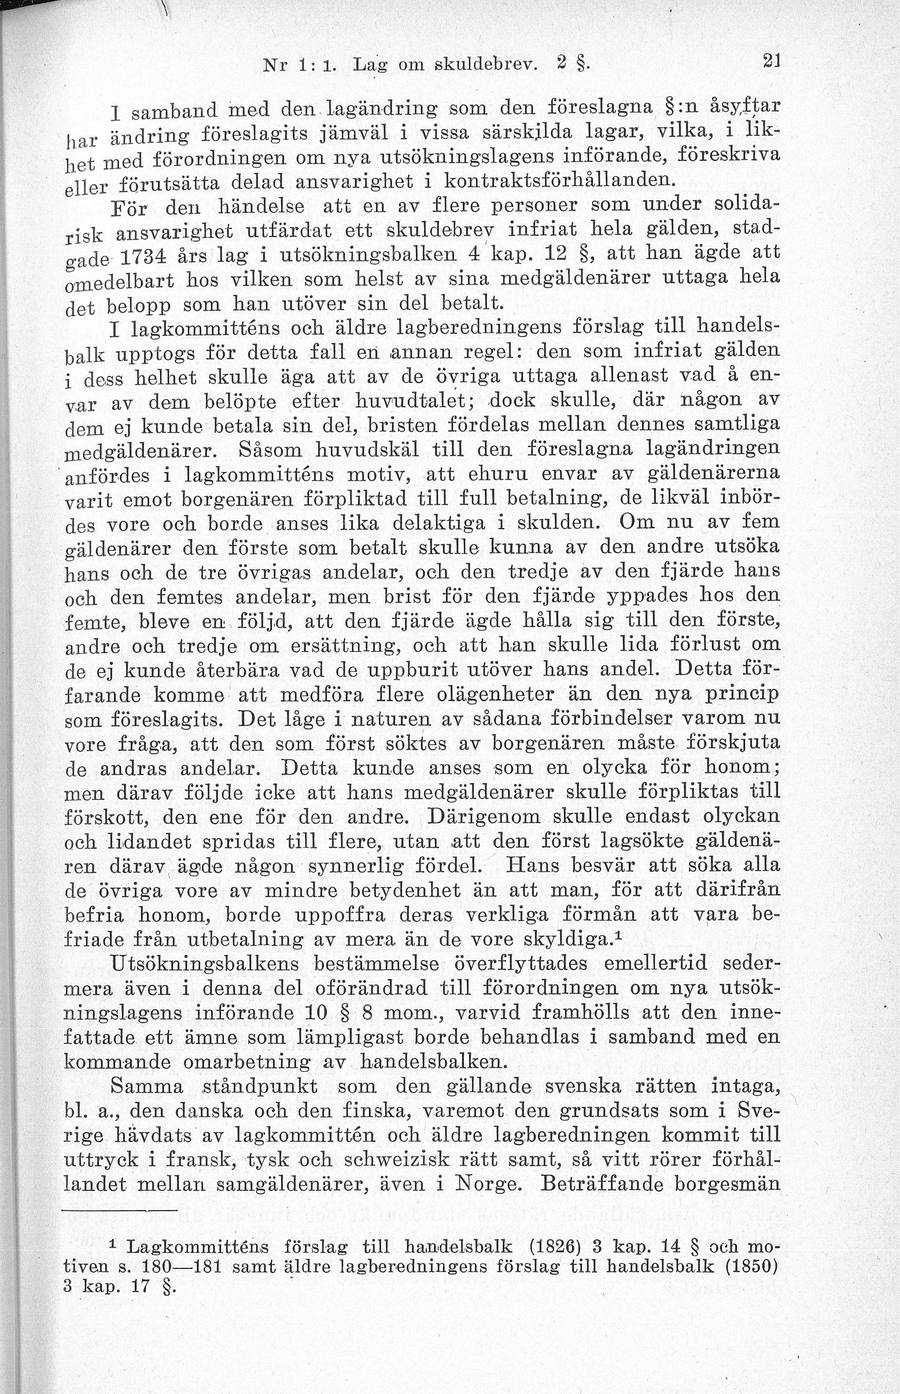
I samband med den lagändring som den föreslagna §:n åsyftar har ändring föreslagits jämväl i vissa särskilda lagar, vilka, i likhet med förordningen om nya utsökningslagens införande, föreskriva eller förutsätta delad ansvarighet i kontraktsförhållanden.
För den händelse att en av flere personer som under solidarisk ansvarighet utfärdat ett skuldebrev infriat hela gälden, stadgade 1734 års lag i utsökningsbalken 4 kap. 12 §, att han ägde att omedelbart hos vilken som helst av sina medgäldenärer uttaga hela det belopp som han utöver sin del betalt.
I lagkommitténs och äldre lagberedningens förslag till handelsbalk upptogs för detta fall en annan regel: den som infriat gälden i dess helhet skulle äga att av de övriga uttaga allenast vad å envar av dem belöpte efter huvudtalet; dock skulle, där någon av dem ej kunde betala sin del, bristen fördelas mellan dennes samtliga medgäldenärer. Såsom huvudskäl till den föreslagna lagändringen anfördes i lagkommitténs motiv, att ehuru envar av gäldenärerna varit emot borgenären förpliktad till full betalning, de likväl inbördes vore och borde anses lika delaktiga i skulden. Om nu av fem gäldenärer den förste som betalt skulle kunna av den andre utsöka hans och de tre övrigas andelar, och den tredje av den fjärde hans och den femtes andelar, men brist för den fjärde yppades hos den femte, bleve en följd, att den fjärde ägde hålla sig till den förste, andre och tredje om ersättning, och att han skulle lida förlust om de ej kunde återbära vad de uppburit utöver hans andel. Detta förfarande komme att medföra flere olägenheter än den nya princip som föreslagits. Det låge i naturen av sådana förbindelser varom nu vore fråga, att den som först söktes av borgenären måste förskjuta de andras andelar. Detta kunde anses som en olycka för honom; men därav följde icke att hans medgäldenärer skulle förpliktas till förskott, den ene för den andre. Därigenom skulle endast olyckan och lidandet spridas till flere, utan att den först lagsökte gäldenären därav ägde någon synnerlig fördel. Hans besvär att söka alla de övriga vore av mindre betydenhet än att man, för att därifrån befria honom, borde uppoffra deras verkliga förmån att vara befriade från utbetalning av mera än de vore skyldiga.1
Utsökningsbalkens bestämmelse överflyttades emellertid sedermera även i denna del oförändrad till förordningen om nya utsökningslagens införande 10 § 8 mom., varvid framhölls att den innefattade ett ämne som lämpligast borde behandlas i samband med en kommande omarbetning av handelsbalken.
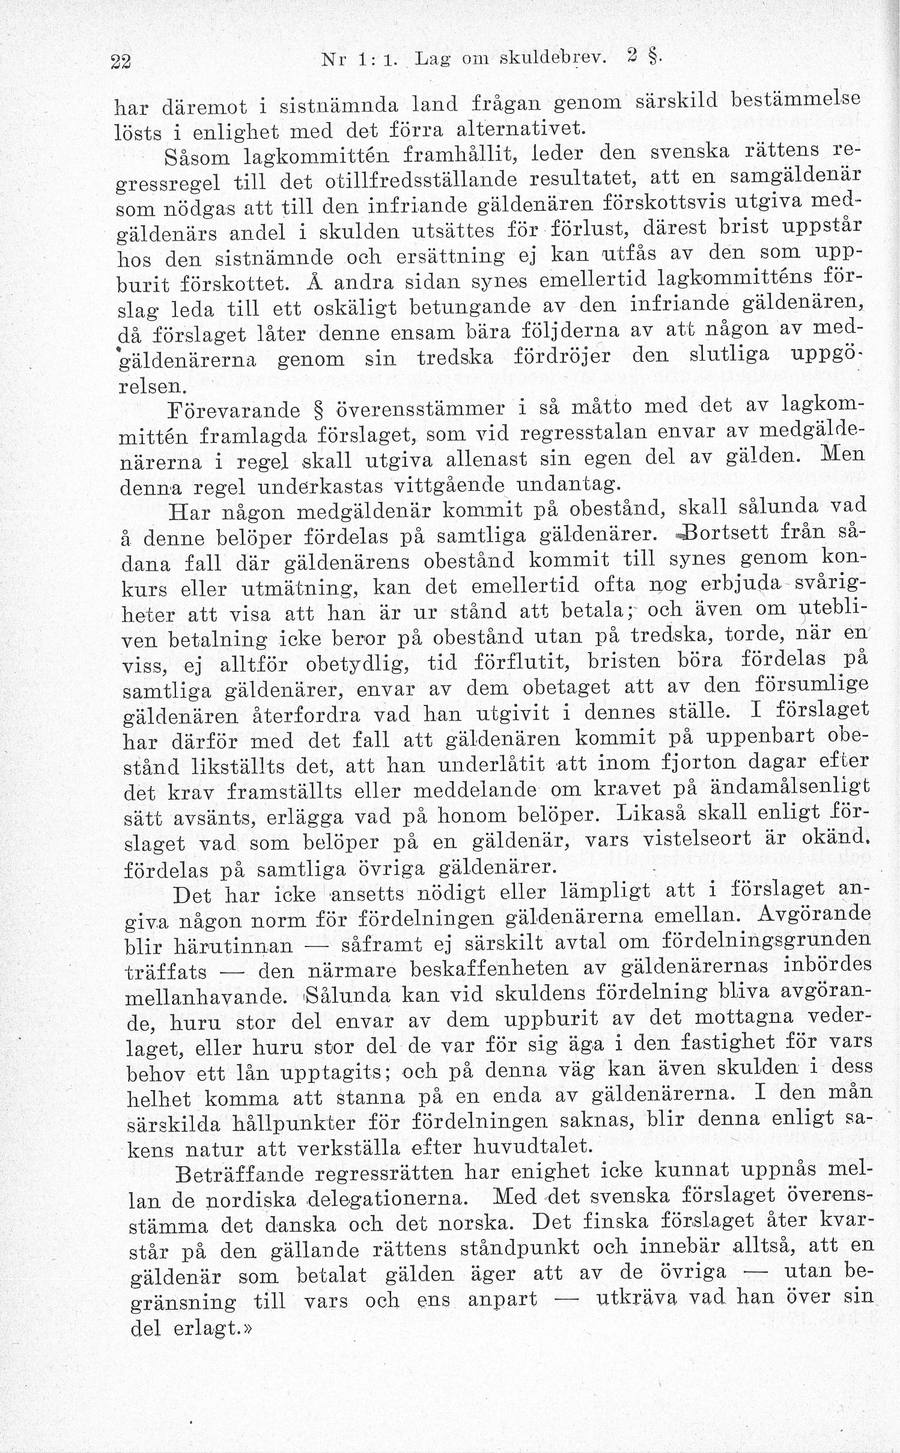
Samma ståndpunkt som den gällande svenska rätten intaga, bl. a., den danska och den finska, varemot den grundsats som i Sverige hävdats av lagkommittén och äldre lagberedningen kommit till uttryck i fransk, tysk och schweizisk rätt samt, så vitt rörer förhållandet mellan samgäldenärer, även i Norge. Beträffande borgesmän s. 22 · NJA II 1936 s. 22 börjar här har däremot i sistnämnda land frågan genom särskild bestämmelse lösts i enlighet med det förra alternativet.
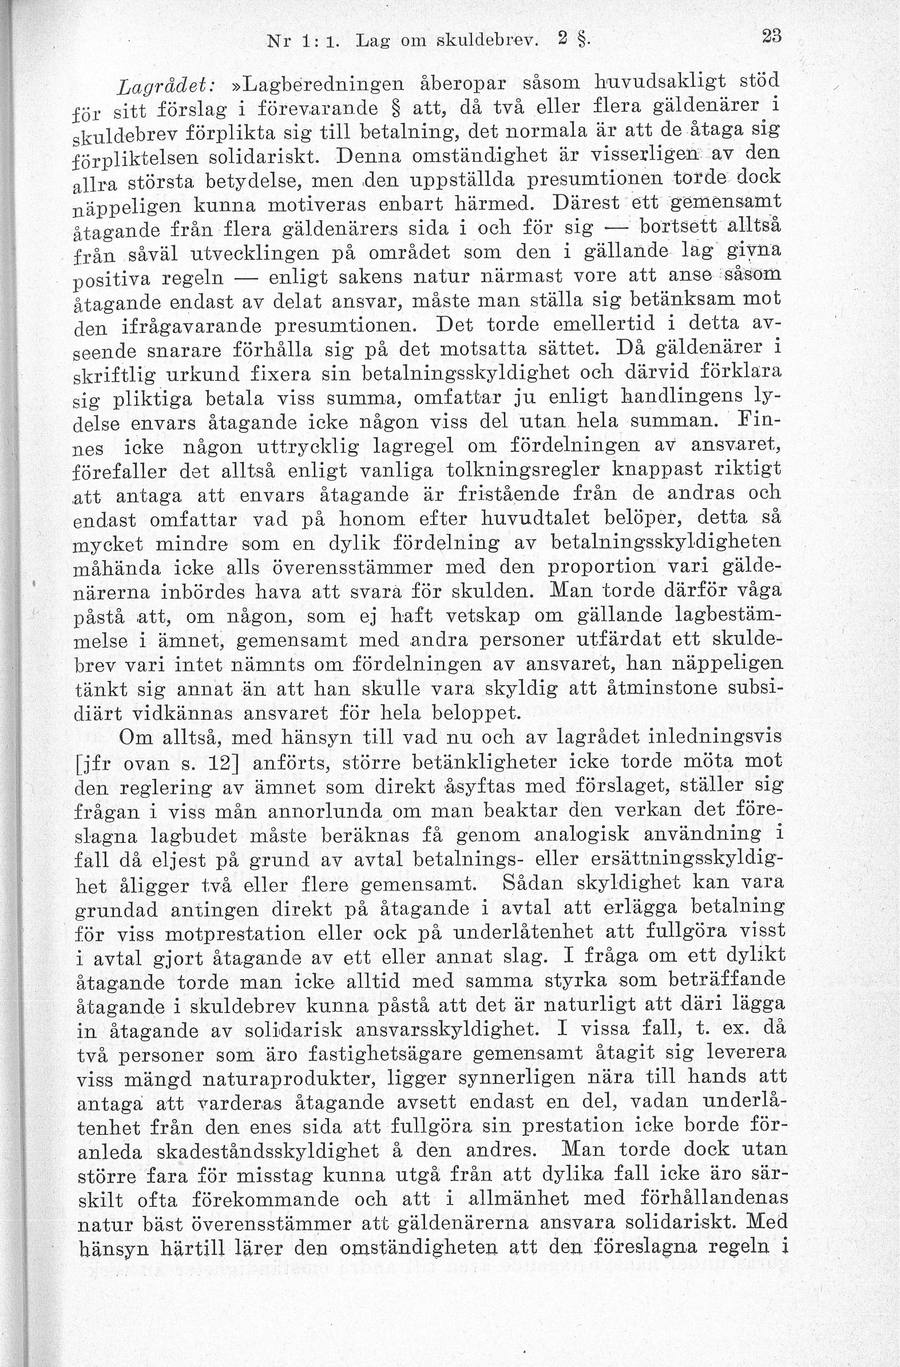
Såsom lagkommittén framhållit, leder den svenska rättens regressregel till det otillfredsställande resultatet, att en samgäldenär som nödgas att till den infriande gäldenären förskottsvis utgiva medgäldenärs andel i skulden utsättes för förlust, därest brist uppstår hos den sistnämnde och ersättning ej kan utfås av den som uppburit förskottet. Å andra sidan synes emellertid lagkommitténs förslag leda till ett oskäligt betungande av den infriande gäldenären, då förslaget låter denne ensam bära följderna av att någon av medgäldenärerna genom sin tredska fördröjer den slutliga uppgörelsen.
Förevarande § överensstämmer i så måtto med det av lagkommittén framlagda förslaget, som vid regresstalan envar av medgäldenärerna i regel skall utgiva allenast sin egen del av gälden. Men denna regel underkastas vittgående undantag.
Har någon medgäldenär kommit på obestånd, skall sålunda vad å denne belöper fördelas på samtliga gäldenärer. Bortsett från sådana fall där gäldenärens obestånd kommit till synes genom konkurs eller utmätning, kan det emellertid ofta nog erbjuda svårigheter att visa att han är ur stånd att betala; och även om utebliven betalning icke beror på obestånd utan på tredska, torde, när en viss, ej alltför obetydlig, tid förflutit, bristen böra fördelas på samtliga gäldenärer, envar av dem obetaget att av den försumlige gäldenären återfordra vad han utgivit i dennes ställe. I förslaget har därför med det fall att gäldenären kommit på uppenbart obestånd likställts det, att han underlåtit att inom fjorton dagar efter det krav framställts eller meddelande om kravet på ändamålsenligt sätt avsänts, erlägga vad på honom belöper. Likaså skall enligt förslaget vad som belöper på en gäldenär, vars vistelseort är okänd. fördelas på samtliga övriga gäldenärer.
Det har icke ansetts nödigt eller lämpligt att i förslaget angiva någon norm för fördelningen gäldenärerna emellan. Avgörande blir härutinnan — såframt ej särskilt avtal om fördelningsgrunden träffats — den närmare beskaffenheten av gäldenärernas inbördes mellanhavande. Sålunda kan vid skuldens fördelning bliva avgörande, huru stor del envar av dem uppburit av det mottagna vederlaget, eller huru stor del de var för sig äga i den fastighet för vars behov ett lån upptagits; och på denna väg kan även skulden i dess helhet komma att stanna på en enda av gäldenärerna. I den mån särskilda hållpunkter för fördelningen saknas, blir denna enligt sakens natur att verkställa efter huvudtalet.
Beträffande regressrätten har enighet icke kunnat uppnås mellan de nordiska delegationerna. Med det svenska förslaget överensstämma det danska och det norska. Det finska förslaget åter kvarstår på den gällande rättens ståndpunkt och innebär alltså, att en gäldenär som betalat gälden äger att av de övriga — utan begränsning till vars och ens anpart — utkräva vad han över sin del erlagt.»
s. 23 NJA II 1936 s. 23 börjar här
Lagrådet: »Lagberedningen åberopar såsom huvudsakligt stöd för sitt förslag i förevarande § att, då två eller flera gäldenärer i skuldebrev förplikta sig till betalning, det normala är att de åtaga sig förpliktelsen solidariskt. Denna omständighet är visserligen av den allra största betydelse, men den uppställda presumtionen torde dock näppeligen kunna motiveras enbart härmed. Därest ett gemensamt åtagande från flera gäldenärers sida i och för sig — bortsett alltså från såväl utvecklingen på området som den i gällande lag givna positiva regeln — enligt sakens natur närmast vore att anse såsom åtagande endast av delat ansvar, måste man ställa sig betänksam mot den ifrågavarande presumtionen. Det torde emellertid i detta avseende snarare förhålla sig på det motsatta sättet. Då gäldenärer i skriftlig urkund fixera sin betalningsskyldighet och därvid förklara sig pliktiga betala viss summa, omfattar ju enligt handlingens lydelse envars åtagande icke någon viss del utan hela summan. Finnes icke någon uttrycklig lagregel om fördelningen av ansvaret, förefaller det alltså enligt vanliga tolkningsregler knappast riktigt att antaga att envars åtagande är fristående från de andras och endast omfattar vad på honom efter huvudtalet belöper, detta så mycket mindre som en dylik fördelning av betalningsskyldigheten måhända icke alls överensstämmer med den proportion vari gäldenärerna inbördes hava att svara för skulden. Man torde därför våga påstå att, om någon, som ej haft vetskap om gällande lagbestämmelse i ämnet, gemensamt med andra personer utfärdat ett skuldebrev vari intet nämnts om fördelningen av ansvaret, han näppeligen tänkt sig annat än att han skulle vara skyldig att åtminstone subsidiärt vidkännas ansvaret för hela beloppet.
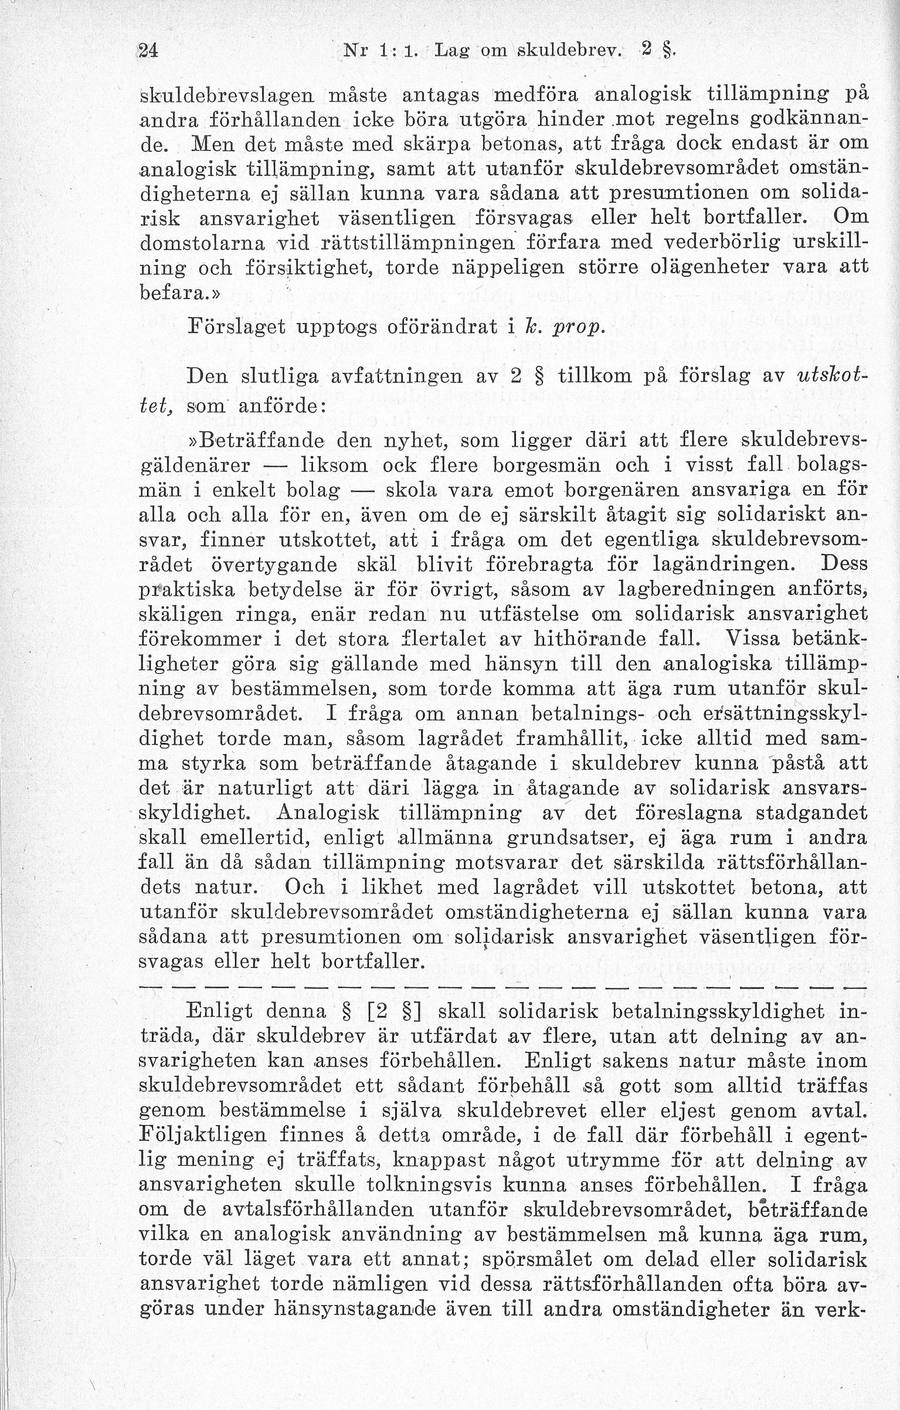
Om alltså, med hänsyn till vad nu och av lagrådet inledningsvis [jfr ovan s. 12] anförts, större betänkligheter icke torde möta mot den reglering av ämnet som direkt åsyftas med förslaget, ställer sig frågan i viss mån annorlunda om man beaktar den verkan det föreslagna lagbudet måste beräknas få genom analogisk användning i fall då eljest på grund av avtal betalnings- eller ersättningsskyldighet åligger två eller flere gemensamt. Sådan skyldighet kan vara grundad antingen direkt på åtagande i avtal att erlägga betalning för viss motprestation eller ock på underlåtenhet att fullgöra visst i avtal gjort åtagande av ett eller annat slag. I fråga om ett dylikt åtagande torde man icke alltid med samma styrka som beträffande åtagande i skuldebrev kunna påstå att det är naturligt att däri lägga in åtagande av solidarisk ansvarsskyldighet. I vissa fall, t. ex. då två personer som äro fastighetsägare gemensamt åtagit sig leverera viss mängd naturaprodukter, ligger synnerligen nära till hands att antaga att värderas åtagande avsett endast en del, vadan underlåtenhet från den enes sida att fullgöra sin prestation icke borde föranleda skadeståndsskyldighet å den andres. Man torde dock utan större fara för misstag kunna utgå från att dylika fall icke äro särskilt ofta förekommande och att i allmänhet med förhållandenas natur bäst överensstämmer att gäldenärerna ansvara solidariskt. Med hänsyn härtill lärer den omständigheten att den föreslagna regeln i s. 24 · NJA II 1936 s. 24 börjar här skuldebrevslagen måste antagas medföra analogisk tillämpning på andra förhållanden icke böra utgöra hinder mot regelns godkännande. Men det måste med skärpa betonas, att fråga dock endast är om analogisk tillämpning, samt att utanför skuldebrevsområdet omständigheterna ej sällan kunna vara sådana att presumtionen om solidarisk ansvarighet väsentligen försvagas eller helt bortfaller. Om domstolarna vid rättstillämpningen förfara med vederbörlig urskillning och försiktighet, torde näppeligen större olägenheter vara att befara.»
Förslaget upptogs oförändrat i k. prop.
Den slutliga avfattningen av 2 § tillkom på förslag av utskottet, som anförde:
»Beträffande den nyhet, som ligger däri att flere skuldebrevsgäldenärer — liksom ock flere borgesmän och i visst fall bolagsmän i enkelt bolag — skola vara emot borgenären ansvariga en för alla och alla för en, även om de ej särskilt åtagit sig solidariskt ansvar, finner utskottet, att i fråga om det egentliga skuldebrevsområdet övertygande skäl blivit förebragta för lagändringen. Dess praktiska betydelse är för övrigt, såsom av lagberedningen anförts, skäligen ringa, enär redan nu utfästelse om solidarisk ansvarighet förekommer i det stora flertalet av hithörande fall. Vissa betänkligheter göra sig gällande med hänsyn till den analogiska tillämpning av bestämmelsen, som torde komma att äga rum utanför skuldebrevsområdet. I fråga om annan betalnings- och ersättningsskyldighet torde man, såsom lagrådet framhållit, icke alltid med samma styrka som beträffande åtagande i skuldebrev kunna påstå att det är naturligt att däri lägga in åtagande av solidarisk ansvarsskyldighet. Analogisk tillämpning av det föreslagna stadgandet skall emellertid, enligt allmänna grundsatser, ej äga rum i andra fall än då sådan tillämpning motsvarar det särskilda rättsförhållandets natur. Och i likhet med lagrådet vill utskottet betona, att utanför skuldebrevsområdet omständigheterna ej sällan kunna vara sådana att presumtionen om solidarisk ansvarighet väsentligen försvagas eller helt bortfaller.
Enligt denna § [2 §] skall solidarisk betalningsskyldighet inträda, där skuldebrev är utfärdat av flere, utan att delning av ansvarigheten kan anses förbehållen. Enligt sakens natur måste inom skuldebrevsområdet ett sådant förbehåll så gott som alltid träffas genom bestämmelse i själva skuldebrevet eller eljest genom avtal. Följaktligen finnes å detta område, i de fall där förbehåll i egentlig mening ej träffats, knappast något utrymme för att delning av ansvarigheten skulle tolkningsvis kunna anses förbehållen. I fråga om de avtalsförhållanden utanför skuldebrevsområdet, beträffande vilka en analogisk användning av bestämmelsen må kunna äga rum, torde väl läget vara ett annat; spörsmålet om delad eller solidarisk ansvarighet torde nämligen vid dessa rättsförhållanden ofta böra avgöras under hänsynstagande även till andra omständigheter än verkligas. 25 · NJA II 1936 s. 25 börjar här avtalsbestämmelser. Det synes emellertid icke påkallat att av hänsyn till den analogiska användningen giva skuldebrevslagen en avfattning, som ej rätt väl passar för själva skuldebrevsområdet. I överensstämmelse med vad som föreslagits beträffande flere löftesmän och bolagsmän i enkelt bolag vill utskottet därför föreslå, att solidarisk ansvarighet skall inträda då skuldebrev är utfärdat av flere utan förbehåll om delning av ansvarigheten. Detta innebär jämväl ett närmande till de danska och norska förslagens avfattning.
I andra stycket av §:n vill utskottet föreslå ett redaktionellt förtydligande.»
I avgiven reservation anförde hrr Linnér och Anderson i Hägelåkra:
»Såvitt angår skuldebrev, torde den i propositionen föreslagna avfattningen av 2 § första stycket och den redaktion, utskottets majoritet förordat, knappast föranleda olika tolkningar. Valet av den ena eller andra avfattningen inverkar ej heller på frågan huruvida analogisk tillämpning av lagstadgandet kan äga rum. Däremot torde, där analogi anses böra tillämpas, solidarisk ansvarighet komma att utkrävas i flera fall enligt majoritetsförslaget än enligt propositionens avfattning. Den senare ger nämligen möjlighet till friare prövning av alla de omständigheter som kunna stödja ett påstående om delad ansvarighet, varemot utskottsmajoritetens förslag lärer komma att binda avgörandet vid uttryckligen gjorda förbehåll, vilka gäldenären just i analogifallen knappast torde haft anledning att överväga. Förslaget kommer således att medföra en skärpning av den nya solidaritetsregeln, som icke synes vara av förhållandena påkallad. På grund härav tillstyrka vi bifall till 2 § första stycket enligt dess lydelse i propositionen.»
Utskottets förslag godkändes av riksdagen.
3 §. Är ej bestämt var betalningen skall erläggas, värde den fullgjord i borgenarens bostad. Driver han handel eller annan rörelse, skall betalningen fullgöras i affärslokalen. Flyttar borgenären från ett land till ett annat, eller övergår fordringen till borgenär i annat land, skall betalningen likväl erläggas å den ort som förut var betalningsort.
Borgenären äge att, inom det land där betalning skall erläggas, anvisa annan betalningsort än nyss sagts, där detta ej medför väsentlig olägenhet eller kostnad för gäldenären.
Har borgenären flyttat eller fordringen övergått till annan borgenär, och saknar gäldenären kännedom om var betalning i ty fall skall erläggas, äge borgenären ej tala å dröjsmål med betalningen som därav föranledes; och svare han för kostnad och skada som tillskyndats gäldenären därigenom att förändringen ej varit denne kunnig.
Lagberedningens förslag:
Är ej — — — bostad eller, om han driver näring, i hans affärslokal. Flyttar — — — betalningsort.
Borgenären — — — gäldenären.
Har — — — kunnig.
s. 26 NJA II 1936 s. 26 börjar här
Lagberedningen: »I denna och den följande §:n regleras frågan om betalningsorten. Denna är ofta bestämd i själva skuldebrevet; för sådana fall erfordras icke något lagstadgande. Även bortsett härifrån är spörsmålet, då det gäller betalning av penningar, ofta av jämförelsevis ringa praktisk betydelse. Emellertid har just i fråga om vissa skuldebrev, nämligen de löpande, spörsmålet i Sverige givit anledning till meningsskiljaktighet som ännu icke funnit sin lösning; den sålunda rådande ovissheten har ansetts böra genom lagstiftning undanröjas.»
Efter redogörelse för utländsk rätt anfördes vidare:
»Beträffande svensk rätt har i 1734 års lag ett allmänt stadgande om betalningsorten givits endast med hänsyn till utsökningsmål, nämligen i utsökningsbalken 4 kap. 10 §, som var av följande lydelse: ’Nu är viss ort nämnd, där betalning ske bör; rätte sig K. B. därefter. Är ej viss ort nämnd; pröve då han, var betalning å gäldenärens kostnad ske bör.’ Denna föreskrift, vars innehåll numera återfinnes i förordningen om nya utsökningslagens införande 10 § 6 mom., synes, för det fall att överenskommelse om betalningsorten ej träffats, närmast giva vid handen att betalningen såsom huvudregel skall ske hos borgenären, med möjlighet till avvikelse på grund av omständigheterna. Denna uppfattning, som vinner stöd av förarbetena till 1734 års lag,1 har även vunnit anslutning i vår sparsamt föreliggande rättspraxis.2 Inom litteraturen är den ock övervägande omfattad,3 ehuru jämväl den meningen har framträtt, att betalningsorten principiellt skulle vara förlagd till gäldenärens hemvist.4 Av de författare, som avvisa sistnämnda ståndpunkt beträffande penningbetalningar i allmänhet, anse emellertid de flesta, att den är riktig beträffande betalning av löpande skuldebrev. Härvid åberopas, att gäldenären endast är skyldig att betala till det löpande skuldebrevets innehavare och ej kan med säkerhet veta vem denne vid förfallotiden är samt ej bör anses skyldig att efterspana och uppsöka honom.5 Understundom formuleras åsikten så, att det avgörande är var gäldenären hade sin bostad eller affärslokal, icke vid betalningstiden utan vid tiden för förbindelsens utställande.6 Ibland ifrågasätter, att undantag skulle gälla till förmån för banker och liknande penningverk såsom borgenärer enligt löpande förbindelser. För det fall att gäldenären erhållit uppgift om vem som innehar en löpande förbindelse, har emellertid i rättspraxis den mening framträtt, att borgenären äger avvakta betalnings. 27 · NJA II 1936 s. 27 börjar här å sitt hemvist,1 och även inom litteraturen har denna mening vunnit anslutning.2
Beredningen har, vad angår orten för betalning av icke-löpande skuldebrev, ej funnit anledning till någon huvudsaklig avvikelse från den ståndpunkt, som enligt det ovan anförda får antagas vara den gällande rättens, nämligen att betalningen skall ske hos borgenären. Spörsmålet om betalningsorten i fråga om löpande skuldebrev, vilket med hänsyn till den större utbredningen av sådana skuldebrev i själva verket är mera betydelsefullt, har funnits böra i princip erhålla enahanda lösning. Avgörande har härvid varit, att dessa skuldebrev — såväl de som äro ställda till innehavaren som de vilka gälla för viss man eller order — hos oss användas, ingalunda blott då syftet är att skapa ett papper som skall ofta och snabbt byta innehavare, utan även i talrika fall där man från början knappast räknar med att papperet skall övergå till ny borgenär och där sådant ej heller inträffar. I synnerhet då ett löpande skuldebrev utgivits till en bank, är det ovanligt att det överlåtes till annan borgenär; och där så sker plägar gäldenären erhålla underrättelse om förhållandet. Endast för vissa skuldebrev, som i särskild grad äro avsedda att löpa i den allmänna rörelsen, och för vissa andra skuldebrev av säregen beskaffenhet, synes det riktigt att förlägga betalningsorten till gäldenärens affärslokal. För dessa fall, som avse jämväl vissa icke-löpande skuldebrev, föreslås en specialregel i 4 §.
Huvudregeln — om betalning i borgenärens bostad eller affärslokal — är upptagen i första stycket av förevarande §. Någon närmare bestämning av begreppet bostad har ej ansetts erforderlig. Det skall bestämmas efter de faktiska förhållandena vid den tidpunkt då betalningen skall ske; mantalsskrivning och andra sådana legala moment kunna tydligen icke få vara av avgörande betydelse. Om borgenären driver näring, skall betalningen ej ske i hans bostad utan i hans affärslokal, där särskild sådan finnes. Det har ej funnits nödigt att inskränka den ifrågavarande regeln till att gälla endast skuldebrev som äga samband med borgenärens näring; även i fråga om andra fordringar torde det i regel vara för båda parterna bekvämast att betalningen sker i affärslokalen. Stadgandet i första stycket har ansetts böra gälla även då borgenären ändrat bostad eller affärslokal och då skuldebrevet övergått till ny borgenär. Man har nämligen antagit att en sådan regel, som bäst tillgodoser borgenärsintresset, icke i allmänhet är ägnad att, genom ökade kostnader för betalningens verkställande eller dylikt, väsentligen försämra gäldenärens ställning. För vissa fall, där ett oskäligt betungande av gäldenären kunde vara att befara, upptagas emellertid särskilda bestämmelser.
För det fall att betalning, på grund av borgenärens flyttning eller på grund av succession i fordringsrätten, skulle enligt den i första stycket upptagna huvudregeln blivit att erlägga i ett annat s. 28 · NJA II 1936 s. 28 börjar här land, har man sålunda funnit nödigt att i andra punkten intaga en undantagsbestämmelse, enär genom en sådan förändring gäldenärens kostnad och risk för betalningens verkställande i allmänhet skulle undergå en icke helt oväsentlig ökning. Enligt ifrågavarande bestämmelse skall betalningen alltjämt erläggas å den ort, som förut var betalningsort. För den händelse att det är olagligt för borgenären att i fortsättningen mottaga betalning å denna plats, där han måhända ej vidare har ombud eller andra lämpliga förbindelser, erbjuder regeln i andra stycket honom vanligen en utväg att anvisa en för honom mera lämplig betalningsort.
Regeln i andra stycket, om rätt för borgenären att anvisa förändrad betalningsort, utgår därifrån att möjligheterna att försända penningar inom ett land, snabbt, säkert och billigt, numera i allmänhet äro sådana, att en förändring av betalningsorten till annan ort inom ett och samma land i allmänhet icke är i nämnvärd grad betungande för gäldenären. Detta gäller i främsta rummet betalning genom posten; härvid må erinras om reglerna i förslagets 16 och 20 §§, vilkas betydelse väsentligen ligger i att ränte- och amorteringslikvider kunna verkställas genom postförsändelse. Den föreslagna anvisningsrätten kan för borgenären ofta vara betydelsefull, enär han ej sällan skall vid själva betalningstiden använda beloppet å annan ort än den som enligt första stycket är betalningsort, antingen för verkställande av viss utbetalning eller därför att han överhuvud förlagt förvaltningen av sina ekonomiska angelägenheter till en annan ort än hemvistet, t. ex. en bankplats. Till förebyggande av tänkbara missbruk från borgenärens sida har det emellertid ansetts nödigt att göra undantag för sådana fall, där efterkommande av en anvisning skulle medföra väsentlig olägenhet eller kostnad för gäldenären.
För att gäldenären skall vara skyldig att ställa sig till efterrättelse en förändring av betalningsorten som grundar sig på att borgenären flyttat eller fordringen övergått till annan borgenär måste tydligen förutsättas, att gäldenären känner till den nya betalningsorten. Närmare bestämt bör fordras, icke blott att han vet att betalning ej vidare skall erläggas å den ursprungliga betalningsorten, utan jämväl att han äger kännedom om den ort, dit borgenären flyttat eller där den nye borgenären har sitt hemvist eller sin affärslokal. Det bör icke i och för sig krävas, att borgenären genom särskilt meddelande till gäldenären underrättat honom om förändringen, utan det bör vara tillfyllest att gäldenären, på vad sätt som helst, bevisligen erhållit kännedom om den nya betalningsorten. Att bristande kännedom om betalningsorten icke kan åberopas av den som utan något besvär (t. ex. genom öppnande av en tillgänglig kalender) skulle kunnat skaffa sig erforderlig upplysning, lärer vara självklart.
Har gäldenären ej erhållit kännedom om den nya betalningsorten, kan det icke läggas honom till last att han ej därstädes verkställer betalning. Han äger sålunda förhålla sig avvaktande utan att på grund därav drabbas av påföljder av dröjsmål. Det måste s. 29 · NJA II 1936 s. 29 börjar här härvid vara utan betydelse om han gjort försök att verkställa betalningen å den ort, som tidigare var betalningsort. Har emellertid gäldenären varit okunnig, om att förändring inträffat rörande betalningsorten och fördenskull vidtagit åtgärder för betalningens verkställande i enlighet med vad tidigare gällt, torde, såsom §:ns tredje stycke innebär, borgenären böra förpliktas att ersätta gäldenären för kostnad och skada som ådragits honom genom dylika åtgärder.»
Lagrådet: »Enligt beredningens motiv bör stadgandet i första styckets första punkt så förstås att, där annat ej blivit bestämt, betalning av skuldebrev till borgenär som driver näring skall erläggas icke i dennes bostad utan i hans affärslokal, och denna regel har ansetts böra gälla även i fråga om skuldebrev som ej äger samband med borgenärens näring. Lagtextens ordalag medgiva dock jämväl den tolkning att valrätt mellan de båda betalningsställena skulle föreligga. Därest förslagets ståndpunkt anses böra vidhållas, synes därför lämpligt att denna kommer till tydligare uttryck. Det kan emellertid sättas i fråga om dylik valrätt icke borde medgivas beträffande skuldebrev som ej äger samband med borgenärens näring. Om t. ex. borgenären har sin bostad å annan ort än där han driver näring, torde det säkerligen ofta framstå för båda parterna lämpligt att betalningen av en privatskuld äger rum i borgenärens bostad och ej i affärslokalen. Lagrådet anser sig dock icke böra påyrka dylik ändring, detta med hänsyn särskilt därtill att ofta är svårt att bedöma huruvida beträffande visst skuldebrev föreligger sådant samband som nu sagts.»
I k. prop. erhöll 3 § den lydelse lagtexten utvisar.
4 §. Utgivas i större antal obligationer eller andra skuldebrev som uppenbarligen äro avsedda för den allmänna rörelsen, värde, där ej annat förbehåll träffats, betalningen fullgjord i gäldenärens affärslokal.
Lag samma vare i fråga om insättningsbevis som utfärdats av bank. Med bank förstås i denna lag envar som äger driva bankrörelse.
Lagberedningen: »Den i 3 § uppställda grundsatsen att betalning av skuldebrev i regel skall ske hos borgenären lämpar sig tydligen icke för obligationer och andra skuldebrev som äro föremål för massemission. I fråga om dylika värdepapper kan man, med hänsyn till deras stora antal och starka omsättlighet, icke utgå från att gäldenären i regel äger kännedom om på vems hand skuldebrevet befinner sig. Det naturliga är därför att dessa papper infrias hos gäldenären eller i någon bank som denne anvisat såsom inlösningsställe, en regel som ock allmänt tillämpas här i landet. Första stycket av förevarande § åsyftar ett lagfästande av denna praxis.
De masspapper, om vilka här är fråga, hava i förslaget, med obligationerna såsom exempel, angivits såsom skuldebrev, vilka utgivas i större antal och uppenbarligen äro avsedda för den allmänna rörelsen. Att närmare bestämma yad med obligation skall förstås s. 30 · NJA II 1936 s. 30 börjar här - en fråga som i Sverige är omstridd1 — har icke ansetts i detta sammanhang vara erforderligt, då värdepapper som uppfylla de nyss angivna fordringarna bliva hänförliga under denna §, oavsett huruvida de böra betecknas såsom obligationer eller ej. För att ett skuldebrev i förslagets mening skall betraktas såsom ’uppenbarligen avsett för den allmänna rörelsen’ är det ej obetingat erforderligt att handlingen är ställd till innehavaren eller eljest av löpande beskaffenhet. De ’förlagsbevis’ som åsyftas i 32 § tredje stycket erbjuda exempel på skuldebrev vilka, utan att vara i egentlig mening löpande, uppenbarligen äro avsedda för den allmänna rörelsen. Utan särskilt stadgande torde vara tydligt att §:n skall användas, icke blott å själva huvudförbindelserna, som i allmänhet endast avse huvudstol, utan jämväl å därtill utgivna räntekuponger, såväl då kupong allenast har karaktären av tillbehör till huvudförbindelsen som då den blivit föremål för särskilda rättigheter (jfr 23 §).
Man har utgått från att samtliga här ifrågakommande gäldenärer, vilka så gott som undantagslöst äro juridiska personer, hava särskild affärslokal. Finnas flere sådana lokaler, exempelvis hos banker, äger borgenären kräva betalning vid vilken som helst bland dem, såvitt ej gäldenären genom särskilt förbehåll i förskrivningen angivit viss lokal såsom uteslutande betalningsort.
Från de svenska och finska texterna förete de danska och norska en olikhet, som emellertid är mera skenbar än verklig. Enligt de sistnämnda texterna skall gäldenärens affärslokal vara betalningsort, utom för ’massegjeldsbrev’, för alla skuldebrev som äro ställda till innehavaren. I de ifrågavarande länderna förekomma emellertid skuldebrev till innehavaren praktiskt taget endast såsom obligationer eller därmed likställda papper. Någon motsvarighet till det i Sverige och Finland utbredda bruket att giva enstaka skuldebrev som ej äro avsedda för omsättning formen av innehavarepapper förekommer icke i Danmark eller Norge. Följaktligen blir tillämpningsområdet för den nu ifrågavarande regeln i samtliga länder i själva verket överensstämmande.
I andra stycket föreslås, att gäldenärens affärslokal skall vara betalningsort även för insättningsbevis som utfärdats av bank. I fråga om denna art av skuldebrev, främst motböcker och s. k. depositionsbevis, är ifrågavarande regel påkallad redan av det stora antal av sådana förbindelser, för vilka en och samma gäldenär häftar, och därav att nödiga bokföringsåtgärder böra ske vid själva betalningstillfället. Även den omständigheten, att betalningen, såvitt angår motböcker, oftast sker omedelbart på anfordran från borgenären, gör det naturligt att den avhämtas av denne. Bestämmelsen avser allenast insättningsbevis, däremot icke annan förbindelse som utgives av bank. Vid avfattande av de bestämmelser förslaget i olika sammanhang innehåller om banker har man, såsom förevarande § utvisar, utgått från att dessa bestämmelser skola omfatta de företag som enligt banklagstiftningen äga driva bankrörelse, alltså, förutom bankaktiebolag, bl. a. även sparbanker och postsparbanken.»
s. 31 NJA II 1936 s. 31 börjar här
5 §. Är förfallotid ej avtalad, vare gäldenären pliktig att infria skuldebrevet när borgenären det fordrar och äge rätt att betala så snart han själv vill. Räntebetalning värde, så länge huvudstolen ej är förfallen, fullgjord årligen å dag som efter kalendern motsvarar dagen för skuldebrevets utfärdande.
Inträffar skuldebrevs förfallotid å söndag eller annan allmän helgdag, vare nästa söckendag ansedd såsom förfallodag. Lag samma vare, där skuldebrev lyder på betalning inom viss tid, vars sista dag är allmän helgdag. Likställda med allmän helgdag vare enligt denna lag påskafton, midsommarafton och julafton.
Lagberedningens förslag:
Är — — — skuldebrevet när helst borgenären — — — vill. Inträffar — — — dag är allmän helgdag.
Lagberedningen: »Ett skuldebrevs förfallotid eller sättet för denna tids beräknande framgår i regel av själva handlingen eller av omständigheterna vid dess tillkomst. I den mån så ej är fallet bör det stå envar av kontrahenterna fritt att efter eget skön taga initiativ till skuldförhållandets avveckling. I förevarande § har därför, i anslutning till gällande rätt,1 upptagits en bestämmelse av innehåll att, för den händelse förfallotid ej är avtalad, gäldenären skall vara pliktig att betala förskrivna beloppet när helst borgenären det fordrar och berättigad att betala så snart han själv vill.
Såsom av den föreslagna avfattningen framgår, rubbar förslaget icke den i Sverige hävdvunna regeln att utfäst ränta skall, så länge kapitalbeloppet ej förfallit till betalning, utgivas årligen, därest ej annorledes överenskommits.2
Lagen d. 30 maj 1930 om beräkning av lagstadgad tid föreskriver i 2 § att om tid, då enligt lag eller särskild författning åtgärd sist skall företagas, infaller på söndag eller annan allmän helgdag, åtgärden må företagas å nästa söckendag. I fråga om beräkningen av avtalsmässigt fastställda tider hava likartade bestämmelser meddelats, bl. a., för växlar och checkar,3 men däremot ej för skuldebrev. Denna brist synes i detta sammanhang böra avhjälpas. För vinnande av en enkel och lättfattlig regel har därvid valts den avfattningen att, med hänsyn till den mellankommande helgdagen, nästa söckendag skall anses såsom förfallodag. Det blir följaktligen från sistnämnda dag, och ej från den föregående helgdagen, som uppskovsränta skall beräknas, om skuldebrevet ej behörigen infrias.4 Förslagets avfattning avviker i denna del från växellagens, vars bestämmelse att ’betalning ej må krävas förrän s. 32 · NJA II 1936 s. 32 börjar här nästa söckendag’ givit anledning till meningsskiljaktigheter i fråga om beräkningen av uppskovsränta.1»
Lagrådet: »Såsom beredningen framhållit, rubbar förslaget icke den i praxis erkända regeln att upplupen ränta å skuld, som ej förfallit till betalning, skall gäldas årligen, där ej annat överenskommits. Men å andra sidan förbigår förslaget nämnda regel med tystnad. Det kan ifrågasättas om icke, med hänsyn till förslagets ingående reglering i övrigt av skuldebrevsinstitutet och särskilt till innehållet i 16 och 20 §§, regeln lämpligen bör upptagas i lagen. Detta torde i så fall kunna ske genom ett tillägg till första stycket i förevarande §.
Paragrafens andra stycke innehåller bestämmelse för det fall att skuldebrevs förfallotid — vartill i detta sammanhang torde vara att hänföra icke endast avtalad förfallotid utan också ej avtalad tid då enligt första stycket borgenären fordrar betalning eller gäldenären erbjuder sådan — inträffar å söndag eller annan allmän helgdag eller att skuldebrev lyder på betalning inom viss tid, vars sista dag är allmän helgdag. Likartade bestämmelser som den här föreslagna finnas redan, såsom beredningen påpekat, bl. a. dels i lagen d. 30 maj 1930 om beräkning av lagstadgad tid och dels i växel- och checklagarna. Vad sistnämnda tre lagar angår, har lagrådet innevarande år haft att granska vissa numera antagna ändringsförslag (S. F. S. nr 98—100) åsyftande att, såvitt dessa lagar angår, med helgdagar jämställa påskaftonen, midsommaraftonen och julaftonen. I motiveringen till berörda ändringsförslag hade, under erinran att lagen om beräkning av lagstadgad tid icke avsåge tider som bestämts genom avtal eller viljeförklaringar samt att ej heller i övrigt i svensk rätt funnes någon allmän bestämmelse som reglerade det fall att en rättshandling enligt avtal eller viljeförklaring skulle vidtagas å söndag eller annan allmän helgdag, detta förhållande åberopats såsom skäl för att icke meddela någon allmän regel för det fall att en rättshandling enligt avtal eller viljeförklaring skulle vidtagas å någon av de förut nämnda söckendagarna. Därest beredningens förslag i det avseende varom nu är fråga antages, synes ställningen bliva i viss mån förändrad. Visserligen avser förslaget icke direkt att införa någon allmän bestämmelse för det fall att enligt avtal eller viljeförklaring en rättshandling skall företagas å helgdag, men det synes å andra sidan böra beaktas att införandet av en dylik bestämmelse i fråga om ett så centralt och praktiskt viktigt institut som skuldebrevet säkerligen kommer att erhålla betydelse icke allenast genom en vidsträckt direkt tillämpning utan också genom analogisk användning. Det synes då böra övervägas om icke jämväl beträffande betalning av skuldebrev de tre s. 33 · NJA II 1936 s. 33 börjar här nämnda söckendagarna lämpligen må likställas med helgdagar. Väl kunna i fråga om skuldebrev icke lika starka skäl åberopas för ett stadgande i sådan riktning som beträffande växel och check. Möjligheten för bankerna att å dessa sockendagar hålla sina kontor stängda torde nämligen icke vara på samma sätt beroende av ett dylikt stadgande då fråga är om skuldebrev. Men vissa icke betydelselösa praktiska skäl kunna dock åberopas för att här ej göra någon åtskillnad. Sålunda må framhållas att förmågan att å viss dag infria ett skuldebrev lätt kan tänkas bliva ofördelaktigt påverkad av att lagen beträffande vissa andra slag av krediter föreskriver betalningsanstånd utöver samma dag. Av en viss vikt torde det även vara att lagstiftningen i förevarande hänseende icke företer onödiga skiftningar.»
I k. prop. erhöll 5 § den avfattning lagtexten utvisar.
6 §. Är i skuldebrev ränta utfäst, skall den, där betalningstiden försittes, utgå efter enahanda grund som före förfallodagen.
Är ränta ej utfäst, gälle i fråga om skyldighet att den giva vad i 9 kap. 10 § handelsbalken sägs.
Lagberedningens förslag:
Är i skuldebrev ränta utfäst, skall den, sedan gälden förfallit till betalning, utgå efter enahanda grund som därförinnan.
Är ränta — — — sägs.
Har borgenären av dröjsmål med betalningen haft särskild skada, vilken ej skall anses ersatt genom räntan, njute han därför ersättning såsom för annan skada.
Lagberedningen: »Fordringar enligt skuldebrev äro, såvitt betalning inom kort tid ej är utfäst eller eljest åsyftad, i allmänhet avsedda att bära ränta. Det har fördenskull övervägts att i den nya lagstiftningen upptaga en fullständig reglering av räntepliktens förutsättningar och innebörd. Emellertid har beredningen funnit sig böra avstå från att framlägga förslag härom.
Såvitt angår tiden före skuldebrevets förfallodag grundar sig ränteplikten städse på gäldenärens åtagande och är i regel även närmare bestämd därigenom. Uppgiften för en legal reglering är följaktligen i det väsentliga begränsad till att meddela erforderliga tolkningsföreskrifter. Behovet av lagstiftning härutinnan torde icke kunna betecknas såsom mera trängande. Ej ens för det viktigaste av de avtal som föranleda utställande av skuldebrev, nämligen försträckningsavtalet, synes man i detta sammanhang böra föreslå fullständiga stadganden om ränta. Ty dessa kunna ej lämpligen lösryckas från sitt samband med åtskilliga andra spörsmål rörande försträckning. Härtill kommer att den nuvarande tiden, med dess växlande och osäkra förhållanden å penningmarknaden, ej synes ägnad för en räntelagstiftning som skulle hava utsikt att bliva bestående. Slutligen torde det få anses uteslutet att i s. 34 · NJA II 1936 s. 34 börjar här detta stycke uppnå närmare överensstämmelse mellan lagarna i de olika nordiska länderna.
Något annorlunda ter sig förhållandet i fråga om ränta och andra påföljder vid dröjsmål med betalning. Det är nämligen särdeles vanligt att i skuldebrev icke intagas några bestämmelser om ränta och andra påföljder på grund av sådant dröjsmål. I denna del kan spörsmålet följaktligen icke förbigås i lagen. Vid övervägande därav har beredningen, av samma skäl som nyss anförts, stannat vid att föreslå bibehållandet av de nuvarande, i 9 kap. 10 § handelsbalken givna bestämmelserna om uppskovsränta å skuld varå ränta överhuvud ej varit utfäst, varemot i fråga om uppskovsränta i andra fall en från gällande lag i viss mån avvikande regel ansetts böra upptagas i förslaget.
Beträffande uppskovsränta å skuldebrev, som innehåller utfästelse av ränta, kan i allmänhet icke vara föremål för tvivel att förräntning skall ske även efter förfallotiden, ej heller att den fortsatta förräntningen bör vara oberoende av huruvida dröjsmålet är att tillskriva vållande hos gäldenären. Häråt gives uttryck i första stycket av förevarande §. Tydligt är emellertid att, när det beror av borgenären att betalning ej kunnat ske, ränteplikten i allmänhet bortfaller. Detta följer av allmänna rättsgrundsatser1 och för vissa fall av 3 § sista stycket.
I fråga om löpande skuldebrev innehåller den gällande svenska rätten en avvikande bestämmelse, som i alltför stor utsträckning synes tillgodose gäldenärens intresse. I 10 § 10 mom. förordningen om nya utsökningslagens införande stadgas nämligen, såvitt angår dylika skuldebrev, att gäldenären ej är skyldig att gälda ränta för längre tid efter förfallodagen än från den dag då borgenären fordrat betalning, där ej gäldenären annorledes sig förbundit. Detta stadgande sammanhänger historiskt med det bysättningstvång, som enligt den äldre rätten hotade en gäldenär vilken ej höll penningar i beredskap så att han kunde omedelbart vid anfordran betala en förfallen förskrivning, även om han först genom anfordringen erhållit kännedom till vem betalningen skulle ske. Bestämmelsens betydelse är numera i verkligheten ringa, enär det är vanligt att dess tillämplighet vid ränteutfästelser i löpande skuldebrev uteslutes genom särskilt åtagande att erlägga ränta ’tills betalning sker’. Enär gäldenären i allmänhet även då skuldebrevet är löpande har kännedom om borgenären och, där han skulle sakna sådan kännedom, är jämlikt 3 § fritagen från påföljder av dröjsmål, synas tillräckliga skäl ej föreligga att från den allmänna regelns tillämpningsområde undantaga de löpande förskrivningarna. Stadgandet i 10 § 10 mom. av förordningen om nya utsökningslagens införande bör sålunda upphävas.
Vad härefter angår räntesatsens höjd skall naturligtvis vad därom må hava avtalats lända till efterrättelse. I brist på särskilt s. 35 · NJA II 1936 s. 35 börjar här avtal om uppskovsräntans höjd är det mest närliggande att den får utgå efter samma räntesats som utfästs för tiden före förfallodagen. Riktigheten härav är för den gällande rättens del bestridd. Sålunda har gjorts gällande, att lagens regler om uppskovsränta i det fall att ränta icke blivit utfäst borde tillämpas även då sådan utfästelse skett och oavsett om den utfästa räntan är högre eller lägre än den legala.1 För att underkänna ett åtagande att betala högre ränta lär endast kunna anföras det skäl, att de legala reglerna skulle hava till uppgift att förebygga gäldenärens betungande genom oskäligt hög ränta. Sedan den äldre ockerlagstiftningens legala räntemaxima genomgående blivit upphävda, kan det emellertid icke antagas, att reglerna om uppskovsränta skulle hava någon sådan uppgift.2 Till stöd för att icke tillämpa en utfäst räntesats som är lägre än den legala kan anföras, att den borgenär som betingat sig viss ränta icke bör efter förfallotiden vara sämre ställd än den som medgivit räntefri kredit.3 Man torde dock få antaga, att den lägre ränta, som borgenären själv funnit tillfredsställande för tiden före förfallodagen, genomsnittligen torde komma den i det särskilda fallet skäliga uppskovsräntan närmare än den legala räntan, som under tider av riklig penningtillgång kan bliva alltför hög. På denna grund, som redan för den gällande rättens del torde vara avgörande,4 har beredningen ansett sig icke böra föreslå tillämpning av den legala uppskovsräntan i de fall om vilka nu är fråga.
Emellertid kan det icke förnekas, att borgenärens intresse av punktlig betalning skulle bliva bättre tillgodosett, om även i dessa fall någon skärpning av gäldenärens förräntningsskyldighet inträdde vid dröjsmål med betalningen. I sådant hänseende har man övervägt att — i viss anslutning till den nu gällande danska rätten" — föreslå en förhöjning vid dröjsmål av den avtalade räntesatsen med 1 %. En antydan härom innefattades i det utkast, varöver yttranden från myndigheter m. fl. inhämtats. I de yttranden, som beröra denna fråga, hava framträtt delade meningar om lämpligheten av en sådan förhöjning av räntesatsen. Vid sådant förhållande och då, såsom ovan anförts, beredningens förslag ej åsyftar en fullständig nydaning av bestämmelserna om uppskovsränta, har man stannat vid att föreslå, att ränta skall, sedan gälden förfallit till betalning, utgå efter enahanda grund som därförinnan.
s. 36 NJA II 1936 s. 36 börjar här
I tredje stycket har upptagits en bestämmelse angående borgenärens rätt till ersättning för sådan skada, som icke täckes av uppskovsräntan. Spörsmålet härom är föremål för ovisshet, och en bestämmelse därom har ansetts icke böra saknas i förslaget. Frågan gäller visserligen icke allenast dröjsmål med betalning på grund av skuldebrev, men dess allmänna natur lärer ej utgöra hinder för dess behandling i förevarande sammanhang.
Spörsmålet behandlas uttryckligen i åtskillig främmande lagstiftning och har där, åtminstone såvitt angår lagar från senare tid, övervägande lösts i den riktningen att borgenär, som genom dröjsmålet lider skada vilken icke täckes av uppskovsräntan, i större eller mindre utsträckning äger rätt till ersättning därför. I Danmark och Norge har uppfattningen tidigare varit den, att uppskovsränta vore den enda ersättning som en borgenär kunde erhålla på grund av gäldenärens dröjsmål med betalning, men i den nyare litteraturen är man i allmänhet benägen att tillerkänna borgenären ersättning jämväl därutöver. I vårt land uttalade lagkommittén — i motiveringen till ett föreslaget förbud mot vitesavtal vid försträckning — att räntan å ett försträckt belopp alltid borde anses utgöra fullt skadestånd för dröjsmål med betalningen.1 I motiven till nya lagberedningens år 1894 avgivna förslag till lag om köp och byte framhölls, att en i förslaget intagen bestämmelse om ränta å köpeskilling som ej i tid erlades fått en avfattning, som utmärkte att säljaren utöver ränta ej ägde erhålla annan gottgörelse för kostnad och skada som drabbat honom i anledning av godsets innehållande. Vid granskning av detta förslag uttalade högsta domstolens flesta ledamöter, att det missförstånd att säljaren i omedelbar anledning av köparens dröjsmål med köpeskillingens erläggande skulle äga njuta ersättning utöver föreskriven ränta icke torde vara att befara.2 I 1905 års köplag eller i de svenska förarbetena till densamma beröres ifrågavarande spörsmål icke, och i motiven till Danmarks och Norges motsvarande lagar upplyses, att kommitterade avsett att lämna spörsmålet öppet. I den svenska litteraturen föreligga talrika uttalanden emot borgenärens rätt till annat skadestånd än uppskovsränta, men därjämte yttranden av författare, som intaga en motsatt ståndpunkt.3
Till denna senare ståndpunkt ansluter sig beredningen. För det fall att en gäldenär som utfäst sig att prestera viss myckenhet av en vara åsidosätter denna förpliktelse stadgas i vår rätt, likasom annorstädes, skyldighet för gäldenären att ersätta därav uppkom- men skada. Med denna grundsats är det icke väl förenligt att vid utebliven betalning av penningskuld begränsa borgenärens skadeståndsanspråk till den genom avtal eller lagbestämmelse fastställda räntan. Emellertid torde av praktiska hänsyn böra göras en i själva verket mycket betydelsefull modifikation i borgenärens rätt.
s. 37 NJA II 1936 s. 37 börjar här
Rätten till ränta förutsätter icke någon bevisning om att avsaknaden av det penningbelopp, vars betalning fördröjts, för borgenären medfört förlust som motsvarar räntan, eller ens att förlust överhuvud uppstått. Den oupphörligt återkommande och vanligen föga betydelsefulla frågan om förhandenvaron och omfattningen av sådan förlust måste i borgenärens intresse kunna lösas utan den omgång, som skulle föranledas av särskild utredning. Motsvarande skäl lära påkalla, att borgenärens rätt begränsas till den fastställda räntan även i sådana situationer, då hans ränteförlust varit större därför att han skulle haft möjlighet till en mera gynnsam placering eller nödgats upplåna medel till en högre räntesats.1 Det har sålunda ansetts icke böra ifrågakomma att, såsom skett exempelvis i tysk rätt, medgiva borgenären ersättning för varje bevislig skada utöver den fastställda uppskovsräntan. Fastmera har i förslaget ersättningen begränsats till ’särskild skada’, vilken ej skall anses ersatt genom räntan.
Såsom exempel på sådan särskild skada kan anföras, att borgenären på grund av betalningens uteblivande blir ur stånd att förhindra en förlustbringande exekutiv auktion å honom tillhörig egendom2 eller att eljest bevaka sin rätt vid en auktion eller vid något annat tillfälle då en affär måste uppgöras utan uppskov. Mera praktiska äro de fall då borgenären genom dröjsmålet gått miste om möjligheten att vid förfallotiden omväxla beloppet efter en då rådande, för honom förmånlig kurs. Vissa fall av denna typ hava gjorts till föremål för en särskild regel i 7 § andra stycket, medan andra fall, t. ex. de som avse betalning här i riket i svenskt mynt,3 bliva att behandla enligt nu förevarande bestämmelse.
Tillämpning av denna torde icke alltför ofta ifrågakomma. Bortsett från sådana fall där skadan grundas på allmänna förskjutningar i penningvärdet torde nämligen vissa allmänna förutsättningar för skadeståndsskyldighet endast sällan vara uppfyllda beträffande särskild skada på grund av dröjsmål med penningbetalning. Det måste sålunda även vid tillämpning av den nu föreslagna bestämmelsen fasthållas, att skadan skall hava kunnat på förhand av gäldenären beräknas bliva en följd av dröjsmålet och att borgenären måste hava varit ur stånd att förebygga den; förstnämnda betingelse torde mycket ofta föranleda, att borgenären för att trygga sin rätt till ersättning för särskild skada måste hava gjort gäldenären uppmärksam på att sådan skada lätt kan inträffa. Om dessa allmänna förutsättningar för skadeståndsskyldighetens inträde gives i förslaget en erinran på det sättet, att borgenären säges skola njuta ersättning såsom för annan skada.
Såsom ovan anmärkts kan i fråga om ränteplikten ej uppnås nordisk rättsgemenskap. Det finska förslaget är överensstämmande med det svenska, men de danska och norska förslagen förete betydandes. 38 · NJA II 1936 s. 38 börjar här avvikelser. Enligt det sistnämnda förslaget skall gäldenären efter skuldebrevets förfallotid erlägga ränta efter 5 % om året, dock att högre ränta skall utgå, därest gäldenären på särskild grund (t. ex. avtal) är förpliktad att utgiva sådan ränta. Borgenären bibehålles även vid sin rätt till ersättning för sådan skada som räntan icke täcker. Då dröjsmål med betalningen beror av borgenären, skall gäldenären ej vidkännas ränta så länge detta förhållande varar, även om gälden förut löpte med ränta. Om gäldenären med hänsyn till omständigheterna hade bort insätta medlen i bank, är han skyldig att erlägga den ränta som härigenom hade kunnat erhållas. Det danska förslaget upptager i förevarande § bestämmelser om verkan av borgenärens dröjsmål, i nära överensstämmelse med det norska förslagets innehåll i denna del. Dessutom upptagas på annat ställe i förslaget (§ 55) allmänna bestämmelser om uppskovsränta; de avse även andra betalningsförpliktelser än dem som grundas på skuldebrev. Såsom huvudregel föreslås att den som på grund av avtal är skyldig ett bestämt penningbelopp men icke betalar i rätt tid skall erlägga ränta efter 5 % årligen från den dag då betalning skulle hava erlagts. Om borgenären på annan grund kunde kräva högre ränta behåller han emellertid rätten därtill; likaså behålles han vid sin rätt till ersättning för skada, som icke täckes av räntan.»
Vid granskningen i lagrådet avgåvos följande yttranden:
Lagrådet: »Lagberedningen har av angivna skäl ansett en mera fullständig reglering av räntespörsmålet icke böra upptagas i förevarande lagstiftning. Endast beträffande ränta efter förfallodagen, då ränta är utfäst i skuldebrevet, har föreslagits ändring i gällande lag, sålunda icke i fråga om uppskovsränta å ej räntebärande fordring. Då gällande regler på området näppeligen kunna anses för nutida förhållanden väl avpassade, hade det otvivelaktigt varit till stor fördel att, såsom skett i de danska och norska förslagen, få räntespörsmålen i större utsträckning upptagna till prövning i detta sammanhang. I sakens nuvarande läge och då för beredningens ståndpunkt talar att särskilt frågan om uppskovsränta å ej räntebärande fordringar har synnerligen liten praktisk betydelse när det gäller fordringar grundade på skuldebrev, anser sig lagrådet emellertid icke böra påyrka förslagets fullständigande i angivna hänseende.
I fråga om ränta i det med §:ns första stycke avsedda fall har lagberedningen i motiveringen till sitt preliminära utkast framställt tanken på att sådan ränta skulle vid dröjsmål med betalningen utgå med viss förhöjning. Vissa skäl tala onekligen härför; särskilt kan framhållas att, därest ett dylikt stadgande om straffränta gives, man har starkare motiv att, såsom beredningens förslag i sista stycket innefattar, medgiva ersättning endast för ’särskild skada vilken ej skall anses ersatt genom räntan’, sålunda icke för all skada, som ej direkt täckes av denna. Då emellertid denna fråga måste anses stå i nära samband med frågan om uppskovsränta i s. 39 · NJA II 1936 s. 39 börjar här andra fall och en ändring av sådan betydelse som den ifrågasatta icke torde böra vidtagas utan mera ingående utredning, anser lagrådet att stadgandet i förevarande stycke — som innebär att vad nu i fråga om icke löpande skuldebrev lärer i praxis gälla skall tillämpas också beträffande löpande förbindelser — bör såsom provisorisk lösning i sak godtagas.
Beträffande avfattningen av första stycket kan anmärkas att det synes böra komma till uttryck dels att stadgandet här gäller det fall att utfästelsen av ränta endast avser tiden till förfallodagen och dels att stadgandet icke är tillämpligt om det beror av borgenären att betalning ej blir behörigen erlagd.
I tredje stycket gives enligt motiven en erinran om de allmänna förutsättningarna för skadeståndsskyldighetens inträde genom orden ’såsom för annan skada’. I sista punkten i 7 § upptages emellertid för det där angivna särskilda fallet den viktiga regeln · att om dröjsmålet beror av borgenären eller av lagbud, avbrott i den allmänna samfärdseln eller liknande oöverstigligt hinder, som ej bort av gäldenären tagas i beräkning vid skuldebrevets utfärdande, första stycket i 7 § skall äga tillämpning, det vill säga att skadestånd ej skall utgå. Innehållet i denna regel, vilken säkerligen är avsedd att äga allmän giltighet åtminstone på skuldebrevets område och antagligen analogivis även därutöver, i den mån ej särskilda bestämmelser gälla, torde alltså få anses utgöra del av de allmänna förutsättningar för skadeståndsskyldighetens inträde, varom talas i motiven till tredje stycket i 6 §. En något annorlunda formulerad regel finnes emellertid i 24 § köplagen, även den av beskaffenhet att böra betraktas såsom uttryckande en allmän förutsättning för skadeståndsskyldighets inträde, då fråga är om underlåtenhet att fullgöra en prestation av generisk art. Även om praktiskt taget det knappast torde föreligga någon skillnad mellan de båda reglerna, synes dock kunna ifrågasättas om icke, med hänsyn till att deras verkningar i båda fallen analogivis torde sträcka sig utanför det område för vilket de närmast givits, det varit önskvärt att reglerna fått så överensstämmande lydelse som möjligt. Då emellertid avsevärda olägenheter praktiskt sett knappast torde kunna uppkomma av nämnda olikhet, finner lagrådet sig icke böra göra någon hemställan om undanröjande av densamma. Däremot vill. lagrådet ifrågasätta om icke inom det nu förevarande lagförslaget full överensstämmelse mellan 6 och 7 §§ borde åstadkommas genom att i tredje stycket av 6 § införes den allmänna skadeståndsregel som finnes intagen i sista punkten andra stycket i 7 § och därefter i sistnämnda lagrum hänvisas till den sålunda uppflyttade regeln. Därigenom vinnes formell klarhet att uti ifrågavarande avseende regleringen även vad angår skadeståndsskyldigheten i 6 § tredje stycket är att finna uti förevarande lag och icke uti allmänna rättsgrundsatser utanför densamma.»
Just.R:n Geijer och Bagge: »Lagberedningen har anslutit sig till den uppfattningen att borgenär, som genom dröjsmålet lider s. 40 · NJA II 1936 s. 40 börjar här skada vilken icke täckes av uppskovsräntan, bör härför erhålla ersättning. Beredningen har emellertid ansett sig av praktiska hänsyn böra häri göra den modifikationen att denna ersättning begränsas till ’särskild skada, vilken ej skall anses ersatt genom räntan’. Såsom exempel på skada som skall anses på detta sätt redan ersatt anföres i motiven kostnad som uppkommit därigenom att borgenären nödgats upplåna medel till en högre räntesats. Särskild skada som skall ersättas är däremot enligt motiven t. ex. skada uppkommen därigenom att borgenären på grund av betalningens uteblivande blir ur stånd att förhindra en förlustbringande exekutiv auktion å honom tillhörig egendom eller att eljest bevaka sin rätt vid en auktion eller vid något annat tillfälle då en affär måste uppgöras utan uppskov.
Följden av den av beredningen intagna ståndpunkten blir alltså att, om borgenären genom upplåning av medel till högre räntesats förebygger uppkomsten av sistnämnda skada, han får själv stå kostnaden därför.
Det är dock icke skäligt att den, som är genom motpartens förfarande utsatt för skada och till förekommande därav — i överensstämmelse med regeln att han skall göra vad han kan för att förebygga sådan skada försåvitt det kan ske utan avsevärd olägenhet för honom själv — upplånar penningar till låt vara obetydligt högre ränta, icke skall erhålla ersättning för denna utgift, som förorsakats enbart av motparten. Än mera obilliga synas den föreslagna regelns följder bli i det fall att en borgenär i syfte att förebygga skadan med avsevärd olägenhet för sig själv upplånar medel till betydligt höjd räntesats. Han bör icke straffas för detta förståndiga och för motparten fördelaktiga förfarande genom att berövas den ersättning som rättvisligen bör tillkomma honom. Även om sådana fall som de nu nämnda måhända icke bliva särskilt talrika, synes dock principiellt foga tilltalande att i lagen införa ett stadgande av den föreslagna innebörden; och de praktiska hänsyn som åberopats till stöd för stadgandet synas knappast vara av den betydelse att de rättfärdiga detsamma.
Det tredje stycket torde därför böra avfattas sålunda att därav framgår att, om borgenären av dröjsmål med betalningen haft skada vilken icke täckes av räntan, han därför skall njuta ersättning.»
I k. prop. erhöll 6 § denna avfattning:
Är i skuldebrev — - förfallodagen.
Är ränta — — — sägs.
Har borgenären av dröjsmål med betalningen haft särskild skada, vilken ej skall anses ersatt genom räntan, njute han därför ersättning såsom för annan skada.
Departementschefen anförde: »Angående avfattningen av 6 § första stycket, som handlar om uppskovsränta i vissa fall, har lagrådet ansett att däri bör komma till uttryck dels att stadgandet här s. 41 · NJA II 1936 s. 41 börjar här gäller det fall att utfästelsen av ränta endast avser tiden till förfallodagen och dels att stadgandet icke är tillämpligt om det beror av borgenären att betalning ej blir behörigen erlagd. I förstnämnda hänseende har jag icke funnit nödigt att vidtaga någon ändring av förslagets avfattning; utan särskilt stöd i texten torde det nämligen vara tydligt att bestämmelsen icke avser att förhindra avvikande överenskommelser om uppskovsränta. I övrigt synes anmärknin gen kunna tillgodoses på det sätt, att stadgandet erhåller en lydelse, enligt vilken det blir tillämpligt allenast där betalningstiden försittes.
Tredje stycket av 6 § upptager en regel om ersättningsskyldighet, där borgenären av dröjsmål med betalningen haft särskild skada, vilken ej skall anses ersatt genom räntan. Förslagets huvudsakliga ståndpunkt i detta för närvarande starkt omtvistade spörsmål har godtagits av lagrådet. Emellertid har lagrådet ifrågasatt om icke de förutsättningar för skadeståndsskyldighet vilka i förslaget för ett särskilt hithörande fall angivas i 7 § andra stycket sista punkten borde införas i den nu ifrågavarande allmännare bestämmelsen, vartill därefter skulle i 7 § göras en hänvisning. Tillräckliga skäl torde dock icke föreligga för den ifrågasatta redaktionella ändringen. Vad angår det fall att dröjsmålet beror av borgenären, lärer av en jämförelse med 6 § första stycket i dess nu föreslagna ändrade avfattning med tillräcklig tydlighet framgå, att gäldenären skall vara fri från ersättningsskyldighet. De övriga i berörda del av 7 § upptagna omständigheterna, vissa fall av s. k. force majeure, förekomma jämförelsevis ofta i fråga om de betalningar i internationella förhållanden, som avses i 7 §, men äro däremot praktiskt taget utan betydelse i inhemska förhållanden —åtminstone om man bortser från sådana utomordentliga situationer som lära bliva föremål för särskild undantagslagstiftning, angående moratorium o. dyl. Ett uppmärksammande just av dessa sällsynta fall i 6 § skulle skymma blicken för vissa andra allmänna skadeståndsbetingelser av större vikt, t. ex. om skadans beskaffenhet att kunna förutses av gäldenären, vilka ej lämpligen kunnat i detta sammanhang upptagas till särskild reglering.
Två ledamöter av lagrådet hava påyrkat en saklig ändring i 6 § tredje stycket; enligt deras mening borde stadgandet medgiva ersättning för all skada vilken icke täckes av räntan. Till skillnad från lagberedningen anse alltså dessa ledamöter att ersättning bör utgå även för förlust, som för borgenären uppkommit genom att han nödgats upplåna medel till högre räntesats än den enligt lag eller avtal utgående uppskovsräntan. Även om, åtminstone beträffande några undantagsfall som inom lagrådet exemplifierats, vissa billighetsskäl kunna åberopas till stöd för den påyrkade ändringen, torde dock för det övervägande antalet fall en avgörande vikt tillkomma de praktiska hänsyn som av lagberedningen åberopats till stöd för förslagets ståndpunkt. Denna, som lämnats utan anmärkning av två av lagrådets ledamöter, har därför bibehållits.»
s. 42 NJA II 1936 s. 42 börjar här
6 § erhöll slutlig avfattning på förslag av utskottet, som yttrade:
»Enligt tredje stycket av denna § i förslaget skall borgenär som av dröjsmål med betalning haft särskild skada, vilken ej skall anses ersatt genom räntan, därför njuta ersättning såsom för annan skada. Utskottet vill icke bestrida att fall kunna förekomma, då ett särskilt skadestånd bör utgå utöver uppskovsränta, såsom ock någon gång i rättspraxis har antagits. Starka begränsningar, i synnerhet i fråga om orsakssammanhangets beskaffenhet och skadans förutsebarhet, måste dock härvid iakttagas. En i dessa viktiga delar fullt tydlig bestämmelse möter dock stora svårigheter, så länge motsvarande frågor inom den allmänna skadeståndsrätten ej blivit reglerade i lag. Utskottet anser därför lämpligast att icke nu något stadgande i ämnet meddelas.»
I reservation av hr Linnér m. fl. tillstyrktes godkännande av K. M:s förslag oförändrat och till stöd härför anfördes:
»På sätt utskottets majoritet yttrat kunna fall förekomma då ett särskilt skadestånd bör utgå utöver uppskovsränta. Sådana fall ha ock redan förekommit i rättspraxis. Vid sådant förhållande synes det oss icke lämpligt att underlåta att i lagen intaga ett stadgande i ämnet. Med den begränsning propositionen föreslagit torde icke behöva befaras att obehöriga skadeståndsanspråk skulle kunna vinna stöd av stadgandet. Vi vilja emellertid understryka att en tillämpning av allmänna skadeståndsregler synes böra medföra starka begränsningar i skadeståndsrättens omfattning, isynnerhet med hänsyn till orsakssammanhangets beskaffenhet och skadans förutsebarhet.»
Utskottets förslag godkändes av riksdagen.
7 §. Är skuldebrev ställt att betalas i myntslag som icke är gångbart å den ort där betalningen sker, må, där ej annat förbehåll träffats, skulden gäldas i ortens mynt efter värdet å betalningsdagen.
Varder skuldebrev å myntslag som ej är gångbart å den ort där betalning skall ske icke i rätt tid infriat, och har kursen å det utländska myntslaget där fallit, äge borgenären kräva betalning i ortens mynt efter kursen å den dag då betalning hade bort erläggas. Föranleda omständigheterna annan beräkning av den skada borgenären må hava lidit genom kursfallet, värde betalningen därefter lämpad. Kan det antagas att borgenären ej av kursfallet haft skada, gälle vad i första stycket är sagt. Beror dröjsmålet av borgenären, eller av lagbud, avbrott i den allmänna samfärdseln eller liknande oöverstigligt hinder, som ej bort av gäldenären tagas i beräkning vid skuldebrevets utfärdande, äge första stycket ock tillämpning.
Lagberedningen: »Frågor angående betalning i främmande myntslag hava under de senare årtiondena visat sig äga en avsevärd praktisk betydelse, och ett behov av deras reglering gör sig gällande även i förhållandet mellan de nordiska länderna.
s. 43 NJA II 1936 s. 43 börjar här
I åtskilliga främmande länders rätt äro hithörande frågor lösta. Enligt fransk lagstiftning (civillagen art. 1243, 1895 och handelslagen art. 143) skall betalning ske i det myntslag, varå betalningsförpliktelsen lyder. I engelsk rätt gäller (för växelförhållanden enligt växellagen § 72 mom. 4) att en borgenär, som har att fordra ett belopp i utländskt mynt, kan kräva betalning i engelskt mynt efter omräkning enligt förfallodagens kurs, där ej annat förbehåll gjorts. Den schweiziska lagen om skuldförhållanden stadgar i fråga om växlar (art. 756) att en i främmande mynt utsatt växelsumma kan betalas i landets mynt efter värdet å förfallotiden, där ej effektiv betalning i det främmande myntslaget uttryckligen föreskrivits. Den nu upphävda tyska växelordningen (art. 37) upptog en bestämmelse med enahanda innehåll. Den tyska civillagen (§ 244) stadgar likaledes rätt för gäldenären att, där ej annat förbehållits, betala i inländskt mynt, men omräkning skall ske enligt det ’kursvärde’ som vid tiden för betalningen gäller på betalningsorten.
Sistnämnda regel överensstämmer med de grundsatser, som i nyare rättspraxis tillämpats i de nordiska länderna.1 Enligt de nordiska växellagarna av 1880 kunde, där det mynt varå växel lydde ej var gångbart på betalningsorten och växelgivaren icke särskilt föreskrivit betalning i det främmande myntslaget, växelsumman gäldas i inländskt mynt efter den växelkurs, vartill på den ort, där betalningen skedde, eller på närmaste inländska växelplats växlar utställda i det främmande myntslaget och lydande på betalning vid uppvisandet, köptes å den tid inlösen skedde; om inlösen ej skett rättidigt och kursen å det främmande myntet fallit, skulle den kurs beräknas, som gällde när växeln uppvisades, dock att växelinnehavaren, om han dröjt med uppvisandet, ej ägde beräkna högre kurs · än som gällde å förfallodagen (§§ 35, 36). Den finska växelstadgan av 1858 innehöll väsentligen överensstämmande föreskrifter (§§ 36, 37). Den svenska växellagens bestämmelser skulle enligt 1898 års checklag äga motsvarande tillämpning å check. Enligt 1932 års växellag (41 §) gäller — bortsett från de undantagsfall där effektiv betalning i främmande mynt är betingad — att gäldenären, i stället för att fullgöra likviden i det mynt växeln angiver, kan, om han så finner lämpligt, erlägga betalning i landets mynt efter värdet å förfallodagen. Denna valrätt går förlorad, om förfallotiden försittes. Växelinnehavaren äger då kräva, att betalningen fullgöres i landets mynt och bestämma huruvida värdet därvid skall beräknas efter förfallodagens eller betalningsdagens kurs.
Såsom framgår av den nu lämnade översikten uppstår, då en betalningsförpliktelse lyder å främmande mynt, i första rummet den frågan, huruvida betalningen, enbart eller alternativt, får verkställas i inhemskt mynt, och i jakande fall huru omräkningen skall ske. Härtill ansluter sig — för det fall att betalning ej sker i behörig tid och därefter de båda myntens värdeförhållande ändrats - s. 44 · NJA II 1936 s. 44 börjar här spörsmålet, huruvida betalningsförpliktelsens innehåll på grund av den sålunda inträffade förskjutningen bör undergå någon förändring.
Den regel, som i första stycket föreslås angående betalningssättet, har begränsats till att avse frågan, huru betalning skall verkställas, då skuldebrevet är ställt att betalas i myntslag som icke är gångbart å den ort där betalningen sker. Det har befunnits icke vara möjligt att för det vidsträckta område, som beröres av förslaget, uppställa närmare regler till ledning för det understundom vanskliga avgörandet av i vilket myntslag ett skuldebrev skall anses vara ställt. Förslaget upptager sålunda, bl. a., icke någon motsvarighet till regeln i 41 § växellagen angående myntslag som har enahanda benämning men olika värde i olika länder, ett spörsmål som, med hänsyn till de växlande förhållanden varunder det kan uppkomma, icke ansetts kunna lösas genom en allmän regel.
Där gäldenären har utfäst betalning i främmande mynt och följaktligen äger rätt att fullgöra betalningen i sådant mynt,1 är det icke givet, att borgenären också skall äga fordra sådan betalning. I det stora flertalet fall kan det vara mer eller mindre olägligt för gäldenären att erlägga betalningen i främmande mynt, och för borgenären torde det ofta vara utan större vikt, om han erhåller betalningen på sådant sätt eller i inhemskt mynt till motsvarande värde; ej sällan är det sistnämnda ’betalningssättet även för borgenären mest lägligt. På dessa grunder föreslås såsom huvudregel att gäldenären, där han så önskar, må gälda sin skuld i ortens mynt efter värdet å betalningsdagen. Detta innebär icke någon nyhet i förhållande till den hittills i de nordiska länderna allmänt rådande rättsuppfattningen. Den ifrågavarande befogenheten för gäldenären bör emellertid tydligen, likasom hittills, kunna uteslutas genom förbehåll om effektiv betalning i det främmande myntet.
Den befogenhet, som genom bestämmelsen tillerkännes gäldenären, har ansetts böra tillkomma honom ej blott då betalningen sker å den ort, där han är skyldig att verkställa den och där den måste av borgenären mottagas, utan jämväl då betalningen faktiskt sker å annan ort, på grund av överenskommelse mellan parterna eller därför att betalning som ej erlagts frivilligt måste uttagas i exekutiv ordning eller i konkurs. I sådana fall är avgörande, huruvida skuldebrevets myntslag är gångbart å den faktiska betalningsorten.
Den föreslagna regeln förutsätter en omräkning av skuldens belopp från skuldebrevets myntslag till ortens mynt. Denna omräkning skall enligt förslaget ske efter värdet å betalningsdagen, d. v. s. den dag då betalningen faktiskt erlägges, icke förfallodagen. Regeln skall tillämpas även å betalning som sker i förtid, då tydligen s. 45 · NJA II 1936 s. 45 börjar här förfallodagens ännu okända kurs icke kan läggas till grund för omräkningen. Då betalningen fördröjts utöver förfallodagen, och det myntslag varå skuldebrevet är ställt har stigit i värde, bör likaledes omräkningen ske efter värdet å betalningsdagen. Regeln i första stycket äger här tillämpning. Endast för det fall att, vid inträffat dröjsmål med betalningen, skuldebrevets myntslag fallit i värde lider sagda regel, undantag, vilka äro angivna i andra stycket och i stort sett innebära att förfallodagens — och icke betalningsdagens — kurs skall läggas till grund för omräkningen.
Förslagets nu angivna ståndpunkt överensstämmer i det väsentliga med den, som ligger till grund för 1851 och 1880 års växellagar samt med svensk rättspraxis under åtskilliga årtionden även utanför växelrättens område. Förslagets regler leda ock, i stort sett, till samma praktiska resultat som nya växellagen.
I fråga om den norm varefter omräkning till ortens mynt skall äga rum innehåller förslaget ej närmare bestämmelser. Grundtanken måste, även utan uttrycklig föreskrift, vara den, att borgenären skall erhålla så stort belopp i detta mynt som sätter honom i stånd att, därest han så önskar, omedelbart förskaffa sig det förskrivna beloppet i skuldebrevets myntslag. Att binda omräkningsförfarandet vid någon viss noterad eller eljest offentligen tillkännagiven kurs har icke ansetts riktigt, enär sådan kurs ofta saknas och, där den finnes, mången gång är allenast nominell, i vilket fall den icke erbjuder säkerhet för att valuta skall kunna anskaffas till pris, som överensstämmer med kursen.1. Det har ej heller ansetts lämpligt att, såsom skett i växel- och checklagarna, föreskriva iakttagande av de å betalningsorten gällande handelsbruk; ty några med tillräcklig fasthet utbildade handelsbruk låta sig för närvarande ofta icke påvisa.2 Såsom legal regel har ansetts allenast böra angivas, att omräkningen skall ske efter värdet å betalningsdagen. Det närmare fastställandet därav lärer vid betalnings uttagande i exekutiv väg ankomma på exekutionsmyndigheten, och något uttalande därom från domstolens sida torde alltså icke böra ifrågakomma.3 s. 46 · NJA II 1936 s. 46 börjar här De danska och finska förslagen överensstämma med det svenska. Det norska förslaget företer den avvikelse, att enligt detsamma omräkning till ortens mynt skall ske efter kursen på betalningsdagen.
Den rätt att erlägga betalning i betalningsortens mynt efter värdet å betalningsdagen, som genom bestämmelsen i första stycket medgives gäldenären, innebär icke att skulden vid utebliven betalning övergår till att avse det belopp i ortens mynt, varmed gäldenären å förfallodagen kunnat frigöra sig. Fastmera skall, om dröjsmål med fullgörandet inträffar, betalningen, då den slutligen äger rum, i princip verkställas på sätt i första stycket sägs i enlighet med de förhållanden som råda vid betalningstiden. Allt efter kursutvecklingen kan detta innebära antingen en ökad börda för gäldenären eller en förlust för borgenären. I det senare fallet föranleder redan den i 6 § tredje stycket [jfr emellertid ovan s. 42] uttalade grundsatsen att borgenären i allmänhet är berättigad till skadestånd. Med hänsyn till den praktiska betydelsen av dylika kursförluster har emellertid grundsatsen ansetts i detta sammanhang böra närmare bestämmas. Föreskrifter i sådant syfte hava upptagits i andra stycket av förevarande §.
Om efter förfallotiden för ett sådant skuldebrev kursen å det mynt, vari det är ställt att betalas, har fallit å den rätta betalningsorten, följer härav icke med nödvändighet att borgenären lidit någon skada. Huruvida så bör anses hava skett, beror närmast av det sätt, varå betalningen varit avsedd att av honom disponeras, om han såsom vederbort erhållit den å förfallodagen. Därest den skolat användas å betalningsorten eller eljest inom samma land — till borgenären åliggande utbetalningar eller till inköp eller till placering — uppstår för honom en brist såframt han för ändamålet får tillgång endast till det lägre belopp i inhemskt mynt, som efter kursfallet tillkommer honom jämlikt första stycket. Förlust inträder såväl om han verkställt de avsedda utbetalningarna med andra medel, vilka han haft disponibla i betalningsortens land, som om åtgärderna fått anstå i avbidan på skuldebrevets infriande. Om åter borgenären skolat använda det honom enligt skuldebrevet tillkommande beloppet till utbetalningar i det land, där skuldebrevets mynt är gångbart, lider han ingen förlust genom omräkning till den försämrade kursen, försåvitt dessa utbetalningar kunnat uppskjutas till skuldebrevets betalning eller dessförinnan bestridas av medel, som borgenären haft tillgängliga eller upplånat i det främmande landet. Har borgenären för att verkställa betalningar i främmande mynt nödgats anlita kredit i betalningsortens land, lider han däremot förlust likasom i de förstnämnda fallen. Även andra fall kunna förekomma,s. 47 · NJA II 1936 s. 47 börjar här i vilka förlust för borgenären antingen inträder eller utebliver. Det anförda torde vara tillräckligt för att ådagalägga att en skyldighet för borgenären att, enligt de för skadeståndsanspråk i allmänhet gällande reglerna, förebringa utredning om skada på grund av kursfallet understundom knappast skulle vara möjlig att uppfylla samt, där detta kan ske, likväl ofta skulle medföra tidsutdräkt och kostnader eller eljest bliva för borgenären besvärande, t. ex. genom nödvändigheten att yppa ekonomiska förbindelser, som det för honom kan vara ett legitimt intresse att hemlighålla. Olägenheter av denna art framträda särskilt skarpt i fråga om de talrika fordringar enligt löpande skuldebrev som, med hänsyn till sin merkantila natur eller eljest, kräva en särskilt ·snabb avveckling.
För undanröjande av dessa svårigheter har det funnits nödigt att i förslaget upptaga föreskrift om en presumtion till borgenärens förmån. En sådan ligger till grund för växellagens regel om rätt för växelinnehavaren att, där förfallotiden försuttits, om han så finner för gott kräva betalning i landets mynt efter värdet enligt förfallodagens kurs. Presumtionen bör, för att fylla sitt syfte, avse såväl att borgenären lidit skada och är berättigad till ersättning därför som ock fastställande av skadeståndets belopp. I motsats till vad enligt växellagen gäller bör emellertid presumtionen höra till dem, som kunna falla för motbevisning. Detta påkallas av de starkt skiftande omständigheter, som kunna föreligga vid betalningsskyldighet enligt skuldebrev av olika slag.
Huvudregeln, som upptagits i första punkten, innehåller, att borgenären äger kräva likvid i den föreskrivna betalningsortens mynt efter kursen å den dag, då betalning hade bort erläggas. Gäldenären äger sålunda i princip icke ens till den del, som motsvarar det förskrivna beloppets nuvarande värde, erlägga betalning i det främmande myntet. Den omräkning till inhemskt mynt som borgenären äger fordra bör — med utgångspunkt i förhållandena vid förfallotiden — byggas på en värdesättning av det främmande myntet efter enahanda princip som ligger till grund för den i första stycket avsedda omräkningen: borgenären skall erhålla vad det skulle kostat honom att å förfallodagen skaffa sig beloppet i det främmande myntslaget. Då likväl det värde å det främmande myntet som omtalas i första stycket icke lätteligen kan, vid tiden för den försenade betalningen, fastställas annorlunda än genom tillämpande av en vid förfallotiden offentligen tillkännagiven kurs, har man ansett sig böra åt nu ifrågavarande bestämmelse giva den avfattningen att värdeberäkningen skall i allmänhet byggas på sådan kurs. Om emellertid visas att denna överhuvud icke motsvarat det verkliga läget eller borgenären faktiskt anskaffat det främmande myntet till ett pris som avvikit från kursen, bör, på sätt andra punkten ock innehåller, vad gäldenären har att erlägga bestämmas i enlighet med dessa förhållanden.
Det kan ifrågasättas, huruvida presumtionen bör gälla även då ’effektiv’ betalning i det främmande myntet är utfäst i skuldebrevet. Där så har skett, lärer borgenären jämförelsevis mindre ofta s. 48 · NJA II 1936 s. 48 börjar här lida en mot kursdifferensen svarande skada; och växellagens presumtionsregel gäller ej för växlar med effektivklausul. Då borgenären dock kan lida skada på samma sätt som eljest även där ett skuldebrev innehåller sådan klausul — t. ex. om han nödgas inom landet upptaga kredit för att kunna rättidigt verkställa en honom åliggande betalning i det främmande myntet — och den föreslagna presumtionen städse må motbevisas, har det ej funnits nödigt att göra undantag därifrån för ifrågavarande särskilda art av skuldebrev, vilka för övrigt förekomma ytterst sparsamt.
Såsom redan antytts, bör det stå gäldenären öppet att åberopa omständigheter, vilka föranleda att borgenären ej skall antagas hava lidit någon skada genom kursfallet, nämligen på den grund att betalningen, därest den influtit rättidigt, skolat av borgenären användas i det land där det främmande myntslaget är gångbart och borgenären icke i anledning av dröjsmålet anlitat tillgodohavande eller kredit i betalningsortens land. Det har icke ansetts nödigt att för presumtionens omintetgörande fordra, att gäldenären skall förebringa full bevisning om sådana borgenärens affärsoperationer, som härvid kunna vara av betydelse; detta skulle ofta vara omöjligt för gäldenären och ej erforderligt för ett med billigheten överensstämmande resultat. Ej sällan kan nämligen genom vissa motpresumtioner göras tillräckligt sannolikt, att borgenären ej lidit förlust; så är i regel fallet, då borgenärens ekonomiska angelägenheter visas vara lokaliserade till det främmande landet — vilket i sin ordning ofta framgår redan av att han där driver sin rörelse eller har sitt hemvist — eller då borgenären gör fordringen gällande icke för egen räkning utan för någon annan, som befinner sig i sådan ställning. Även i dessa fall kan visserligen borgenären lida skada på grund av särskilda förhållanden, men då bör det ankomma på honom att med utredning härom åstadkomma motbevisning mot det slut, som gjorts antagligt genom de av gäldenären förebragta omständigheterna. Den nu utvecklade innebörden av kravet på motbevisning i fråga om skadans belopp eller existens torde framgå av den föreslagna avfattningen av andra och tredje punkterna.
Den nu ifrågavarande ersättningsskyldigheten för gäldenären bör, likasom andra rättsverkningar av dröjsmål med penningbetalning, principiellt inträda oberoende av vållande å gäldenärens sida; och han bör ej kunna göra gällande, att han ej haft anledning att förutse, att dröjsmålet skulle för borgenären medföra skada genom kursförlust, såsom t. ex. kan bliva fallet då skuldebrevet först genom överlåtelse kommit i en inhemsk borgenärs hand eller då kursskillnaden föranletts av en oväntad rubbning av ett sedan längre tid stabilt värdeförhållande mellan de båda myntslagen. Likväl bör gäldenärens ersättningsskyldighet ej vara undantagslös. I överensstämmelse med vad i allmänhet gäller om påföljder av dröjsmål bör den bortfalla, där betalningens uteblivande beror av borgenärens vägran att mottaga betalningen eller eljest av någon omständighet, som hänför sig till denne. Vidare kunna ifrågakomma händelser av högre hand, som omöjliggöra betalningens verkställande. Sådana s. 49 · NJA II 1936 s. 49 börjar här kräva i allmänhet ej beaktande ifråga om penningprestationer, enär dessa så gott som alltid kunna utföras om gäldenären verkligen är betalningsduglig; men då en betalning skall ske från ett land till ett annat — vilket icke sällan är fallet just då ett skuldebrev är ställt att betalas i ett myntslag, som icke är gångbart å betalningsorten — kan man ej bortse från sådana hinder som utfärdande av lagstiftning i gäldenärens land med förbud mot betalningens verkställande, avbrott i den allmänna samfärdseln t. ex. på grund av krigsutbrott och liknande hinder. Billigheten har ansetts kräva, att gäldenären skall undgå den i första punkten föreskrivna ersättningsskyldigheten, därest betalningen gått om intet på grund av ett hinder av sådan art, förutsatt att det varit oöverstigligt och ej bort av gäldenären tagas i beräkning vid skuldebrevets utfärdande. En bestämmelse i sådant syfte har införts i fjärde punkten. Även i dessa fall ankommer det på gäldenären att åberopa och vid behov styrka de omständigheter, som äro ägnade att medföra undantag från första punktens tillämplighet.
Beträffande det ämne, som avses i andra stycket, är det finska förslaget överensstämmande med det svenska. De danska och norska förslagen förete vissa avvikelser, som emellertid äro av redaktionell natur, delvis sammanhängande med olikheter i fråga om 6 §.»
Lagrådet erinrade, beträffande tredje stycket, om sitt yttrande vid 6 §. Jfr departementschefens uttalande ovan s. 41.
8 §. Skulle tillämpning av villkor som upptagits i skuldebrev uppenbarligen vara stridande mot gott affärsskick eller eljest otillbörlig, må villkoret jämkas eller lämnas utan avseende.
Lagberedningen: »Enligt äldre åskådning gällde inom det förmögenhetsrättsliga området så gott som undantagslöst, att en i laga form och utan viljefel tillkommen utfästelse var bindande för den som iklätt sig förpliktelsen. Ett enda undantag från denna princip påträffas i 1734 års lag: det i 9 kap. 6 § handelsbalken stadgade förbudet mot betingande av högre ränta än sex för hundra.1 I nittonde århundradets lagstiftning förekomma, vid sidan av nämnda förbud, några spridda bestämmelser om avtalsvillkors ogiltighet, exempelvis det genom förordningen d. 11 aug. 1815 införda stadgandet om ogiltighet av förbehåll om vite vid försträckning. Men i det hela rådde under förra seklet synnerlig betänksamhet mot tvingande bestämmelser på förmögenhetsrättens område.
Under de senaste årtiondena har emellertid rättsåskådningen, hos oss såväl som annorstädes, härutinnan undergått avsevärd förändring. Satsen att avtal skola hållas — den grundläggande principen för allt rättsliv — kvarstår naturligtvis i det hela oberörd; men man har nödgats erkänna, att på samhällslivets nuvarande stadiums. 50 · NJA II 1936 s. 50 börjar här fall kunna förekomma där ett undantagslöst upprätthållande av principen om avtals bindande verkan skulle kunna befordra syften som ej böra vinna rättsordningens stöd.
Från en dylik utgångspunkt har man funnit sig föranlåten att i de lagar som i senaste tid stiftats rörande åtskilliga särskilda avtalsförhållanden förläna tvingande karaktär åt vissa av de givna bestämmelserna, med andra ord förklarat utfästelser som stå i strid med dessa bestämmelser sakna laga verkan. Så är fallet med viktiga stadganden i lagen d. 14 juni 1907 om nyttjanderätt till fast egendom samt i flere senare lagar om arrende- och hyresförhållanden. Bestämmelser av enahanda natur påträffas i lagen d. 11 juni 1915 om avbetalningsköp och, i stor omfattning, i lagen d. 8 april 1927 om försäkringsavtal.
Vid sidan av dessa bestämmelser, vilka hava avseende å ett eller annat särskilt moment i det slags avtal som regleras av de nu nämnda lagarna, förekomma emellertid i den nyare lagstiftningen liknande stadganden av mera allmän natur.
Sålunda fann man sig föranlåten att genom den s. k. ockerlagen av d. 14 juni 1901 inskrida mot personer som vid penningeförsträckning begagnade sig av annans trångmål, oförstånd eller lättsinne till att betinga sig obehöriga förmåner. Jämte det ett dylikt missbruk av ekonomisk övermakt nu belades med straff, blev, såsom en följd härav, den till ockraren gjorda utfästelsen förklarad verkningslös i vad den översteg beloppet av den bekomna försträckningen. Med de av gammalt såsom viljefel erkända omständigheterna — villfarelse, tvång och svek — likställdes alltså ett av en övermäktig medkontrahent utnyttjat nödläge.
I vidgad omfattning — med tillämpning ej allenast å försträckning utan å rättshandlingar i allmänhet — upptogs denna princip i 31 § av 1915 års avtalslag.
I denna lag infördes därjämte flere ytterligare bestämmelser med syfte, bl. a., att i avtalsförhållanden skydda en uppenbart underlägsen kontrahent mot missbruk av medkontrahentens övermakt.
Hit hör — förutom de i lagens 36—38 §§ upptagna bestämmelserna om ogiltighet eller jämkning av vite eller vissa andra påföljder av kontraktsbrott — den i lagens 33 § givna föreskriften att rättshandling ej må göras gällande när den tillkommit under sådana, av medkontrahenten kända omständigheter, att det skulle strida mot tro och heder att åberopa rättshandlingen. Detta stadgande måste, trots yppad skiljaktighet om dess räckvidd, anses åt domstolarna inrymma en tämligen vidsträckt möjlighet att underkänna avtal som stå i strid med den allmänna uppfattningen om vad som hör till redlighet i handel och vandel.
En än mera vittgående bestämmelse i liknande syfte upptogs i 1927 års lag om försäkringsavtal. Enligt dess 34 § kan, i fall då ett från lagen avvikande försäkringsvillkor finnes leda till uppenbar obillighet, villkoret jämkas eller lämnas utan avseende, där sådant kan anses överensstämma med god försäkringspraxis. I motivens. 51 · NJA II 1936 s. 51 börjar här till detta stadgande framhölls omöjligheten att genom detaljerade lagbud av tvingande art träffa varje fall där missbruk av avtalsfriheten kunde tänkas förekomma, och avvisades farhågorna för att domstolarna skulle i otrangt mål göra bruk av den rätt man tillade dem, eller för att stadgandet skulle uppmuntra till anstallande av obefogade rättegångar.
De nu omnämnda lagstiftningsåtgärderna häntyda på en utbredd uppfattning om nödvändigheten att i vissa ytterlighetsfall jämka på principen om utfästelsers bindande verkan. De betänkligheter, som från vissa håll framförts mot stadganden sådana som de i 33 § avtalslagen och 34 § försäkringsavtalslagen givna, hava ej vunnit större anslutning. Ej heller har den erfarenhet som står till buds rörande hittillsvarande tillämpning av dessa stadganden bekräftat yppade farhågor för godtycklighet och för osäkerhet i rättslivet. Snarare torde kunna påstås att uppfattningen om domstolarnas befogenhet att åsidosätta otillbörliga avtalsvillkor i viss mån går längre än den skrivna lagen. Sannolikt skulle i våra dagar en domstol, utan att råka i strid med allmän uppfattning, anse sig berättigad att, även utanför den skrivna lagens område, underkänna eller jämka ett villkor, när dess åberopande skulle stå i skarp strid med gott affärsskick eller eljest vara uppenbart otillbörligt.1
Under sådana förhållanden synes man svårligen kunna undgå att, vid den successiva omarbetning av handelsbalken vari den nu föreslagna lagstiftningen utgör ett led, låta i den lag varom nu är fråga inflyta ett stadgande motsvarande det i försäkringsavtalslagens 34 § upptagna. Att i skuldebrevslagen förbigå denna fråga kan desto mindre tillstyrkas, som just på skuldebrevsområdet ej alltför sällan inträffar att den ene kontrahenten befinner sig i en övermäktig ställning, som möjliggör ensidigt dikterande av avtalsvillkor. Sådant kan inträffa vare sig långivaren är en enskild person — till äventyrs någon som driver yrkesmässig utlåning — eller en bank eller annan penninginrättning. Särskilt gentemot bankerna, vilka i sin utlåningsrörelse pläga följa vissa av dem under inbördes samråd uppgjorda skuldebrevsformulär, saknar allmänheten och i all synnerhet den enskilde lånesökanden varje möjlighet att genomdriva uteslutande av klausuler som i tillämpningen skulle kunna leda till missbruk. I själva verket saknas ej hos oss exempel på sådana vittgående klausuler. Hit hör det i formulären för bankers och andra inrättningars låneförbindelser vanliga förbehållet att lämnad pant skall utgöra säkerhet icke blott för alla de förbindelser gäldenären ingått eller kan komma att ingå i förhållande till långivaren, utan ock för fordringar som denne kan komma att förvärva genom uppgörelse med någon annan av hans fordringsägare. Om än ett hänsynslöst tillämpande av detta slags förbehåll endast undantagsvis kunnat påvisas såvitt rörer bankerna och med dem jämförliga företag, torde man vid utarbetande av en ny lag om skuldebrev svårligen kunna bortse från möjligheten av dylika s. 52 · NJA II 1936 s. 52 börjar här missbruk från borgenärs sida. Att t. ex. en klausul om ’generalhypotek’ skulle kunna så tillämpas, att borgenären ur panten uttoge en fordran som han efter pantsättningen fått å sig överlåten och som i överlåtarens hand skulle varit helt värdelös, måste anses i högsta grad stötande.
Vad nu framhållits innebär emellertid icke att ett stadgande i ämnet borde begränsas till fall där det är från borgenärens sida som tillämpning av ett otillbörligt villkor påyrkas, eller det berott av hans övermäktiga ställning att villkoret influtit i skuldebrevet. Fall kunna utan tvivel tänkas, där det varit gäldenären som genomdrivit upptagande av ett villkor som kan befinnas otillbörligt, eller där det överhuvud ej berott av den ene eller andre kontrahentens övermakt utan av förbiseende, tanklöshet eller liknande orsak, att villkoret influtit, liksom det lätt nog kan tänkas att vad som får anses otillbörligt är, icke villkoret i och för sig, utan dess åberopande i ett särskilt, föreliggande fall.»
Lagrådet: »Genom stadgandet i förevarande § skulle för skuldebrevslagens område komma att fastslås en regel av synnerligen vittomfattande och obestämd beskaffenhet. I försäkringsavtalslagens 34 § har man väl ansett sig kunna upptaga ett stadgande av liknande innebörd, men det är att märka att detta stadgande avser ett skarpt begränsat område, försäkringsområdet, och att man där kunnat hänföra sig till praxis på samma område. Skuldebrev förekomma däremot icke endast inom affärsvärlden, och då en regel i förevarande lag måste antagas få vidsträckt analogisk användning, innebär det föreslagna stadgandet i själva verket upptagande i vår obligationsrätt av en allmän princip om frihet för domstolarna att åsidosätta villkor, vilkas tillämpning i det särskilda fallet finnes otillbörlig — en princip som redan för speciella fall och i begränsad omfattning kommit till uttryck i vissa §§ i avtalslagen (36—38 §§). Lagrådet vill därför ifrågasätta huruvida icke, om denna princip skall lagfästas — vilket i och för sig synes tveksamt — stadgandet i ämnet bör givas i avtalslagen såsom supplement till nämnda specialfall. Denna anordning föreslås dock endast under förutsättning att icke härigenom den nordiska enhetligheten på förevarande punkt tillspillogives.»
Departementschefen: »Lagrådet har — under uttalande av att den i 8 § upptagna bestämmelsen innebure upptagande i vår obligationsrätt av en allmän princip om frihet för domstolarna att åsidosätta villkor vilkas tillämpning i det särskilda fallet finnes otillbörlig — ifrågasatt huruvida icke, om denna princip skall lagfästas, stadgandet i ämnet borde givas i avtalslagen såsom supplement till de i nämnda lags 36—38 §§ behandlade specialfallen.
Under de i anledning av lagrådets utlåtande förda förhandlingarna med grannländernas representanter vid samarbetet har det emellertid visat sig att enighet om §:ns ersättande med en bestämmelse i avtalslagen icke står att uppnå. Vid sådant förhållande och s. 53 · NJA II 1936 s. 53 börjar här då även en allenast i skuldebrevslagen given bestämmelse sådan som den föreslagna torde, av skäl som lagberedningen framhållit, äga sitt fulla berättigande, har förslaget i denna del lämnats oförändrat.»
9 §. Varder skuldebrev annorledes än genom gåva överlåtet å annan, svare överlåtaren för fordringens giltighet, utan så är att den till vilken fordringen överläts ägde kännedom om att den var ogiltig eller hade skälig anledning till misstanke därom.
För gäldenärens vederhäftighet svare överlåtaren ej utan att han åtagit sig det.
Lagberedningen: »När ett skuldebrev överlåtes, blir det avtal som ligger till grund för överlåtelsen av avgörande betydelse för bestämmandet av parternas inbördes rättigheter och skyldigheter. Allteftersom fråga är om köp, gåva eller annat avtal, bliva sålunda de för dessa olika avtalstyper gällande rättsgrundsatserna att tillämpa å överlåtelsen. Något behov av särskilda regler angående överlåtelse av skuldebrev föreligger därför i denna del i allmänhet icke. I vissa avseenden uppstå emellertid även på förevarande område specialfrågor som påkalla en självständig lösning.
Såsom en i Sverige sedan gammalt erkänd regel gäller att den som överlåter ett skuldebrev i allmänhet svarar för fordringens giltighet men ej för gäldenärens vederhäftighet.1 Åt denna regel har förslaget givit uttryck i förevarande §.
Visar det sig att fordringen var ogiltig, blir överlåtaren ersättningsskyldig, även om han vid överlåtelsen var i god tro. Från denna garantiplikt hava emellertid i förslaget uppställts två nära till hands liggande undantag. Sålunda äger den vilken såsom gåva mottagit ett skuldebrev icke i gåvoförklaringen inlägga ett åtagande från givarens sida att hålla honom skadeslös för den händelse fordringen skulle vara ogiltig.2 Och visste förvärvaren att fordringen var ogiltig, eller hade han skälig anledning till misstanke därom, äger han icke göra gällande garantiansvar för överlåtaren ens om denne uppburit vederlag för överlåtelsen.3
Den i förslaget uppställda regeln sättes naturligtvis ur kraft, när förbehåll träffas, varigenom överlåtaren fritager sig från ansvarighet. Sådant förbehåll behöver här lika litet som eljest vara uttryckligt; det kan även framgå av omständigheterna, såsom när en fordran vid överlåtelsen angives vara tvistig. Att emellertid förbehållet måste enligt allmänna avtalsregler äga giltighet är självklart. Överlåter någon en fordran såsom tvistig, oaktat han vet att någon fordringsrätt ej förefinnes, torde alltså ersättningsskyldighet böra ådömas honom, oaktat han sökt dölja rätta förhållandet genom att framställa fordringen såsom osäker.
Med det fall att någon fordringsrätt ej förelåg måste uppenbarligen likställas det att fordringen visserligen existerade men ej tillkoms. 54 · NJA II 1936 s. 54 börjar här överlåtaren utan annan person. Fall av sistnämnda typ bliva, såvitt fråga är om köp eller byte, att bedöma enligt 59 § köplagen. Regeln att överlåtaren ej utan särskilt åtagande svarar för gäldenärens vederhäftighet har i förslaget uppställts såsom undantagslös. I de av lagkommittén och äldre lagberedningen utarbetade förslagen till handelsbalk hade däremot gjorts. undantag för det fall att överlåtaren ägt kännedom om gäldenärens obestånd.1 Fall av denna typ synas emellertid icke lämpligen böra göras till föremål för särskild behandling i detta sammanhang. Visste överlåtaren att gäldenären var insolvent och att förvärvaren därom saknade kännedom, lärer nämligen överlåtaren redan enligt de i 33 § avtalslagen uttalade grundsatser kunna bliva ersättningsskyldig.
Den ifrågavarande regeln avser alla slag av skuldebrev. Enligt 10 § i det norska förslaget skola däremot särskilda regler gälla för s. k. växelobligationer, ett slag av skuldebrev vilka såväl till sin form som till sina rättsverkningar i åtskilliga avseenden likna växlarna. Därest en växelobligation överlåtes genom indossament, anses däri ligga ett åtagande av ansvarighet för gäldenärens vederhäftighet.»
Lagrådet: »Första stycket av förevarande § upptager bestämmelser om den garantiplikt som gentemot förvärvaren av ett skulde- ’brev åvilar överlåtaren i fråga om fordringens giltighet. Uppmärksammas bör att, även om garantiplikt med därav följande skyldighet för överlåtaren att svara för det i skuldebrevet utfästa beloppets utbekommande icke föreligger, omständigheterna kunna vara sådana att skyldighet att ersätta skada ändock uppkommer. Så blir t. ex. förhållandet om någon överlåter ett honom veterligen falskt skuldebrev under uppgift att osäkert är om fordringen är giltig. I sådana och andra liknande fall kan visserligen garantiplikt icke anses vara för handen enligt de i denna § givna bestämmelserna, men uppenbart är att överlåtaren det oaktat i följd av allmänna rättsgrundsatser blir skyldig hålla förvärvaren skadeslös för uppkommande förlust på grund av fordringens ogiltighet. Att i den blivande lagen meddela särskilda föreskrifter härutinnan synes icke nödigt, om blott vid lagens tillämpning står klart att bestämmelserna på denna punkt icke äro uttömmande utan måste suppleras med vad som gäller beträffande rättshandlingar i allmänhet.»
10 §. Vad i denna lag sägs om överlåtelse av skuldebrev galle ock i fråga om pantsättning av dylik handling.
Lagberedningen: »En mångfald av förslagets §§ innehåller särskilda regler för det fall att ett skuldebrev överlåtes. Samma regler böra tillämpas vid pantsättning av skuldebrev. Härom har en bestämmelse upptagits i förevarande §.
s. 55 NJA II 1936 s. 55 börjar här
Paragrafen har sin motsvarighet i det finska lagförslaget. Den överensstämmer i sak även med de danska och norska förslagen, vilka emellertid icke upptagit grundsatsen om likställande av pantsättning och överlåtelse i en särskild § utan i regel låtit den särskilt komma till uttryck i förslagets olika §§.»
2 KAP. Om löpande skuldebrev.
Lagberedningen: »Såsom ’löpande’ betecknas enligt gängse språkbruk i vårt land en handling, som för varje behörig innehavare medför en självständig — av föregående innehavares förhållande till gäldenären oberoende — rätt att göra handlingen gällande. I sådan bemärkelse har uttrycket ock upptagits i svensk lagstiftning (35 § avtalslagen).
Denna grupp av handlingar omfattar icke blott de egentliga innehavarepapperen: handlingar vilka såsom ställda till innehavaren redan i och för sig innebära legitimation för denne. Till gruppen hänföras även de handlingar som i rättslig mening kunna benämnas orderpapper: handlingar som upptaga namnet på den ursprungligen berättigade, och av annan innehavare kunna göras gällande allenast där han kan visa överlåtelse från den förre, men i så fall för den nye innehavaren medföra den självständiga rätt som nyss nämnts. Såsom orderpapper i nu angiven mening äro i allmänhet att anse växlar, checkar, konossement samt upplags- och upplagspantbevis, och detta vare sig de innehålla eller icke innehålla uttrycket ’order’.
Skuldebrev som ställts till viss man eller order äro däremot för närvarande att anse, icke såsom orderpapper, utan såsom innehavarepapper. Enligt gällande rätt kan sådant skuldebrev, likasom de till innehavaren ställda, göras gällande utan åberopande av överlåtelse från den i skuldebrevet angivne borgenären.
I sistnämnda hänseende åsyftar förslaget ändring i nuvarande rättsläge. Enligt förslaget skola de till viss man eller order ställda skuldebreven bliva vad namnet anger: orderpapper i egentlig mening. Med hänsyn till den här förut angivna innebörden av uttrycket ’löpande handling’ böra emellertid även skuldebrev av detta nya slag betraktas såsom löpande; och då de rättsregler som böra för dem gälla till stor del sammanfalla med dem som föreslås för de till innehavaren ställda skuldebreven, hava de båda typerna ansetts böra sammanföras i förslagets andra kapitel.»
11 §. Såsom löpande anses skuldebrev som är ställt till innehavaren eller till viss man eller order.
Har den som utfärdat skuldebrev till viss man därå tecknat medgivande till inteckning, gälle skuldebrevet såsom vore det ställt till viss man eller order, utan så är att, genom orden »icke till order» eller motsvarande uttryck, i skuldebrevet träffats förbehåll att det ej skall vara löpande.
s. 56 NJA II 1936 s. 56 börjar här
Lagberedningen: »I första stycket av denna § upptagas såsom särskilda typer av löpande skuldebrev de till innehavaren ställda och de som angiva sig gälla för viss man eller order.
De i innehavarens hand gällande skuldebreven äro för närvarande i vårt land de utan jämförelse vanligaste av alla förskrivningar; och det kan naturligtvis icke bliva tal om att, såsom i flere andra länder skett, genom den allmänna lagstiftningen eller skattebestämmelser begränsa eller motarbeta utfärdandet av sådana papper. De farhågor för intrång i sedelprivilegiet som annorstädes legat till grund för dylika restriktioner hava hos oss ej något stöd i erfarenheten.
Däremot synas bärande skäl föreligga för en lagändring, varigenom vid sidan av innehavareskuldebreven ställas verkliga orderskuldebrev: förbindelser som, på sätt i det föregående [jfr ovan s. 55] angivits, icke kunna utan vidare göras gällande av annan innehavare än den i handlingen namngivne förste borgenären, utan, för att kunna åberopas av senare innehavare, måste visas vara överlåtna från den förste.
Införandet av denna för närvarande hos oss okända skuldebrevstyp1 synes påkallat av rättslivets behov.
Innehavarepapper och orderpapper äga var sina fördelar och nackdelar. För gäldenären innebär en förskrivnings ställande till innehavaren så till vida en fördel, som han därigenom fritages från att vid likvid till annan än den ursprunglige borgenären inlåta sig på undersökning av den nye innehavarens åtkomst; och ur omsättningssynpunkt medför innehavareskuldebrevet den fördel som ligger i att förvärvaren av ett sådant skuldebrev ej behöver granska överlåtarens åtkomst samt utan svårighet kan legitimera sig gentemot gäldenären, förhållanden som naturligtvis befordra innehavarepapperets begärlighet i marknaden.
Dessa fördelar träda i förgrunden för den som vid ett pappers förvärvande mindre tänker på egentlig kapitalplacering än på eventualiteten av papperets framtida avyttrande. För den som närmast åsyftar en fast placering spela däremot dylika fördelar en mindre roll. I stället framträder vid sådan placering ett företräde som orderpapperet framför innehavarepapperet äger därutinnan att det mindre än detta senare löper fara att till rätte innehavarens förfång missbrukas av den som på ett eller annat sätt — brottsligt eller legitimt — kommit i tillfälle att förfoga över detsamma. Sådant förfogande förutsätter nämligen härvidlag förfalskning av förste borgenärens eller senare innehavares namn, en åtgärd som icke allenast är belagd med allvarlig ansvarspåföljd, utan ock mången gång möter svårigheter i fråga om själva utförandet.
s. 57 NJA II 1936 s. 57 börjar här
Särskilt för inrättningar som äro hänvisade att låta sina värdepapper omhänderhavas av funktionärer i olika ställningar, likasom för enskilda personer som låta sina affärer och värdehandlingar handhavas av anlitade förtroendeman, bor det vara till gagn att fordringshandlingar kunna så inrättas, att missbruk av dem ej kan komma till stånd utan förfalskning; men även för den stora allmänheten torde, med hänsyn till det föga betryggande sätt varpå handlingar ofta nog förvaras, en avsevärd fördel få anses ligga i möjligheten att giva skuldebrev karaktär av verkliga orderpapper. Ej minst i fråga om intecknade skuldebrev, vilka ofta lyda på stora belopp och vanligen äro avsedda för en mycket lång omloppstid, framträder ur senast antydda synpunkt risken av att en fordringshandling har karaktär av innehavarepapper./ Att man sällan hört talas om fall, där någon med rätte innehavaren samboende eller honom närstående efterlevande obehörigen tillägnat sig en dylik fordringshandling, är ett gott vitsord om vårt folks redbarhet, men vederlägger ej påståendet om önskvärdheten av att allmänheten erhåller den utväg till sitt betryggande som förslaget avser.
Det i andra stycket av förevarande § upptagna stadgandet, om den löpande egenskapen hos ett skuldebrev som ej utmärker till vem den utfästa betalningen skall erläggas, torde överensstämma med sakens natur. Är en avfattning sådan som den ifrågavarande avsiktligt tillkommen, synes däri svårligen kunna inläggas annat än att man velat göra handlingen till ett innehavarepapper. Skulle åter den något oegentliga avfattningen hava tillkommit av förbiseende, torde, med hänsyn till de icke-löpande skuldebrevens relativa sällsynthet, det naturligaste vara att handlingen betraktas såsom löpande, och då såsom ett innehavarepapper.1
/Att, såsom i §:ns tredje stycke förutsättes, ett skuldebrev som skall intecknas blir avfattat såsom en icke-löpande förbindelse är numera mycket sällsynt. I de undantagsfall där sådant förekommit har emellertid hävdats att inteckningshandlingen, icke blott såsom bevis om personlig fordran utan ock i vad rör inteckningsrätten, skall betraktas såsom icke-löpande, och innehavaren alltså nödgas legitimera sig genom bevis om överlåtelse samt vara underkastad alla invändningar som kunnat grundas på förhållandet till tidigare innehavare. Ett dylikt sakläge kan lätt medföra rättsförluster. För den stora allmänheten är skillnaden mellan löpande och ickelöpande inteckningar tämligen främmande. Endast undantagsvis torde den som mottager en handling av det senare slaget fästa sig vid att den ej innehåller order- eller innehavareklausul. Med hänsyn härtill synes för framtiden lagen rimligen kunna kräva att den, som vill förläna ett för inteckning avsett skuldebrev karaktären av icke-löpande handling, tydligt utsätter detta i skuldebrevet, vid påföljd att, om så ej sker, handlingen gäller såsom löpande. Det kan s. 58 · NJA II 1936 s. 58 börjar här diskuteras, huruvida handlingen i så fall skall gälla såsom innehavarepapper eller såsom orderpapper. Beredningen har ansett sig böra, i vad rörer hädanefter utfärdade inteckningsförbindelser, förorda det senare alternativet. Till stöd därför kan anföras, såväl att enligt detta alternativ handlingens rättsliga natur icke mer än nödigt är kommer att avvika från vad dess lydelse ger vid handen, som ock att, efter vad här förut framhållits, reglerna om orderpapper just i fråga om inteckningshandlingar erbjuda vissa företräden framför de om innehavarepapper gällande bestämmelserna.
Från den svenska texten till förevarande § avvika de danska och norska texterna så till vida, att de bland löpande skuldebrev (’omsetningsgjeldsbrev’) omnämna det som lyder på namn och annorledes än genom orderklausul otvetydigt angiver att handlingen skall vara löpande. I Sverige torde man näppeligen hava att räkna med sålunda avfattade skuldebrev. Skulle det emellertid inträffa, att en skuldebrevsgäldenär annorledes än genom uttrycket ’order’ tydligt givit till känna sin avsikt att låta ett namnskuldebrev gälla såsom löpande, lärer utan särskilt lagbud vara klart att handlingen blir att behandla såsom löpande.
Den finska texten saknar motsvarighet till den svenska textens tredje stycke. Avvikelsen sammanhänger med olikheter mellan de två ländernas lagstiftning om inteckning.»
12 §. Tecknas å skuldebrev som är ställt till innehavaren påskrift, enligt vilken det skall gälla såsom ställt till viss man eller till viss man eller order, vare utan hinder därav skuldebrevet gällande i innehavarens hand, där ej påskriften var gjord av gäldenären, eller av skuldebrevet framgår att den var tillkommen med hans samtycke.
Lagberedningen: »En granskning av de i förslaget behandlade skuldebrevstyperna ger vid handen, att ingen av dem, jämförd med de övriga, erbjuder enbart fördelar eller nackdelar för vare sig gäldenären eller borgenären. Sålunda är gäldenären vid de löpande skuldebreven så till vida bättre ställd än vid de icke-löpande, som han, under förutsättning av god tro, äger att mot rätte borgenären åberopa betalning som erlagts till innehavaren, även om det skulle befinnas att denne saknat rätt att uppbära beloppet; å andra sidan är gäldenären, i fråga om rätten att mot ny innehavare göra gällande invändningar grundade på förhållandet till en föregående innehavare, sämre ställd vid de löpande skuldebreven än vid de icke-löpande. Vad särskilt angår innehavareskuldebreven, erbjuda de, i motsats till såväl orderskuldebreven som de icke-löpande skuldebreven, gäldenären den särskilda fördelen att han i princip är fritagen från skyldigheten att granska innehavarens åtkomst. De fördelar, som den ena eller andra skuldebrevstypen bereder gäldenären, motsvaras av vissa olägenheter för borgenären. Exempelvis innebär, såsom redan förut framhållits, den lättnad i legitimationsprövningen som gäldenären åtnjuter vid innehavareskuldebrev en viss fara för borgenären, för den händelse att skuldebrevet skulle komma på orätta händer.
s. 59 NJA II 1936 s. 59 börjar här
Då sålunda envar av parterna alltid ur någon synpunkt kan hava intresse av att skuldebrevet medför just de rättsverkningar som äro säregna för den skuldebrevstyp det tillhör, bör, sedan skuldebrevet en gång utgivits, varken borgenären eller gäldenären kunna ensidigt förvandla det från en skuldebrevstyp till en annan. Denna sats innebär allenast en tillämpning av den allmänna principen att ett avtalsvillkor ej kan ensidigt ändras av den ena parten och torde därför ej behöva i lagen särskilt uttalas.
För visst fall kan det emellertid synas tvivelaktigt, huruvida ej en av borgenären ensidigt företagen åtgärd bör kunna förändra skuldebrevets natur.
Understundom förekommer det att ägaren av ett innehavareskuldebrev, i syfte att skydda sig mot dispositioner från obehöriga personer, förser handlingen med en påteckning varigenom han, i en eller annan form, ger till känna att fordringen ej får göras gällande av annan än honom själv eller hans rättsinnehavare (’tillhör N.N.’, ’sättes ur kurs till N.N.’, el. dyl.). Den meningen saknar icke förespråkare, att skuldebrevet genom en sådan påteckning skulle förvandlas från ett innehavareskuldebrev till ett icke-löpande skuldebrev. I allmänhet antar man emellertid — enligt beredningens mening med rätta — att även i ett dylikt fall skuldebrevet bibehåller sin ursprungliga natur.1 Det säregna består här allenast däri, att en dylik påteckning, när skuldebrevet företes av annan än den, å vars namn påskriften lyder, efter omständigheterna kan giva gäldenären anledning till misstanke att skuldebrevet kommit på orätta händer. Finnes anledning till sådan misstanke, måste gäldenären redan på grund av de i 19 § för innehavareskuldebrev uppställda reglerna närmare undersöka förhållandet innan han betalar. Men bortsett från sådana särskilda fall kan någon skyldighet för gäldenären att undersöka innehävarens åtkomst icke härledas från påskriften. Än mindre kan man antaga, att gäldenären genom en sådan påskrift skulle kunna utsättas för risken att — såsom vid icke-löpande skuldebrev blir fallet — få betala ånyo, därest han i god tro erlagt betalning till någon som till stöd för sin behörighet att uppbära beloppet åberopat falsk överlåtelse från den å vars namn påskriften lyder.
Därest ett innehavareskuldebrev utan gäldenärens medverkan förses med anteckning om att det skall gälla såsom ställt till viss man eller order, torde, trots påskriften, handlingen alltjämt böra betraktas såsom ett innehavarepapper. Denna grundsats har — för det likartade fallet att en innehavarecheck förses med indossament — kommit till uttryck i 1932 års checklag 20 §.2
Åt de synpunkter som sålunda anförts har beredningen givit uttryck i förevarande §. Denna avser enligt sin lydelse endast innehavareskuldebrev. Vid orderskuldebreven torde det behandlade spörsmålet komma att sakna större praktisk betydelse, då de för s. 60 · NJA II 1936 s. 60 börjar här detta slag av skuldebrev säregna legitimationsreglerna i vidsträckt omfattning skydda borgenären mot dispositioner från obehörig persons sida. I den mån det emellertid skulle förekomma att borgenären försåge ett orderskuldebrev med påskrift enligt vilken det skulle gälla såsom ställt till viss man, bleve uppenbarligen den i denna § i fråga om innehavareskuldebrev uttalade grundsatsen analogiskt tillämplig.
De anförda reglerna gälla allenast för det fall att påskriften verkställts utan gäldenärens medverkan eller samtycke. Äro parterna ense om att skuldebrevet för framtiden skall hava karaktär av enkelt skuldebrev eller orderskuldebrev, böra de naturligtvis kunna genom påskrift å handlingen åstadkomma en sådan ändring i rättsförhållandet.
I och för sig vore det tänkbart att en av borgenären ensidigt verkställd påskrift, utan att vara för gäldenären förbindande, dock så till vida tillerkändes rättslig betydelse, att till densamma anknötes en skyldighet för förvärvare av skuldebrevet att undersöka fångesmannens förfoganderätt i samma utsträckning som om fråga varit om förvärv av ett enkelt skuldebrev eller ett orderskuldebrev.1 Med hänsyn till de olägenheter bruket av dylika påskrifter ur olika synpunkter kan medföra, har emellertid beredningen stannat vid att även i förhållande till tredje man låta skuldebrevet bibehålla sin egenskap av innehavarepapper.
I motsats till det svenska förslaget — vilket i denna del överensstämmer med det danska och det finska — innehåller det norska endast bestämmelse om påskrift ’åt en bestemt mann er fordringshaver’.. Även om en dylik påskrift tecknats av gäldenären eller verkställts med stöd i skuldebrevets text, skall skuldebrevet bibehålla sin egenskap av löpande papper. Påskriftens verkan blir med andra ord allenast den, att skuldebrevet förvandlas från innehavarepapper till orderpapper. Samma begränsade rättsverkan inträder enligt det danska förslaget, därest en obligation eller ett annat masspapper, med stöd av de för den danska rätten säregna noteringsreglerna [jfr betänkandet s. 38], av gäldenären förses med påteckning om att det är ’noterat på namn’.»
13 §. Är skuldebrev ställt till innehavaren, skall den som har det i händer förmodas äga rätt att göra fordringen gällande.
Är skuldebrev ställt till viss man eller order, och innehaves det av annan än den till vilken det är ställt, skall ock den som har det i händer förmodas äga rätt att göra fordringen gällande, där han till stöd för sin rätt förmår åberopa lydelsen av sammanhängande, till honom fortgående skriftliga överlåtelser, även om någon av dem är ställd till innehavaren eller tecknad in blanco. Är skuldebrevet intecknat, och innehaves det av den intecknade egendomens ägare, skall denne förmodas äga rätt att förfoga över skuldebrevet, ändå att han ej förmår åberopa skriftlig överlåtelse från den som, såvitt handlingen utvisar, näst före honom var dess rätte innehavare.
s. 61 NJA II 1936 s. 61 börjar här
Lagberedningens förslag:
Är skuldebrev ställt till innehavaren, — — — gällande. Är skuldebrev ställt till viss — — — åberopa skriftlig överlåtelse från sin fångesman.
Lagberedningen: »Beträffande fordringar i allmänhet gäller såsom huvudregel, att gäldenären, då betalning ifrågakommer, har att på sin egen risk pröva, huruvida den med vilken han har att skaffa är rätte borgenären eller behörig att på dennes vägnar uppbära betalningen. Ett än så ursäktligt misstag går ut över gäldenären. Hans skuld är ej utplånad genom den verkställda betalningen.
En liknande prövning åligger den som från annan övertager en fordran. Befinnes det att fordringen i själva verket ej tillkommer överlåtaren, eller att överlåtelsen eljest lider av något fel, komma följderna härav att drabba förvärvaren.
I fråga om fordringar som grundas på skriftliga handlingar kunna emellertid dessa grundsatser tydligen icke förbehållslöst upprätthållas i ett nutida samhälle, där dylika fordringar i stor utsträckning måste bliva föremål för överlåtelse eller bilda underlag för kredit, och särskilda bestämmelser om löpande skuldebrev därför visa sig påkallade.
I en lagstiftning om dylika skuldebrev böra såsom huvudpunkter ingå, att gäldenären icke skall tvingas att, till förfång för den betalningskrävande skuldebrevshavaren, med ängslig omsorg inlåta sig på undersökning av allt som kan inverka på frågan om dennes rätt, samt att den som, vid förvärv av skuldebrev varom här är fråga, med den aktsamhet som skäligen kan ifrågakomma prövat överlåtarens rättsläge, är fri från risk för vindikation från annan person, som till äventyrs finnes hava varit den rätte borgenären.
Dessa regler innebära åter, från en annan sida sett, att den som förmår att på ett i lag närmare angivet sätt göra sin rätt till skuldebrevet sannolik presumeras vara den som äger göra fordringen gällande, med andra ord är legitimerad att indriva fordringen eller annorledes förfoga över den.
De huvudsakliga reglerna om dylik legitimation äro upptagna i förevarande §.
Vad §:n innehåller om innehavareskuldebrev — att innehavaren skall förmodas vara den som äger göra fordringen gällande — överensstämmer med det i 10 § 1 mom. förordningen om nya utsökningslagens införande givna stadgandet att betalning skall njutas av den som har förskrivningen i händer.
Bestämmelsen äger tillämpning ej blott då innehavaren utgiver sig för att själv vara borgenär utan även då han uppträder å borgenärens vägnar. Sålunda kan innehavaren av ett dylikt skuldebrev i denna sin egenskap föra talan om utfående av fordringsbeloppet, även om det upplyses att han mottagit handlingen allenast s. 62 · NJA II 1936 s. 62 börjar här till inkassering.1 Likaså blir den som i uppgiven egenskap av kommissionär försäljer obligationer eller andra innehavarepapper att anse såsom legitimerad genom innehavet av handlingen utan att särskild bevisning angående kommissionsuppdraget erfordras.2 Jämväl i sådana fall där innehavaren uppträtt allenast såsom borgenärens fullmäktige eller bud bör innehavet av skuldebrevet tillmätas legitimerande verkan. Härför talar särskilt, att den lättnad i legitimationsprövningen som gäldenären förbehållit sig genom att utställa skuldebrevet till innehavaren icke bör göras illusorisk i de talrika fall då innehavareskuldebrev företes till inlösen genom bud. Och även då fråga ej är om inlösen utan om försäljning eller pantsättning genom fullmäktig torde det bäst överensstämma med omsättningens behov att, på sätt även rådande affärsbruk innebär, låta innehavet av skuldebrevet grunda presumtion om förfoganderätt. Härmed står även svensk rättspraxis i överensstämmelse.3
En särskild fråga, av processrättslig natur, är huruvida — i fall där anledning föreligger att innehavaren i själva verket företräder någon mot vilken gäldenären kan göra gällande kvittningsanspråk eller annan invändning — han är pliktig att härom lämna besked. Med hänsyn till numera i rättspraxis rådande uppfattning lärer man kunna utgå från att sådan skyldighet åligger honom och att dess åsidosättande kan medföra godtagande av motpartens påstående.4
Även när det gäller orderskuldebrev ingår besittningen av handlingen såsom ett nödvändigt led i legitimationen. Därjämte fordras emellertid enligt förslaget att innehavaren styrker sin åtkomst genom handlingens innehåll eller genom skriftlig överlåtelse. Skulle, såsom i värdepappershandeln kan förekomma, en verklig överlåtelse klädas i fullmaktens form, bör, utan hinder därav, förslagets krav på skriftlig överlåtelse anses uppfyllt.
Avgörande för legitimationen är att överlåtelsen efter. sin lydelse överför rätten på innehavaren. Även en falsk eller eljest ogiltig överlåtelse kan alltså grunda legitimation. I denna del gälla enligt förslaget samma regler som enligt växel- och checklagarna.
Ifrågasättas kan, huruvida de angivna reglerna böra äga tillämpning å varje skriftlig överlåtelse eller endast å sådan överlåtelse s. 63 · NJA II 1936 s. 63 börjar här som tecknats å skuldebrevet. Sistnämnda regel gäller exempelvis i Tyskland, varemot i Danmark och Norge indossament och fristående överlåtelse äro likställda.
Indossamentet är otvivelaktigt den överlåtelseform som i allmänhet bäst lämpar sig för orderskuldebrev likasom för andra orderpapper. Att ett värdepapper som är avsett för en allmännare cirkulation kräver komplettering genom fristående handlingar är nämligen redan i och för sig en olägenhet; och förkommer överlåtelsehandlingen kunna därigenom uppstå allvarliga legitimationssvårigheter. Det är därför helt naturligt att indossamentet upptagits såsom den normala överlåtelseformen för växlar och andra orderpapper, och att det även utan särskild lagbestämmelse i stor utsträckning kommit i bruk vid namnaktier och förlagsbevis.
Å andra sidan kan i vissa fall en fristående överlåtelse vara att föredraga framför ett indossament. Särskilt gäller detta vid pantsättning av värdepapper med lång omloppstid, såsom aktier och orderinteckningar. Blir panten behörigen inlöst, är det sålunda en påtaglig fördel att handlingen ej utmärker att den en gång varit pantsatt. Pantsättning utan indossament förekommer i Danmark och Norge vid belåning av namnskuldebrev och aktier och i Sverige vid aktiebelåning. Därvid plägar långivaren tillika erhålla en försäljningsfullmakt som, för den händelse försäljning av panten blir erforderlig, sätter honom i stånd att indossera värdepapperet från pantsättaren till köparen. Även vid aktieaffärer som direkt gå ut på försäljning förekommer det att aktiebreven ej omedelbart indosseras. Detta gäller framför allt vid försäljning av större aktieposter.
De erfarenheter som sålunda kunna hämtas från närbesläktade rättsområden hava föranlett beredningen att i legitimationshänseende likställa fristående överlåtelser och indossament. Att denna regel bör komma icke blott förvärvaren av ett orderskuldebrev utan även gäldenären till godo torde ligga i öppen dag. Med hänsyn till det tvångsläge, vari gäldenären befinner sig när betalning vid förfallotiden avfordras honom, tala alldeles särskilda skäl för att hans goda tro bör skyddas, oberoende av huruvida den till vilken betalning erlades såsom legitimation åberopat ett indossament eller en fristående överlåtelsehandling.
Bland de överlåtelseformer som grunda legitimation upptar förslaget, förutom fullständiga överlåtelser, även indossament ställda till innehavaren eller tecknade in blanco. Vad särskilt det sistnämnda beträffar, talar för dess godkännande, att denna överlåtelseform i betydande utsträckning kommer till användning såväl vid växlar och andra redan nu av lagen erkända orderpapper som vid namnaktier och förlagsbevis. Ett underkännande av blanco-indossamentet vid orderskuldebrev skulle därför lätt kunna leda till rättsförluster och i varje fall vara ägnat att giva upphov till rättstvister.
Indossamentet — likasom för övrigt även en fristående överlåtelse — legitimerar i regel den nye innehavaren att förfoga över s. 64 · NJA II 1936 s. 64 börjar här skuldebrevet såsom ägare. Men intet hindrar att man genom inskränkande klausuler giver överlåtelsen allenast en begränsad legitimationsverkan. Även utan stöd av uttrycklig lagbestämmelse bör sålunda den som lämnar annan ett orderskuldebrev till inkassering eller såsom pant kunna, genom att i indossamentet giva uttryck åt inkasserings- eller förpantningssyftet, förhindra att indossatarien förfogar över handlingen i strid med det träffade avtalet. Härav åter följer, att den som av annan förvärvar ett med pantindossament försett orderskuldebrev visserligen äger utgå från att själva förpantningen materiellt är i ordning, men å andra sidan måste särskilt förvissa sig om att förutsättningarna för panthavarens realisationsrätt äro tillstädes.
Enligt 1932 års växellag 16 § skola, vid bedömande av huruvida indossamentskedjan är sammanhängande, utstrukna indossament betraktas såsom obefintliga. Denna regel, som saknade motsvarighet i 1880 års växellag, har icke upptagits i förslaget. Den har sin huvudsakliga grund i det redan av sistnämnda lag godkända bruket att vid inlösen av växel i regress den inlösande växelgäldenären bereder sig legitimation genom utstrykande av sin egen och efterföljande överlåtelser och därigenom befriar sig från varje garantiförpliktelse. Då den som överlåter ett orderskuldebrev i regel icke svarar för skuldebrevets behöriga inlösen, föreligger här ej samma skäl för ett lagfästande av en dylik regel. Huruvida ett utstruket indossament skall medräknas i åtkomstkedjan blir enligt förslaget, likasom enligt 1880 års växellag, att bedöma från fall till fall.
Kravet på legitimation genom skriftlig överlåtelse har i den svenska texten — men ej i de övriga — något modifierats i fråga om inteckningar som innehavas av den intecknade egendomens ägare. Har exempelvis en fastighetsägare inlöst en inteckning utan tanke på framtida belåning, ligger nämligen den faran nära, att han underlåter att förskaffa sig transport, med påföljd att svårigheter uppstå där inteckningen sedermera skall utsättas ånyo. Beredningen har därför trott sig böra uppställa regeln att en fastighetsägare, som innehar en i fastigheten fastställd inteckning, skall förmodas äga rätt att förfoga över handlingen, ändå att han ej förmår åberopa skriftlig överlåtelse från sin fångesman. I övrigt skola vid orderinteckningar samma regler gälla som vid andra orderskuldebrev. Finnes en lucka i fångesmannens åtkomstkedja, går detta följaktligen ut över fastighetsägaren och den som av honom förvärvar handlingen. Vad nu anförts i fråga om inteckningar i fast egendom äger motsvarande tillämpning beträffande andra inteckningar, exempelvis tomträtts- och fartygsinteckningar.»
Lagrådet: »Från huvudregeln i andra stycket göres i sista punkten undantag för det fall att fråga är om intecknat skuldebrev som övergått till den intecknade egendomens ägare. Undantaget innebär att, även om skriftlig överlåtelse till en fastighetsägare från hans fångesman ej föreligger, den förre presumeras äga rätt att s. 65 · NJA II 1936 s. 65 börjar här förfoga över skuldebrevet och alltså vara behörig att överlåta detsamma. Då det sålunda förutsättes att av handlingen eller förefintliga skriftliga överlåtelser ej framgår vem som är ägarens fångesman, måste detta utredas; eljest blir undantagsbestämmelsen, som avser endast överlåtelse från fångesmannen, efter orden ej tillämplig. Och därest fångesmannen befinnes vara en annan än den som enligt vad överlåtelsekedjan visar har rätt till skuldebrevet, får presumtionen ingen verkan. Vill man vinna det syfte som med undantagsbestämmelsen avses, bör därför densamma erhålla sådant innehåll, att presumtion för ägarens av den intecknade egendomen rätt till det av honom inlösta skuldebrevet förklaras föreligga ändå att han ej förmår åberopa skriftlig överlåtelse från den som enligt den vid tiden för hans förvärv förefintliga överlåtelsekedjan är rätt innehavare av skuldebrevet. Mot den utvidgning i sak av presumtionens räckvidd, som denna avfattning innebär, torde näppeligen betänkligheter kunna göras gällande.»
I k. prop. erhöll 13 § den lydelse lagtexten utvisar.
14 §. Har skuldebrev som är ställt till innehavaren blivit av någon som hade det i händer överlåtet och kommit i förvärvarens besittning; finnes sedan att överlåtaren ej var rätte borgenären eller behörig att å dennes vägnar förfoga över skuldebrevet, vare nye innehavaren ändock ansedd för rätt borgenär, utan så är att han visste att den andre ej ägde överlåta handlingen, eller han åsidosatt den aktsamhet som, efter omständigheterna, skäligen bort iakttagas.
I fråga om skuldebrev till viss man eller order vare lag samma, där överlåtelsen var verkställd av den som enligt 13 § skulle förmodas äga rätt att göra fordringen gällande, eller av någon som skäligen kunde hållas för denne eller antagas vara berättigad att handla å hans vägnar. Huruvida tidigare överlåtelse är äkta och i övrigt giltig, vare förvärvaren ej pliktig att pröva, med mindre särskild anledning därtill föreligger.
Lagberedningen: »En allmänt erkänd grundsats i svensk rätt är, att den som förlorat ett i innehavarens hand gällande skuldebrev eller genom svek eller annat obehörigt förfarande förmåtts att avhända sig handlingen går förlustig sin rätt, därest skuldebrevet sedermera efter överlåtelse förvärvas av någon som i god tro får det i sin besittning. Samma regel gäller beträffande växlar och de med dem likställda orderpapperen — checkar, konossement och upplagsbevis — under förutsättning att den godtroende förvärvaren kan till stöd för sin rätt åberopa indossament. Förslaget ansluter sig i huvudsak till vad sålunda är gällande rätt i fråga om godtrosförvärv av nu förekommande löpande handlingar.1
God tro hos förvärvaren botar först och främst sådana brister som röra fångesmannens åtkomst. Var denne enligt 13 § formellt legitimerad såsom borgenär, blir sålunda förvärvaren skyddad även om fordringsrätten i verkligheten tillkom annan. I fråga om orderskuldebrev bör utan tvivel samma skydd beredas förvärvaren för det fall att fångesmannen visserligen icke själv var legitimerad s. 66 · NJA II 1936 s. 66 börjar här på angivet sätt men, under företeende av skuldebrevet, falskeligen utgivit sig för att vara identisk med den å vilken handlingen var ställd eller överlåten.
Förvärvarens goda tro bör vidare skyddas där någon, som överlåtit ett löpande skuldebrev å annans vägnar, därvid falskeligen uppträtt såsom dennes fullmäktige eller legala representant. En följd av att fristående överlåtelser likställas med indossament är uppenbarligen att fristående fullmakter måste likställas med legitimationspåskrifter som åtecknats själva skuldebrevet.
De omsättningsintressen som i de anförda. fallen påkalla skydd för godtroende förvärvare av löpande skuldebrev göra sig gällande även i sådana fall där ett löpande skuldebrev förvärvats från någon som, ehuru rätt borgenär, var på grund av omyndighet eller konkurs lagligen förhindrad att själv förfoga över handlingen. Mot omsättningens intresse stå emellertid här de starka samhällsintressen som påkalla skydd för omyndiga och konkursborgenärer. I allmänhet gäller att god tro ej skyddar den som från en omyndig eller en konkursgäldenär förvärvar egendom, varöver denne saknar rätt att förfoga.1 Denna grundsats har i svensk rätt genomförts ända därhän, att god tro ej skyddar ens i sådana fall där förvärvet skett innan beslut om omyndigförklaring eller konkurs blivit kungjort.2 Frågan blir då närmast huruvida undantag från dessa regler böra uppställas för det särskilda fall att förvärvet avser ett löpande skuldebrev. Vid avvägande av de olika intressen som här stå emot varandra har beredningen, ehuru med tvekan, funnit sig föranlåten att — med avvikelse från de av grannländernas representanter utarbetade lagförslagen — även i fråga om de löpande skuldebreven upprätthålla grundsatsen att god tro ej kan åberopas vid förvärv från omyndig eller konkursgäldenär.3 Andra synpunkter bliva emellertid att tillämpa, där den som förvärvat skuldebrevet från den omyndige eller konkursgäldenären i sin ordning överlåter handlingen till någon som är i god tro. I sådant fall bör — med tillämpning av regeln att god tro botar brister i fångesmannens åtkomst — den nye förvärvaren skyddas, oaktat hans fångesman åtkommit handlingen genom en ogiltig överlåtelse, något som enligt den föreslagna texten ock blir fallet.4
Beträffande den ’goda tro’ som enligt vad nu framhållits utgör förutsättning för att ett förvärv skall, trots brister i åtkomsten, kunna upprätthållas må erinras att i fråga om godtrosbegreppets närmare bestämmande någon konsekvent genomförd princip ej föreligger i svensk lagstiftning. Enligt 16 § växellagen skyddas förvärvaren av en förkommen växel under förutsättning att han ej s. 67 · NJA II 1936 s. 67 börjar här vid förvärvet ’var i ond tro eller förför med grov vårdslöshet’. Samma regel meddelas i fråga om checkar i 21 § checklagen och beträffande konossement i 168 § sjölagen. I fråga om upplagsbevis åter uppställer 24 § lagen om upplagshus och upplagsbevis i detta sammanhang helt allmänt ett krav på ’god tro’. Härvid har enligt motiven detta uttryck begagnats i den modernare bemärkelse vari det förekommer i köplagen, kommissionslagen och avtalslagen, eller såsom liktydigt med att någon varken ägt eller bort äga vetskap om visst förhållande.1
Förslaget ansluter sig i så måtto till avtalslagen, som det vid bestämmande av godtrosbegreppet avstår från att särskilja olika grader av vårdslöshet. I stället skall, enligt förslaget, för god tro krävas den aktsamhet som, efter omständigheterna, ’skäligen’ kan ifrågakomma. Från växellagen, vars bestämmelser i denna del vittna om utländskt inflytande, skiljer sig förslaget härutinnan mer i för- men än i sak. Redan därav att till gruppen löpande skuldebrev höra handlingar vilka, likasom växlarna, äro avsedda för allmännare omsättning, följer nämligen att man på den som förvärvar en dylik handling ej kan ställa lika stränga krav som på den som förvärvar ett enkelt skuldebrev. Själva vårdslöshetsbegreppet blir därför i det förra fallet snävare än i det senare. Skulle man vilja giva uttryck åt denna tanke genom att vid de löpande skuldebreven endast tala om ’grov’ vårdslöshet, låge därför den faran nära, att i tillämpningen kravet på aktsamhet komme att i alltför stor utsträckning eftergivas. Huru stränga krav man bör ställa på förvärvarens aktsamhet kan enligt beredningens åsikt icke anges genom en konkret formel.
För vissa fall synes emellertid lagen böra innehålla närmare anvisningar beträffande godtrosbegreppets innebörd.
Sålunda följer av 13 § att förvärvaren av ett orderskuldebrev icke behöver ingå på närmare prövning av fångesmannens åtkomst, när denne stöder sig på en till synes riktig kedja av överlåtelser. Men har han särskild anledning till misstanke att någon av överlåtelserna är falsk eller eljest ogiltig, bör han, såsom nu förevarande § innehåller, icke utan närmare undersökning kunna taga överlåtelsen för god. Är skuldebrevet överlåtet på viss man, synes förvärvaren, även om särskild anledning till misstanke ej föreligger, böra undersöka att fångesmannen är identisk med den, till vilken överlåtelse skett. Såframt den lättnad legitimationsreglerna avse att bereda omsättningen ej väsentligen skall förringas, kunna emellertid ej heller i fråga om identitetsprövningen uppställas stränga krav. Har förvärvaren förskaffat sig skäligt stöd för sin uppfattning att sådan identitet föreligger, synes han böra skyddas i sitt förvärv, även om det sedermera skulle visa sig att fångesmannen lämnat. oriktiga uppgifter angående sin person.2 s. 68 · NJA II 1936 s. 68 börjar här Utbjudes ett löpande skuldebrev av någon som uppträder såsom fullmäktig eller representant för borgenären, måste förvärvaren fordra att fullmakt eller andra behörighetshandlingar föreläggas honom, alldeles oavsett huruvida han har särskild anledning att betvivla riktigheten av den andres uppgifter eller icke. Endast om han förskaffat sig skäligt stöd för antagandet att behörighet förelåg bör han följaktligen kunna tillgodonjuta det skydd förslaget avser.
En särskild fråga är huru långt förvärvarens prövningsplikt sträcker sig, när han förhandlar med någon som själv uppträder såsom borgenär men till sin legitimation åberopar överlåtelse undertecknad av fullmäktig eller representant för tidigare borgenär. Det gäller här att avgöra, huruvida förvärvaren bör anses pliktig att pröva jämväl behörigheten hos den som tecknat sådan tidigare överlåtelse. Denna praktiskt viktiga fråga, som har sin motsvarighet på växelrättens område, har där givit anledning till talrika kontroverser.1 I åtskilliga av de yttranden som avgivits i detta lagstiftningsärende har hemställts att denna fråga måtte uttryckligen regleras. Sålunda har styrelsen för svenska bankföreningen hemställt om införande i förslaget av bestämmelse att en prövning av nämnda art i allmänhet ej ankommer på förvärvaren. Styrelsen har, med utgångspunkt i växelrörelsen, framhållit att indossament icke pläga dagtecknas samt att å växlar ofta förekomma utländska indossament och indossament av juridiska personer, beträffande vilka lätt tillgängliga offentliga uppgifter ej föreligga. Dessa omständigheter gåve enligt styrelsens mening vid handen, att ett konsekvent genomförande av den behörighetsgranskning som i viss utsträckning förekomme skulle medföra så stora praktiska svårigheter, att en dylik granskningsplikt uppenbarligen icke kunde vara avsedd i växellagen. Då det gällde att till nya områden överföra dessa rättsfrågor, framträdde med ökad styrka behovet av klarhet rörande det rättsliga läget.
De synpunkter som sålunda anförts hava i förslaget vunnit beaktande. I andra styckets sista punkt har sålunda helt allmänt fastslagits, att förvärvaren av ett orderskuldebrev ej är pliktig att, med mindre särskild anledning därtill föreligger, pröva äktheten och giltigheten i övrigt av tidigare överlåtelser, d. v. s. av sådana överlåtelser, som fångesmannen åberopar till sin legitimation. Däremot kan man, såsom av det föregående framgår, enligt beredningens mening ej eftergiva kravet på att förvärvaren skall pröva att den, med vilken han förhandlar, är formellt legitimerad såsom borgenär eller ombud för borgenären.
I lagrådet anförde Just.R. Appelberg: »Enligt förslaget skall liksom enligt gällande lag god tro hos förvärvare av löpande skuldebrev icke kunna bota sådan brist i förvärvet som består däri att förvärvet skett från någon som på grund av omyndighet eller konkurs s. 69 · NJA II 1936 s. 69 börjar här var lagligen förhindrad att själv förfoga över handlingen. Enahanda regel skall, jämlikt 19 §, gälla i fråga om betalning av löpande skuldebrev; erlägger gäldenären betalning till innehavare av skuldebrev, vilken av nu nämnd anledning icke har förfoganderätt över detsamma, skall god tro hos gäldenären icke skydda honom från att nödgas betala skuldsumman till behörig person. Det svenska förslaget avviker i nu berörda hänseende från de av övriga länders delegerade upprättade förslagen. Frågan vilken ståndpunkt lagen härutinnan bör intaga synes mig tveksam. Den ställer sig emellertid i viss mån olika vid överlåtelse och vid betalning.
Då för skuldebrev användes innehavarformen, torde syftet bl. a. vara att gäldenären i största möjliga mån skall vara befriad från att vid betalnings erläggande nödgas ingå i undersökning huruvida den som med skuldebrev i händer begär betalning har verklig rätt att göra detsamma gällande. Härmed står icke väl i överensstämmelse att god tro ej skall anses skydda i nu förevarande hänseende. Vill gäldenär vara fullständigt trygg mot att nödgas erlägga betalning ånyo, måste han, när skuldebrevet göres gällande av en honom obekant person, fordra bevis om att denne icke är omyndig eller försatt i konkurs. I det praktiska livet kan det i allmänhet icke komma i fråga att begära dylikt bevis eller ens upplysning i nämnda hänseende, och en var som betalar till en obekant löper därför alltid en viss risk. Må vara att denna risk endast i sällsynta undantagsfall leder till förlust; förhållandet visar att den svenska regeln, som teoretiskt sett gör det nödvändigt för en gäldenär att innan betalning erlägges för ett löpande skuldebrev förskaffa sig vetskap om innehavarens rättskapacitet, icke står väl tillsammans med det levande livets krav. Betänker man vidare, såvitt angår betalning till omyndig — det mest praktiska fallet i vilket nu omhandlade fråga framträder — dels att intresset av att förskaffa den omyndige skydd mot förlustbringande verkningar av hans egna rättshandlingar icke tillnärmelsevis är så starkt då fråga är om indrivande av betalning som då det gäller rättshandlingar varigenom han ådrager sig förpliktelser, och dels att, om en omyndig har honom tillhörigt värdepapper om händer, detta i vanliga fall torde bero på försumlighet från förmyndarens sida, synas övervägande skäl tala för upptagande av den regel angående betalning som innehålles i de utländska förslagen.
Om lagen ställer sig på denna ståndpunkt beträffande betalning följer icke med nödvändighet att motsvarande bör gälla i fråga om överlåtelse av löpande skuldebrev. Det låter principiellt väl försvara sig att giva olika regler för dessa fall. En sak är nämligen att den, vilken såsom gäldenär är skyldig betala ett löpande skuldebrev, icke bör tvingas löpa den risk som det svenska förslaget innebär; en annan att en utomstående, som fritt inlåter sig med innehavaren av ett löpande skuldebrev och övertager det från denne, skall jämväl få undslippa sådan risk. Det kan därför ifrågasättas huruvida icke det riktiga vore att i 14 § bibehålla regeln i det svenska förslaget men i 19 § ställa sig på de andra s. 70 · NJA II 1936 s. 70 börjar här förslagens ståndpunkt. Då emellertid infriande och överlåtelse av skuldebrev stå nära varandra och eljest beträffande dessa slag av rättshandlingar enahanda regler skola gälla, böra tydligen icke utan att starka skäl föreligga skilda regler i förevarande hänseende uppställas. En annan synpunkt må även här framhållas. Beträffande vissa löpande skuldebrev, särskilt obligationer, liksom i fråga om andra värdepapper, såsom aktiebrev, gäller att i praktiken förvärv av sådana mycket ofta äger rum utan att förvärvaren erhåller kännedom om från vem förvärvet sker; med denna omsättningsform står uppenbarligen förslagets regel att god tro ej skyddar i förevarande hänseende icke väl tillsammans. Då härtill kommer att man genom att även i 14 § upptaga den motsatta regeln skulle vinna fördelen av enhetlighet inom den nordiska lagstiftningen i dessa avseenden, anser jag mig kunna förorda sådan ändring i förslaget att beträffande såväl överlåtelse som betalning av löpande skuldebrev god tro tillägges skyddande verkan i nu omhandlade fall.
Mot bestämmelser av detta innehåll kunna betänkligheter göras gällande ur den synpunkten att för vissa fall då omyndighet föreligger — när vederbörande förklarats omyndig — liksom vid konkurs kungörelse skall utfärdas angående omyndigförklarandet-resp. konkursen. Då nämligen enligt gällande åskådning vad sålunda kungjorts skall anses ha kommit till allmänhetens kännedom, synes härmed icke stå väl tillsammans att rörande rättshandlingar med sålunda icke-rättskapabla personer meddela bestämmelser som utgå från att god tro kan föreligga beträffande rättskapaciteten. Det är emellertid att märka att den allmänna kännedom, som kungörandet i dessa fall skall anses åvägabringa, i det nutida rättslivet — till skillnad måhända mot vad tidigare varit förhållandet — är en fiktion som står fjärran från verkligheten, beroende dels på den utomordentliga utveckling den ekonomiska omsättningen nu för tiden tagit och dels på den ringa effektiviteten av kungörandet under nuvarande förhållanden. Det kan därför icke längre vara berättigat att under alla förhållanden och trots att starka skäl finnas som tala för en motsatt ståndpunkt upprätthålla samma fiktion. Och då i sådana fall som med förevarande bestämmelser avses intresset av att upprätthålla fiktionen måste antagas väga obetydligt i förhållande till den godtroendes intresse, synas betänkligheterna mot att härvidlag låta fiktionen falla böra få vika.»
15 §. Har någon, efter överlåtelse, i god tro kommit i besittning av löpande skuldebrev, må ej mot nye borgenären göras gällande:
att skuldebrevet är ogiltigt på grund av tvång som avses i 29 § lagen om avtal eller på grund av svek eller annat förhållande som avses i 30—33 §§ sagda lag;
att betingat vederlag ej tillgodokommit gäldenären, eller att i övrigt det rättsförhållande som föranlett skuldebrevets utfärdande medför rätt till jäv; ej heller
att, innan överlåtelsen skett, skuldförhållandet upphört eller förändrats genom betalning, avtal, kvittning, uppsägning eller dom.
Ej må nye borgenären anses hava varit i god tro, där han kände omständighet varå invändningen grundas, eller hade skälig anledning till misstanke därom.
s. 71 NJA II 1936 s. 71 börjar här
Har angående betalning, uppsägning eller annan omständighet som här förut är nämnd å skuldebrevet tecknats påskrift som ej lätteligen kunnat avlägsnas, men har detta likväl skett, må, ändå att nye borgenären var i god tro, den omständighet varom fråga är göras gällande.
I fråga om invändning att löpande skuldebrev tillkommit för skens skull, eller att det utan undertecknarens vilja kommit ur dennes besittning, är stadgat i lagen om avtal.
Lagberedningen: »Likasom en tidigare borgenärs rätt i omsättningens intresse kan få vika till förmån för den som i god tro förvärvar ett löpande skuldebrev, måste utfärdaren i viss utsträckning finna sig i att en godtroende förvärvare av skuldebrevet blir fordringsberättigad enligt handlingens lydelse, oaktat vid hans förvärv någon betalningsskyldighet ej ålåg utfärdaren. Man måste här skilja mellan olika slag av invändningar, av vilka vissa kunna framställas mot nye innehavaren endast under förutsättning att denne är i ond tro och andra kunna göras gällande även mot en godtroende förvärvare.
Såsom av inledningen framgår [jfr ovan s. 7], saknar den svenska skuldebrevslagstiftningen uttömmande regler på förevarande område. Förordningen om nya utsökningslagens införande och avtalslagen inskränka sig till att föreskriva att vissa särskilt uppräknade invändningar skola vara utan verkan mot den som i god tro förvärvat ett löpande skuldebrev. I övrigt är man hänvisad till att genom analogi- eller motsatsslut avgöra, mot vilka invändningar god tro skyddar den nye innehavaren.
Inom växelrätten har man däremot sökt att lösa hithörande frågor genom mera allmänt hållna regler.
Förordningen om införande av 1880 års växellag sökte — efter förebild av 1851 års växellag och tysk lagstiftning — att i § 5 mom. 7 angiva de invändningar som gäldenären ägde framställa mot växelns innehavare. Endast sådana invändningar skulle få begagnas som vore grundade på växelns beskaffenhet och i själva växelrätten, eller till vilka växelgäldenären kunde vara befogad på grund av sitt omedelbara förhållande till käranden.
Vid utarbetandet av de internationella konventioner som för Sveriges del ledde till utfärdandet av 1932 års växel- och checklagar inriktade man sig, med hänsyn till svårigheten att fullständigt uppräkna de tillåtna invändningarna, i stället på att angiva de invändningar som ej få framställas mot godtroende ny växelinnehavare. Sålunda uttalar växellagens 17 §, med vilken checklagens 22 § överensstämmer, att den mot vilken talan på grund av växel göres gällande ej äger mot innehavaren framställa invändningar som grunda sig på den förres särskilda förhållande till utställaren eller till föregående växelinnehavare, med mindre innehavaren vid växelns förvärvande uppsåtligen handlat till gäldenärens förfång.
De svårigheter inför vilka lagtolkningen ställes, när det gäller att med ledning av dylika allmänt hållna lagbestämmelser draga gränsen mellan de tillåtna och de otillåtna invändningarna, låta det framstå såsom angeläget att i skuldebrevslagen hithörande frågor i s. 72 · NJA II 1936 s. 72 börjar här möjligaste mån lösas genom konkreta regler. För att tillgodose detta krav har förslaget valt den utvägen att var för sig uppräkna, dels i 15 § de invändningar mot vilka god tro skyddar nye innehavaren, dels i 16 och 17 §§ de invändningar som kunna framställas mot honom även om han är i god tro, varjämte beträffande kvittningsinvändningar en särskild bestämmelse upptagits i 18 §. Även om en dylik uppräkning icke i allo blir fullständig, torde den i allt fall, genom den allmänna överblick över rättsläget som den erbjuder, vara ägnad att lämna tillräckliga anknytningspunkter för analogislut.
Till det slag av invändningar som behandlas i 15 § — de mot godtroende förvärvare otillåtna — höra till en början de som gälla skuldebrevets ursprungliga ogiltighet på grund av svek, misstag eller annat förhållande som avses i 29—33 §§ avtalslagen. Att dessa invändningar, vilka redan enligt nu gällande bestämmelser i 10 § av förordningen om nya utsökningslagens införande äro utan verkan mot ny godtroende borgenär, skola upptagas i förevarande § lärer ej tarva vidare motivering.
Såsom otillåtna mot godtroende förvärvare av skuldebrevet nämnas i förslaget vidare invändningar, som hava avseende å det till grund för skuldebrevet liggande rättsförhållandet. Ur omsättningssynpunkt vore det tydligen föga rimligt, att en godtroende ny borgenär skulle kunna utsättas för en invändning sådan som den att det bakomliggande förhållandet hörde till dem som lagen vägrar sitt erkännande, exempelvis gällde en spelskuld, eller för invändning att skuldebrevet utfärdats i benefikt syfte och i följd därav, på sätt enligt de av beredningen föreslagna lagbestämmelserna om gåva skulle bliva fallet, saknade verkan mot utfärdarens konkursbo.
Ur praktisk synpunkt än mera betänkligt vore om den godtroende förvärvaren av skuldebrevet skulle kunna gå miste om betalning när gäldenären kunde visa att den ursprunglige innehavaren ej presterat avtalad valuta. Skulle någon, i anledning av inledda förhandlingar om ett penningelån, hava utfärdat ett löpande skuldebrev å lånebeloppet men sedermera ej bekommit detta, bör hans oförsiktighet att i förväg utlämna handlingen ej lända till förfång för godtroende ny innehavare av denna. Lika litet bör en köpare, som å köpeskillingen utställt löpande skuldebrev, kunna mot godtroende ny borgenär få göra gällande att varan är behäftad med fel, eller att leveransen fullgjorts för sent eller helt uteblivit.
Vid sidan av de nu berörda invändningarna — vilka avse de fall där en bindande förpliktelse aldrig varit för handen eller den ursprunglige borgenären genom sitt förhållande gått förlustig den till grund för skuldebrevet liggande fordringen — upptagas i förslaget vidare vissa invändningar som gå ut på att ett en gång uppkommet skuldförhållande eljest upphört eller förändrats. I främsta rummet bland dessa står den som gäller redan skedd betalning till överlåtaren eller, vad därmed är att likställa, fordringens upphörande genom en före överlåtelsen åvägabragt kvittning mot genfordran hos överlåtaren. Att — bortsett från det undantag som beröres i 16 § - s. 73 · NJA II 1936 s. 73 börjar här godtroende förvärvare ej bör kunna mötas med invändning av denna art behöver ej närmare framhållas.
Frågan om gäldenärs rätt att efter skuldebrevets övergång till ny innehavare yrka kvittning för genfordran hos förre borgenären beröres ej uttryckligen i 15 §. Av dess bestämmelser och av andra stycket i 18 § framgår emellertid, att om genfordringen har sitt upphov i det rättsförhållande som ligger till grund för skuldebrevet — exempelvis avser ersättning för fel i köpt vara, för vars gäldande skuldebrevet tillkommit — bestämmelserna i nu förevarande § skola vinna tillämpning. Avser åter kvittningsyrkandet en helt fristående genfordran lära dessa bestämmelser ej lämpligen kunna komma till användning utan, på sätt vid 18 § skall närmare utvecklas, kvittning i allmänhet böra vara utesluten även i fall då nye borgenären vid skuldebrevets förvärvande ägde kunskap om genfordringen.
En före skuldebrevets överlåtande gjord överenskommelse rörande fordringen eller uppsägning av densamma eller en på detta stadium fälld dom rörande fordringen synes, lika litet som betalning, få stå i vägen för godtroende förvärvares möjlighet att göra fordringen gällande.1 Uttrycklig bestämmelse härom har ansetts böra inflyta i texten.
I fråga om den närmare innebörden av den ’goda tro’ som enligt förslaget utgör förutsättning för nye borgenärens rätt att avvisa invändningar innehåller 15 § att borgenären, för att åtnjuta här avsett skydd, varken får hava ägt kännedom om den omständighet varå invändningen grundas eller skälig anledning till misstanke därom. Denna godtrosbestämning torde i sak överensstämma med den som ligger till grund för stadgandet i 10 § 2 mom. av förordningen om nya utsökningslagens införande. I 1932 års växellag har gäldenärens möjlighet att få invändning beaktad blivit snävare begränsad; den erkannes endast i det fall att den nye innehavaren vid handlingens förvärvande ’uppsåtligen handlat till gäldenärens förfång’.2 En så vittgående begränsning — vilken innebär att en förvärvare av löpande skuldebrev skulle kunna bortse även från honom bekanta omständigheter, som skulle hindrat överlåtaren att göra fordringen gällande — synes icke vara nödig eller lämplig på nu förevarande område. Vet den som förvärvar ett löpande skuldebrev att hans fångesman gjort sig skyldig till kontraktsbrott mot gäldenären, synes det vara riktigare att låta följderna gå ut över förvärvaren än att förplikta gäldenären till betalning och hänvisa honom att — måhända genom en långvarig rättegång — söka sitt åter hos sin medkontrahent. Och detsamma torde böra gälla där förvärvaren visserligen icke hade visshet om kontraktsbrottet men skälig anledning att misstänka detta, såsom när han visste att gäldenären formligen reklamerat i anledning av fel i vara eller rent av anställt rättegång s. 74 · NJA II 1936 s. 74 börjar här i anledning av felet, men han ändock övertagit handlingen utan att närmare undersöka förhållandena.
Anmärkas må i detta sammanhang att, sedan viss invändning en gång förfallit därigenom att skuldebrevet kommit i en godtroende persons hand, senare förvärvare naturligtvis blir tryggad i sitt fång, även om han förvärvat skuldebrevet med kännedom om de omständigheter som på sin tid berättigat gäldenären att bestrida sin betalningsskyldighet.1
Med hänsyn till risken att en invändning skall gå förlorad där skuldebrevet övergår till ny innehavare måste gäldenären tillse att de invändningar vartill han kan vara befogad komma till tredje mans kännedom, innan denne förvärvar handlingen. Säkrast sker detta därigenom att skuldebrevet förses med påteckning om verkställda avbetalningar eller andra åtgärder som inverka på gäldenärens rättsställning.
Blir en sådan påteckning obehörigen avlägsnad, uppkommer frågan, huruvida följderna böra gå ut över gäldenären eller över den som i god tro förvärvat skuldebrevet i dess sålunda förfalskade skick. Avgörande synes böra vara huruvida gäldenären tillsett att påteckningen verkställdes på ett sätt som normalt kunde anses betryggande. Har han gjort detta, torde han böra skyddas. Var åter påskriften anbragt på sådant sätt, att den lätteligen kunde avlägsnas — såsom exempel kan anföras en vanlig blyertsanteckning — synes gäldenären vara närmare att bära följderna av att påskriften obehörigen avlägsnats än den som efter förfalskningen i god tro förvärvat skuldebrevet. Åt denna uppfattning ger §:n uttryck i tredje stycket.»
Lagrådet: »Beredningen har framhållit att de uppräkningar, som gjorts å ena sidan i 15 § av invändningar mot vilka god tro skyddar ny innehavare och å andra sidan i 16 och 17 §§ av invändningar som kunna framställas mot honom även om han är i god tro, icke kunna göra anspråk på fullständighet men i allt fall, genom att erbjuda en allmän överblick över rättsläget, torde vara ägnade att lämna tillräckliga anknytningspunkter för analogislut. I stort sett kan lagrådet instämma häri. På en punkt, som i praktiken ingalunda är betydelselös, synes dock tvekan kunna råda om icke uppräkningen i åskådlighetens intresse bör kompletteras. Då förslaget i 17 § stadgar att ny innehavare, ändå att han är i god tro, icke skyddas mot invändning att skuldebrevet å gäldenärens vägnar utfärdats av någon som ej var därtill behörig, utgår förslaget från att om utfärdaren visserligen var behörig att utfärda skuldebrev men i det särskilda fallet missbrukat behörigheten — exempelvis genom att såsom representant för aktiebolag utfärda skuldebrev som ej hade samband med bolagets rörelse — den som i god tro förvärvar skuldebrevet skall åtnjuta skydd. Denna förslagets innebörd, som i lagtexten är helt avhängigs. 75 · NJA II 1936 s. 75 börjar här av vad som förstås med det i 17 § använda ordet ’behörighet’, synes vara av sådan vikt att den måhända bör komma till tydligare uttryck genom ett tillägg till uppräkningen i 15 §.»
Departementschefen: »Enligt 17 § hör invändningen att ett löpande skuldebrev å gäldenärens vägnar utfärdats av någon som därtill saknade behörighet till dem som kunna göras gällande jämväl mot godtroende förvärvare av skuldebrevet. Motsättningsvis kan man av denna bestämmelse sluta att god tro skyddar förvärvaren, där utfärdaren var behörig att utfärda handlingen men i det särskilda fallet missbrukat denna behörighet. Lagrådet har ifrågasatt att sistnämnda regel borde, i åskådlighetens intresse, erhålla särskilt uttryck i lagen genom ett tillägg till 15 §.
Vid förhandlingarna med grannländernas representanter hava meningarna varit delade beträffande behovet och lämpligheten av ett sådant tillägg. Med hänsyn härtill och då det även utan det ifrågasatta tillägget måste vara tillräckligt tydligt att god tro skyddar förvärvaren i det av lagrådet åsyftade fallet, har någon omarbetning av lagrummet ej ansetts böra ifrågakomma.»
16 §. Har gäldenären guldit ränta eller sådan avbetalning som enligt skuldebrevet skall erläggas å däri angiven tid, må det, utan hinder av vad i 15 § är stadgat, åberopas jämväl mot ny borgenär som i god tro fått handlingen på sig överlåten sedan beloppet förfallit till betalning. Mot krav å betalning som har avses galle ock annat jäv som i 15 § sägs.
Lagberedningens förslag:
Har gäldenären — — — tid, eller har i fråga om dylikt belopp betalningsskyldigheten eljest upphört eller förändrats, må — — — till betalning.
Lagberedningen: »Regeln att den som utfärdat ett löpande skuldebrev måste tillse att de belopp, som han erlägger å sin skuld antecknas å skuldebrevet, äger enligt gällande rätt tillämpning såväl å alla slag av amorteringar som å räntebetalning. Ett löst kvitto eller annan fristående bevisning om betalningen fredar honom icke gent emot ny borgenär som i god tro bekommit skuldebrevet. En sträng tillämpning av denna regel kan emellertid mången gång leda till obillighet. För en gäldenär som är bosatt å annan ort än borgenären måste det uppenbarligen ställa sig besvärligt att vid varje periodiskt återkommande betalning själv eller genom ombud inställa sig hos borgenären för att kontrollera likvidens antecknande å skuldebrevet; och man torde kunna utgå från att han, i förlitande på borgenärens redbarhet, mången gång finner sig kunna åtnöjas med ett fristående kvitto. Men även för borgenären kan det ofta nog falla sig olagligt att vid varje likvidtillfälle sörja för likvidens antecknande å handlingen. Särskilt gäller detta i fråga om hypoteksföreningar, sparbanker och andra kreditinrättningar som i stor omfattning meddela amorteringslån eller annan kredit på lång tid. I själva verket torde åtskilliga av dessa anstalter finna det överflödigt s. 76 · NJA II 1936 s. 76 börjar här att överhuvud förse skuldebreven med vederbörlig anteckning, eller ock nöja sig med att, med ledning av sin bokföring, periodiskt genomgå sin portfölj för antecknande av de likvider som under senaste period ägt rum; och enligt sakens natur torde, även där gäldenären eller ombud för honom personligen inställt sig för betalningens erläggande, avvikelse från anstaltens vanliga praxis endast sällan påfordras.
Tydligt torde alltså vara, att det nuvarande systemet, med dess bristande överensstämmelse mellan rättsreglernas innehåll och det vanliga tillvägagångssättet vid räntelikvider, medför en betydande risk för gäldenärerna, vilkas underlåtenhet att kräva påskrift å skuldebrevet om sådan betalning ofta icke skäligen kan läggas dem till last. Önskvärt är att denna risk begränsas så långt som hänsynen till de löpande skuldebrevens omsättlighet det medgiver.
I detta avseende synes betänklighet ej böra möta att i fråga om verkställd räntelikvid tillerkänna löst kvitto vitsord jämväl mot den, som förvärvat handlingen sedan beloppet förfallit till betalning och likviden verkställts. Den som vill förvärva ett löpande skuldebrev har då att räkna med att gäldenären i rätt tid uppfyllt sin förpliktelse att, årligen eller oftare, erlägga ränta. Skulle överlåtaren påstå att så ej är fallet, blir det hans eller medkontrahentens sak att från gäldenären framskaffa upplysning om förhållandet. En regel av denna innebörd tillämpas med stöd av den i annat sammanhang berörda förordningen av år 1798 [jfr betänkandet s. 37] i Danmark och Norge och synes jämväl i Sverige vara av behovet påkallad.
De synpunkter som i fråga om räntor lett till uppställande av denna regel synas äga giltighet även beträffande vissa kapitalavbetalningar, nämligen sådana som verkställas enligt en i skuldebrevet angiven amorteringsplan. I fråga om dylika amorteringar lämnar nämligen själva skuldebrevet tillräcklig ledning för bedömande av huru stort kapitalbelopp man vid varje särskild tidpunkt normalt kan påräkna. I Sverige förekomma två huvudtyper av amorteringslån. Den ena utmärkes därav att ränta och amortering erlägges i form av en gemensam annuitet. För den andra åter är karakteristiskt att amorteringen sker genom fasta periodiska avbetalningar som utgå vid sidan av räntan. Det svenska förslaget, som i denna del överensstämmer med det danska och det finska, avser amorteringslån av såväl den ena som den andra av dessa typer. Det norska förslaget avser däremot endast amorteringslån med fasta annuiteter. Denna olikhet mellan förslagen framträder, förutom i förevarande §, jämväl i 20 och 21 §§.
Grundsatsen att löst kvitto å ränta eller amortering äger vitsord jämväl mot godtroende ny innehavare av skuldebrevet gäller, såsom redan antytts, endast i fråga om sådana belopp som förfallit till betalning, innan skuldebrevet till honom överläts. Däremot behöver han icke räkna med möjligheten att belopp, som enligt de för räntebetalningen eller amorteringen gällande reglerna skulle förfallit först efter denna tidpunkt, till äventyrs redan blivit erlagda utan att anteckning därom skett å skuldebrevet.
s. 77 NJA II 1936 s. 77 börjar här
Vad i det föregående anförts om verkställd betalning bör äga motsvarande tillämpning där betalningsskyldigheten upphört eller förändrats genom avtal eller annat rättsfaktum som enligt 15 § är därmed likställt, exempelvis kvittning. I den mån ett avtal om nedsättning av räntefoten hänför sig till belopp som förfallit innan skuldebrevet överläts, blir avtalet alltså utan vidare bindande även för nye innehavaren; i den mån åter avtalet avser belopp som förfalla senare, kan det mot nye innehavaren göras gällande endast om det, genom påskrift å skuldebrevet eller annorledes, bragts till hans kännedom.
Enligt det danska och det norska förslaget tillämpas, såvitt angår sådana räntor och avbetalningar, varom här är fråga, samma regel även å övriga i 15 § angivna invändningar. Nye innehavarens krav på räntor och avbetalningar, som förfallit innan skuldebrevet till honom överläts, skulle sålunda, även om han varit i god tro, kunna mötas med invändningen att skuldebrevet är ogiltigt exempelvis på grund av svek, eller att hans fångesman ej rätteligen fullgjort det avtal som föranlett skuldebrevets utfärdande. Denna bestämmelse har icke upptagits i de svenska och finska förslagen. Visserligen bör, med hänsyn till det utbredda bruket av lösa kvitton, den som förvärvar ett löpande skuldebrev icke utan vidare kunna räkna med att redan förfallna belopp som icke avskrivits på skuldebrevet fortfarande utestå oguldna. Men tillräckliga skäl synas ej föreligga att fordra att han i dylika fall i större utsträckning än eljest jämväl skall räkna med sådana ovanliga risker som den att skuldebrevet är ogiltigt eller att utfärdaren ej erhållit avtalad valuta.
Såsom framhållits i ett av utlåtandena över det preliminära förslaget blir följden av den i förevarande § uttalade regeln, att därest, i samband med exekutiv försäljning av intecknad fastighet, köparen, såsom enligt utsökningslagen 125 § kan ske, i stället för kontant betalning erbjuder säkerhet i form av en i fastigheten intecknad amorteringsförbindelse, auktionsförrättaren, änskönt avskrivning av amorteringsbeloppet ej skett å skuldebrevet, har att vid säkerhetens prövning räkna med att avbetalning å huvudstolen kan hava skett i enlighet med amorteringsplanen.»
I lagrådet yttrade Just.R. Appelberg, Reg.R. Kellberg och Just.R. Bagge: »Den i förevarande § upptagna bestämmelsen, vilken innebär att ränte- och avbetalningar som skett å eller efter avtalad tid icke behöva vara antecknade å skuldebrevet för att kunna göras gällande mot ny innehavare av detsamma, är otvivelaktigt av praktiskt behov påkallad, och mot bestämmelsen i och för sig torde intet vara att invända. Fråga är emellertid om man icke, på sätt i de danska och norska förslagen skett, bör gå ett steg längre och sålunda frånkänna ny innehavares goda tro betydelse icke blott då ränta eller amortering erlagts till föregående innehavare utan även då föregående innehavaren på grund av särskilda omständigheter, som ej kunna åberopas mot ny innehavare, icke haft rätt att utbekomma ränte- eller amorteringsbelopp som enligt skuldebrevets lydelse skulle s. 78 · NJA II 1936 s. 78 börjar här förfallit under hans innehavartid. Innebörden av en dylik bestämmelse skulle vara att en förvärvare av löpande skuldebrev icke bör räkna med att genom förvärvet kunna vinna rätt till annat än huvudstolen och efter förvärvet förfallande ränte- och amorteringsbelopp samt därutöver allenast sådana tidigare förfallna ränte- och amorteringsbelopp vartill förre innehavaren själv haft verklig rätt. Genom ett stadgande av denna innebörd får förvärvare av löpande skuldebrev anvisning att icke utan noggrann undersökning av överlåtarens rätt till förut förfallna ränte- och amorteringsbelopp betala mera för skuldebrevet än det skulle betingat om sådan rätt ej medföljde. Hänsyn till omsättningens krav kan icke mera i detta fall än då fråga är om redan erlagda ränte- och amorteringsbelopp åberopas till stöd för att tillerkänna förvärvarens goda tro verkan mot gäldenären. Ett fall, där betydelsen av den nu ifrågasatta ändringen särskilt framträder, är det, att ett skuldebrev, exempelvis en inteckningsrevers, av utfärdaren belånas först så lång tid efter upprättandet att någon eller några av de enligt skuldebrevets lydelse inträffande räntebetalningsterminerna infallit innan belåningen skedde, samt att skuldebrevet därefter överlåtes å ny innehavare. Den i förslaget upptagna regeln måste anses leda till att om förvärvaren är i god tro — överlåtaren har misslett honom beträffande rätten till räntebeloppen — gäldenären blir skyldig betala dessa. Att detta resultat är föga tilltalande synes svårligen kunna bestridas.»
I k. prop. erhöll 16 § den lydelse lagtexten utvisar.
17 §.. Ändå att ny borgenär är i god tro, må gäldenären mot honom göra gällande:
att skuldebrevet är förfalskat, eller å gäldenärens vägnar utfärdat av någon som därtill saknade behörighet, eller ogiltigt såsom tillkommet under tvång varom sägs i 28 § lagen om avtal, eller såsom utfärdat av någon som var omyndig eller handlade under inflytande av rubbad själsverksamhet; eller
att skuldebrevet dödats eller betalning fullgjorts genom fordringsbeloppets nedsättande i allmänt förvar, eller att borgenären i följd av preskription eller proklama förlorat sin talan, eller att skuldförhållandet ändrats genom tvångsackord.
Lagberedningen: »Vissa av de omständigheter som medföra ett löpande skuldebrevs ogiltighet hava av rättsordningen tillmätts den betydelse, att de regelmässigt1 kunna mot skuldebrevets förste mottagare åberopas även om han är i god tro. I den mån denna regel gäller, bör god tro ej heller skydda senare förvärvare av skuldebrevet.
s. 79 NJA II 1936 s. 79 börjar här
Sålunda bör invändningen att skuldebrevet, helt eller delvis, är förfalskat uppenbarligen kunna framställas även emot ny innehavare av skuldebrevet, som förvärvat handlingen utan kännedom om förfalskningen. I och för sig synes detta böra gälla, även om utställaren genom egen oförsiktighet möjliggjort förfalskningen, exempelvis genom att utsätta skuldsumman på sådant sätt att den lätteligen kunnat ändras.1 Men hans oförsiktighet kan i dylika fall ådraga honom ersättningsskyldighet i förhållande till den som förvärvat handlingen i dess förfalskade skick, och han kan på denna grund, efter omständigheterna, även bliva skyldig att utgiva ett belopp motsvarande det som skuldebrevet utvisar.
Till de invändningar som kunna framställas jämväl emot en godtroende förvärvare hör vidare den, att handlingen å gäldenärens vägnar utfärdats av någon som därtill saknade behörighet. Var däremot utfärdaren behörig att företräda gäldenären — intog han, med andra ord, i förhållande till denne en ställning, med vilken normalt följer rätt att utfärda dylika förbindelser — äger man att av förevarande § motsättningsvis sluta att förvärvaren av skuldebrevet skyddas, även om utfärdaren missbrukat sin representationsmakt genom att begagna den i strid med särskilda instruktioner, om vilka förvärvaren saknade kännedom.2 Liknande synpunkter bliva att tillämpa i vissa fall, där någon i god tro förvärvat ett skuldebrev som å gäldenärens vägnar utfärdats i strid med särskilda legala inskränkningar i utfärdarens handlingsfrihet. Sålunda må enligt 66 § aktiebolagslagen den som äger företräda ett aktiebolag ej ikläda bolaget förpliktelser för ändamål som uppenbarligen äro för bolagets verksamhet främmande; men vad sålunda är stadgat må ej åberopas mot tredje man, med mindre han insett eller bort inse att stadgandet ägt tillämpning. Har ett löpande skuldebrev utfärdats i strid med denna bestämmelse, torde den som i god tro får handlingen på sig överlåten bliva skyddad, även om förste mottagaren var i ond tro och skuldebrevet följaktligen i dennes hand var ogiltigt.
Beaktas bör i detta sammanhang jämväl att en fullmäktigs behörighet att företräda huvudmannen ej obetingat upphör därigenom att han erhåller meddelande att fullmakten återkallats. I allmänhetens intresse hava nämligen för vissa fall uppställts särskilda formföreskrifter vilkas åsidosättande medför att återkallelsen icke kan åberopas gentemot tredje man som är i god tro. Har huvudmannen exempelvis försummat att, på sätt 16 § avtalslagen föreskriver, fråntaga fullmäktigen en skriftlig fullmakt som han återkallat, blir han, om fullmäktigen trots återkallelsen upptar lån i hans namn, bunden i förhållande till den som i förlitande på fullmaktshandlingen lämnat lånet. Visste långivaren att fullmakten återkallats, och skulle någon, utan kännedom om återkallelsen, av honom förvärva ett löpande skuldebrev som fullmäktigen utfärdats. 80 · NJA II 1936 s. 80 börjar här i anledning av lånet, blir sådan förvärvare fordringsberättigad enligt skuldebrevets lydelse. Samma grundsatser bliva att tillämpa, därest ett löpande skuldebrev utfärdats exempelvis av ett bolags firmatecknare, sedan hans uppdrag återkallats men innan återkallelsen vederbörligen registrerats och kungjorts.1
De nu anförda fallen erbjuda exempel på det förhållande att god tro skyddar förvärvaren av ett löpande skuldebrev, vars utfärdare visserligen var behörig att företräda gäldenären men genom skuldebrevets utfärdande missbrukat sin representationsmakt. I sak fullt likartat är det fall som behandlas i 21 & avtalslagen, ehuru den där brukade terminologien avviker från den i förslaget begagnade. Nämnda lagrum förklarar att ’fullmakt’ genom fullmaktsgivarens död förfaller, där särskilda omständigheter därtill föranleda, men att i allmänhet rättshandling som av fullmäktigen ändock företages skall vara gällande mot dödsboet, där tredje man varken ägde eller bort äga kännedom om dödsfallet och dess betydelse för fullmäktigens ’behörighet’ att företaga rättshandlingen. Tvekan torde ej kunna råda om att å förvärv av löpande skuldebrev som utfärdats under angivna förhållanden samma regler böra tillämpas som i det föregående utvecklats beträffande skuldebrev, utfärdade av en fullmäktig vars fullmakt återkallats utan att dock fullmaktshandlingen fråntagits honom. En godtroende förvärvare av skuldebrevet bör alltså även i detta fall skyddas oberoende av huruvida skuldebrevets förste mottagare var i god tro eller ej.
I likhet med gällande rätt upptar förslaget bland de invändningar som må framställas emot godtroende ny innehavare även den, att skuldebrevet är ogiltigt såsom tillkommet under sådant tvång som utövats genom våld å person eller genom hot som innebär trängande fara. Erinras må i detta sammanhang att det för skuldebrevets ogiltighet ej under alla förhållanden är tillräckligt att handlingen tillkommit under sådant tvång som här avses. Var skuldebrevets förste mottagare i god tro, fordras för handlingens ogiltighet enligt 28 § avtalslagen därjämte att utfärdaren underrättat honom om tvånget utan oskäligt uppehåll efter dess upphörande. Den föreslagna avfattningen tar vederbörlig hänsyn till detta förhållande.
Den som är omyndig äger enligt förmynderskapslagen 5 kap. 1 § i regel icke åtaga sig förbindelser. Men idkar omyndig som fyllt sexton år med vederbörligt tillstånd näring, äger han enligt 6 § ingå sådana rättshandlingar som falla inom området för rörelsen och, med denna begränsning, även upptaga lån mot löpande förbindelse. Även bortsett från detta särskilda fall kan ett av omyndig utfärdat skuldebrev bliva bindande, där det utfärdats med förmyndarens samtycke eller blivit av denne godkänt.
Saknade emellertid utfärdaren på grund av sin omyndighet behörighet att utfärda skuldebrevet, blir detta enligt förmynderskapslagen 5 kap. 9 § ogiltigt, även om den omyndiges medkontrahents. 81 · NJA II 1936 s. 81 börjar här var i god tro. Samma regel bör tillämpas, jämväl där skul-
fattning har förslaget givit uttryck i förevarande §, varjämte i detta sammanhang även uppmärksammats det fall att skuldebrevet, enligt lagen d. 27 juni 1924, är ogiltigt såsom utfärdat under inflytande av rubbad själsverksamhet.
I åtskilliga fall medföra omständigheter som inträffat efter skuldebrevets utfärdande, att handlingen, helt eller delvis, blir utan verkan, oberoende av huruvida innehavaren vid förvärvet ägt kännedom om dessa omständigheter eller ej.
Till den grupp av invändningar varom här är fråga höra de i §:ns andra led upptagna, nämligen invändningarna att skuldebrevet dödats enligt lagen d. 8 april 1927 om dödande av förkommen handling, att betalningsskyldigheten upphört genom deposition enligt lagen d. 24 mars 1927 om galds betalning genom penningars nedsättande i allmänt förvar, att skuldebrevet preskriberats eller att talan på grund av detsamma upphört genom underlåtenhet att anmäla fordringen sedan kallelse å okända borgenärer (proklama) utfärdats, samt att fordringsbeloppet nedsatts eller betalningstiden framflyttats genom tvångsackord. I samtliga dessa fall skulle tydligen syftet med de särskilda rättsinstituten väsentligen förfelas, därest skuldebrevets innehavare kunde till sitt skydd åberopa okunnighet om de omständigheter som föranlett den inträdda förändringen i rättsläget. I motsats till vad som sålunda gäller om tvångsackord bör däremot en ackordsuppgörelse som på frivillighetens väg träffats mellan en gäldenär och dennes borgenärer bliva att bedöma enligt 15 §; den blir således bindande för ny innehavare av skuldebrevet endast under förutsättning att denne, på grund av påskrift å handlingen eller av annan anledning, ägt eller bort äga kännedom om överenskommelsen.»
18 §. Har skuldebrevet genom överlåtelse kommit i ny borgenärs hand, och äger gäldenären hos tidigare borgenär genfordran, må den ej göras kvittningsvis gällande, med mindre dess indrivande skulle äventyras genom kvittningsrättens upphörande och nye borgenären uppenbarligen insåg detta då skuldebrevet kom i hans hand.
Grundar sig genfordringen på det rättsförhållande som föranlett skuldebrevets utfärdande, gälle vad i 15 § är stadgat om jäv på grund av sådant förhållande.
Lagberedningen: »För de löpande skuldebrevens omsättlighet är det av särskild vikt att den som förvärvar en sådan handling regelmässigt skall kunna räkna med att utfå sin fordran utan hinder av att utfärdaren till äventyrs har genfordran hos hans fångesman. Gentemot den lättnad, som beredes omsättningen därigenom att förvärvaren får betrakta det löpande skuldebrevet såsom ett av fångesmannens övriga mellanhavanden med utfärdaren oberoende fordringsbevis,s. 82 · NJA II 1936 s. 82 börjar här kan avgörande betydelse icke tillmätas det intresse utfärdaren kan äga att även efter överlåtelse av skuldebrevet bibehållas vid sin kvittningsrätt. I princip bör följaktligen genfordran hos fångesmannen ej kunna göras gällande mot förvärvaren av ett löpande skuldebrev.
Från denna regel bör emellertid, såsom redan under 15 § antytts, stadgas undantag för det fall att genfordringen står i det samband med skuldebrevsfordringen, att båda grunda sig på samma rättsförhållande. Huruvida exempelvis den, som lämnat ett löpande skuldebrev till likviderande av en varuleverans som han sedermera finner felaktig, gör gällande felet i den formen att han, · såsom i 15 § förutsättes, helt eller delvis bestrider betalningsskyldighet på grund av skuldebrevet, eller han i stället kvittningsvis yrkar skadestånd, kan uppenbarligen icke få föranleda en tillämpning av olika regler. Likasom utfärdaren i det förstnämnda fallet enligt 15 § kan framställa sin invändning jämväl mot ny innehavare, under förutsättning att denne förvärvat skuldebrevet i ond tro, bör han kunna göra det även i det senare fallet. Bestämmelse härom har upptagits i andra stycket av förevarande §.
Bortsett från det nyss behandlade fallet gäller såsom allmänt erkänd regel, att genfordran hos fångesmannen icke kan göras gällande mot förvärvaren av ett löpande skuldebrev ens om denne haft kännedom om genfordringen.1
Såväl i svensk som i utländsk litteratur har denna regel understundom behandlats såsom undantagslös.2 Denna ståndpunkt har dock ingalunda vunnit enhällig anslutning, och den skulle i själva verket i vissa fall kunna leda till synnerligen stötande resultat. Att t. ex. en i det hela insolvent innehavare av ett löpande skuldebrev, som vet sig själv stå i skuld till utfärdaren av detta, skulle kunna, genom att till underpris avyttra skuldebrevet till en i förhållandet fullt insatt spekulant, bereda sig och köparen en lättfången vinst på skuldebrevsgäldenärens bekostnad vore uppenbarligen föga tilltalande för rättskänslan.
På ett närliggande fält, den internationella växelrätten, har man också på olika sätt sökt undgå dylika resultat av det extrema kvittningsförbudet.
I det vid 1912 års Haag-konferens angående växelrätten utarbetade utkastet, art. 16, begränsades gäldenärens rätt att mot ny växelinnehavare framställa kvittningsinvändningar och vissa andra, i förhållandet till en tidigare innehavare grundade invändningar till sådana fall, där nye innehavaren handlat ’i svikligt samförstånd’ med sin fångesman.3 Denna avfattning befanns vid 1930 års Genève-konferens vara för snäv, på samma gång man ansåg det vara att gå för långt, om gäldenären erhölle rätt till invändning i varje fall då innehavaren förvärvat växeln ’i ond tro’. I stället förenades. 83 · NJA II 1936 s. 83 börjar här man sig om den avfattning 17 § i 1932 års växellag utvisar. Avgörande skall alltså vara, huruvida innehavaren vid växelns förvärvande ’uppsåtligen handlat till gäldenärens förfång’.
Bestämmelsen i första stycket av förevarande § har — begränsad till genfordringar som i förhållande till huvudfordringen äro fristående — utformats i nära anslutning till växellagen, därvid emellertid de särskilda förutsättningarna för kvittningsrätten i olika avseenden närmare bestämts. Enligt förslaget fordras för att kvittningsrätt skall kunna göras gällande, att genfordringens indrivande skulle äventyras genom kvittningsrättens upphörande, och att nye innehavaren uppenbarligen skall hava insett detta, då skuldebrevet kom i hans hand. Enbart den omständigheten, att förvärvaren av ett i anledning av köp utfärdat löpande skuldebrev vid dess övertagande visste att gäldenären hade genfordran på grund av en annan varuleverans, kan således icke berättiga gäldenären till kvittning. Det är ej ens tillräckligt att, efter vad förvärvaren vet, en viss fara föreligger för att genfordringens indrivande skall fördröjas eller försvåras, utan ett verkligt äventyrande av genfordringen, alltså en stark sannolikhet att den ej skall kunna indrivas, måste föreligga. Ett typiskt exempel erbjuder det fall att förvärvaren, då han övertog skuldebrevet, måste säga sig att konkurs omedelbart förestod. Var emellertid genfordringen försedd med betryggande realsäkerhet eller borgen, blir den som övertar skuldebrevet skyddad mot kvittningsinvändningen, även om genfordringens uttagande ur panten eller dess indrivande hos borgesmännen kan vara förenat med viss omgång. Hade vidare genfordringen förvärvats under sådana förhållanden, att den enligt 121 § konkurslagen icke kunde göras gällande i konkursen, kan det redan av denna anledning icke bliva tal om att genfordringen skulle äventyrats genom överlåtelsen av skuldebrevet.»
19 §. Har skuldebrev som är ställt till innehavaren infriats hos den som hade det i besittning, och visar sig sedan att han icke var rätte borgenären eller behörig att å dennes vägnar uppbära beloppet, vare betalningen ändock gill, utan så är att gäldenären visste att beloppet kom i orätta händer eller åsidosatt den aktsamhet som, efter omständigheterna, skäligen bort iakttagas.
I fråga om skuldebrev till viss man eller order vare lag samma, där betalningen uppbars av den som enligt 13 § skulle förmodas äga rätt att göra fordringen gällande, eller av någon som skäligen kunde hållas för denne eller antagas vara berättigad att handla å hans vägnar. Huruvida överlåtelse som åberopas av innehavaren är äkta och i övrigt giltig, vare gäldenären ej pliktig att pröva, med mindre särskild anledning därtill föreligger.
Lagberedningen: »De bestämmelser denna § innehåller angående skydd för utfärdare av löpande skuldebrev som i god tro erlägger betalning till orätt person ansluta sig nära till bestämmelserna i 13 och 14 §§ om skydd för godtroende förvärvare av löpande skuldebrev. I huvudsak kan därför hänvisas till vad som anförts till motivering av sistnämnda bestämmelser.
s. 84 NJA II 1936 s. 84 börjar här
Förevarande § har på växelrättens område sin motsvarighet i 40 § växellagen men bereder gäldenären ett vidsträcktare skydd än denna. Enligt växellagen skyddas gäldenären endast under förutsättning att vid betalningens erläggande förfallotiden redan inträtt. Erlägges före förfallotiden betalning till orätt person, måste åter gäldenären enligt växellagen än en gång gälda beloppet. Att misstaget är från hans synpunkt fullt ursäktligt — till äventyrs föranlett av ett svek, som ej ens med den största uppmärksamhet skulle kunnat genomskådas — kommer ej i betraktande. En dylik regel saknar för de löpande skuldebrevens vidkommande motsvarighet i gällande rätt och har ej heller upptagits i förslaget. I fråga om de löpande skuldebreven, vilka i stor utsträckning avse långfristiga lån, tala nämligen starka praktiska skäl emot att försvåra uppgörelser före förfallodagen på sätt som skett beträffande växlar. Även i fråga om skuldebrev blir visserligen förfallotiden så till vida av betydelse, som man vid uppgörelser före förfallodagen kan ställa större anspråk på gäldenärens aktsamhet än då fråga är om betalning av redan förfallen gäld. Men denna synpunkt kan tillgodoses inom ramen av den allmänna regeln att gäldenären ej får hava åsidosatt den aktsamhet som han, efter omständigheterna, skäligen bort iakttaga.
De skäl, som föranlett beredningen att i 14 § frånkänna godtroende förvärvare av ett löpande skuldebrev rättsskydd där förvärvet skett från en omyndig eller en konkursgäldenär, göra sig, om än ej alltid i samma grad, gällande även när utfärdaren av ett löpande skuldebrev i god tro erlägger betalning till en sådan person. Förslaget — som även i denna del skiljer sig från de övriga nordiska förslagen — har därför erhållit sådan avfattning, att vid betalning till orätt person god tro botar endast sådana brister som hänföra sig till betalningsmottagarens egenskap av borgenär eller fullmäktig eller representant för borgenären, men däremot ej brister som avse hans behörighet att förfoga över sina egna tillgångar.1
Även utan uttrycklig bestämmelse torde det vara uppenbart, att vad i 19 § sägs om betalning till oberättigad innehavare av löpande skuldebrev skall äga motsvarande tillämpning, där gäldenären med sådan person träffar avtal om ändrade betalningsvillkor.»
s. 85 NJA II 1936 s. 85 börjar här
I lagrådet anförde Just.R. Appelberg: »Under åberopande av vad jag vid 14 § anfört hemställes om sådan ändring av nu förevarande §, att god tro skyddar även den som erlagt betalning till innehavare av löpande skuldebrev, vilken på grund av omyndighet eller konkurs var lagligen förhindrad att själv förfoga över handlingen.»
20 §. Har löpande skuldebrev efter överlåtelse kommit i ny innehavares hand, vare ändock räntebetalning som, då förfallotid är inne, erlägges till överlåtaren gill, utan så är att gäldenären visste, att denne ej längre ägde uppbära betalning, eller hade skälig anledning att det misstänka. Vad sålunda stadgats om ränta gälle ock i fråga om avbetalning som enligt skuldebrevet skall erläggas å däri angiven tid.
Erlades betalningen av löftesmän eller av någon som icke, eller allenast med intecknad egendom eller annan pant, svarade för förbindelsen, vare betalningen ej gill, med mindre såväl denne som gäldenären var i god tro på sätt i första stycket sägs.
Lagberedningen: »Av 16 § följer, att vissa räntebetalningar och amorteringar kunna på betryggande sätt fullgöras mot löst kvitto och således utan att skuldebrevet i och för påskrift behöver framskaffas. De praktiska fördelarna av denna regel skulle väsentligen förringas, därest man vid dylika likvider — likasom eljest då gäldenären erlägger betalning — ville kräva kontroll från gäldenärens sida över att den till vilken varje särskild likvid verkställes vid tiden för likviden fortfarande är innehavare av skuldebrevet. Detta synes ej heller vara nödigt. Erlägger gäldenären, då förfallotiden är inne, i god tro betalning till den förste innehavaren av skuldebrevet eller till någon som efter honom blivit innehavare, lärer ur rättssäkerhetens synpunkt hinder ej böra möta för att, utan hänsyn till möjligheten av att skuldebrevet ytterligare överlåtits, tillägga betalningen befriande verkan. Då ny innehavare av skuldebrevet städse måste för utfående av ränta giva sig till känna hos gäldenären, är det rimligare att den förlust som någon gång skulle kunna uppstå genom betalning till orätt person bäres av borgenären, än att den skulle drabba den om överlåtelsen okunnige gäldenären. Denna uppfattning kommer till uttryck i 20 § första stycket, som alltså innefattar ett undantag från den i 19 § uppställda grundsatsen att betalning som i god tro erlägges till orätt person kan åberopas mot rätte borgenären endast under förutsättning att betalningsmottagaren enligt 13 § varit legitimerad att uppbära beloppet.
En särskild fråga är huruvida förmånen att kunna erlägga räntor och amorteringar utan undersökning av att betalningsmottagaren fortfarande innehar skuldebrevet bör tillerkännas, ej blott huvudgäldenären utan även borgesmän och personer vilka ej alls eller blott med intecknad egendom eller annan pant svara för gälden. Betraktad från en annan sida går frågan ut på huruvida reglerna rörande räntebetalning och amortering böra erhålla sådan avfattning, att den som förvärvar ett löpande skuldebrev har att. s. 86 · NJA II 1936 s. 86 börjar här till sin säkerhet underrätta ej blott huvudgäldenären utan även borgesmän och pantägare och till äventyrs jämväl andra personer om sitt förvärv.
Då det av hänsyn till de löpande skuldebrevens omsättlighet är av vikt att förvärvarens underrättelseplikt hålles inom snäva gränser, synes sådan plikt böra åläggas honom allenast i förhållande till huvudgäldenären. Har han underrättat huvudgäldenären om sitt förvärv, bör han alltså skyddas, även om underrättelsen icke skulle av denne hava förts vidare och i följd därav en borgesman eller annan i god tro erlägger betalning till överlåtaren. Har åter förvärvaren lämnat huvudgäldenären i okunnighet om överlåtelsen, synes han själv böra bära följderna, även om sedermera annan än denne i god tro erlägger betalning till överlåtaren. I §:ns andra stycke uppställes därför grundsatsen, att betalning av ränta eller amortering, som av annan än gäldenären erlägges till överlåtaren av ett löpande skuldebrev, skall vara gill, d. v. s. för rätte borgenären bindande, under förutsättning att såväl den som erlade betalningen som gäldenären var i god tro.»
21 §. Ej vare gäldenären pliktig att infria löpande skuldebrev utan att det till honom återställes; och give borgenären honom särskilt kvitto, där sådant påfordras.
I fråga om betalning av ränta eller avbetalning å huvudstolen äge gäldenären kräva att särskilt kvitto lämnas och anteckning göres å skuldebrevet; dock må anteckning om räntebetalning eller om sådan avbetalning som enligt skuldebrevet skall ske å däri angiven tid ej krävas, där betalningen erlägges till den som, enligt vad av skuldebrevet framgår, var dess förste innehavare eller, gäldenären veterligen, senare därå tecknats såsom borgenär.
Uppsägning av skuldebrevet värde på gäldenärens begäran tecknad å handlingen.
Lagberedningens förslag:
Ej vare — — — påfordras.
I fråga — — — erlägges till någon som, enligt vad skuldebrevet visar, innehaft detta.
Uppsägning — — — handlingen.
Lagberedningen: »Den som infriar ett löpande skuldebrev utan att återfordra handlingen utsätter sig för risken att nödgas betala på nytt för den händelse skuldebrevet efter överlåtelse skulle förvärvas av någon som saknar kännedom om den verkställda betalningen. I första stycket av förevarande § uppställes därför regeln att gäldenären ej är pliktig att infria löpande skuldebrev utan att det till honom återställes. Att handlingens återställande kan ersättas med dess dödande framgår av 9 § lagen d. 8 april 1927 om dödande av förkommen handling och har därför ej behövt att i förslaget särskilt uttalas.
a. Av allmänna rättsgrundsatser torde följa att den som inlöser ett löpande skuldebrev, lika väl som den som betalar en annan s. 87 · NJA II 1936 s. 87 börjar här skuld, är berättigad att fordra kvitto.1 Visserligen är kvittots betydelse här så till vida mindre, som själva innehavet av fordringsbeviset, även om detta ej är kvitterat, kan av gäldenären åberopas såsom bevis för den verkställda betalningen. Men icke desto mindre kan det för gäldenären vara av intresse att erhålla skriftligt erkännande av betalningen. Därigenom sättes han, bl. a., i stånd att styrka vem som uppburit beloppet och när det erlagts. När det. gäller orderskuldebrev kan ett krav på skriftligt erkännande av betalningen dessutom så till vida vara av betydelse, som ett sådant krav är ägnat att minska faran för att betalning uppbäres av någon som falskeligen utger sig för att vara identisk med den enligt skuldebrevet fordringsberättigade. Å andra sidan är emellertid vid betalning av innehavareskuldebrev, särskilt sådana som äro intecknade, vanligt att kvitto, eller i varje fall ett skuldebrevet åtecknat kvitto, varken lämnas eller fordras; och vid inlösen av vissa slag av innehavarepapper, såsom räntekuponger, torde någon rätt att fordra kvitto tecknat å handlingen överhuvud taget ej tillkomma gäldenären. I förslaget har därför endast, helt allmänt, uttalats, att borgenären är skyldig att giva gäldenären särskilt kvitto, där sådant fordras.
Från denna, för det svenska och det finska förslaget gemensamma regel skilja sig motsvarande danska och norska bestämmelser därutinnan, att de tillerkänna gäldenären rätt att kräva kvitto å handlingen, dock icke när fråga är om skuldebrev till innehavaren.
I de fall då skulden allenast delvis betalas bör gäldenären i regel kunna kräva att anteckning om betalningen göres å skuldebrevet. Härför tala samma skäl som påkalla att skuldebrevet vid fullständig betalning återställes. I den mån verkställd amortering eller räntebetalning ej kan åberopas emot den som efter betalningen i god tro förvärvar skuldebrevet, är det nämligen för gäldenären av vikt, att handlingen försättes i sådant skick att envar som kan komma att förvärva den omedelbart erhåller kännedom om att den ej längre medför betalningsrätt enligt sin ursprungliga lydelse.
Enligt gällande rätt leder denna synpunkt till att gäldenären vid varje avbetalning eller räntebetalning kan fordra påskrift å skuldebrevet. Enligt förslaget åter bliva påtecknade kvitton i stor utsträckning överflödiga på grund av de specialregler som i 16 och 20 §§ uppställts beträffande vissa amorteringar och räntebetalningar. Då borgenären ej i onödan bör besväras med att i och för påskrift framskaffa handlingen, synes rätt att fordra påteckning böra tillerkännas gäldenären endast i sådana fall, där ett löst kvitto ej bereder honom tillräckligt skydd. I regel bör gäldenären följaktligen åtnöjas med ett löst kvitto, för så vitt detta enligt 16 och 20 §§ kan åberopas, ej blott mot den som uppburit betalningen, utan även mot annan som till äventyrs innehade skuldebrevet vid tiden för betalningen eller därefter i god tro förvärvat handlingen.
s. 88 NJA II 1936 s. 88 börjar här
Ej ens i fall av sistnämnda typ bereder emellertid ett löst kvitto alltid gäldenären tillräcklig trygghet. För dess ernående måste i allmänhet krävas att själva handlingen, genom sin lydelse eller därå gjord påskrift, utmärker att den innehafts av betalningsmottagaren. I annat fall kan nämligen — för den händelse skuldebrevet kommer i ny innehavares hand och denne bestrider att bestalningsmottagaren haft handlingen i sin besittning — gäldenären, i saknad av bevis om förhållandet, nödgas erlägga betalning även till den nye innehavaren. Såframt alltså skuldebrevet ej på ett eller annat sätt utmärker att betalningsmottagaren vid någon tidpunkt innehaft skuldebrevet, bör gäldenären äga rätt att såsom villkor för betalning kräva avskrivning å handlingen. Bestämmelse härom har upptagits i §:ns andra stycke.
De danska och norska förslagen skilja sig från de svenska och finska däri att de icke uppställa några regler om kvitto å erlagd ränta. Deras innebörd torde vara den att gäldenären överhuvud icke äger kräva att gulden ränta avskrives å skuldebrevet. Enligt dessa båda förslag äger gäldenären ej heller beträffande sådana avbetalningar, som enligt 16 § kunna åberopas jämväl mot ny innehavare av skuldebrevet, under några omständigheter göra avskrivning å handlingen till villkor för betalningen. Det danska förslaget innehåller emellertid ytterligare en bestämmelse om rätt för gäldenär som redan, erlagt avbetalning att, när han av någon anledning har intresse av att skuldebrevet förses med påskrift om avbetalningen, av borgenären begära sådan påskrift.
Enligt §:ns tredje stycke äger gäldenären fordra att verkställd uppsägning antecknas å skuldebrevet. Denna regel, som skall gälla evad uppsägningen verkställts av borgenären eller gäldenären, avser att bereda gäldenären möjlighet att åberopa uppsägningen jämväl mot ny innehavare av skuldebrevet.1
Samma regel bör uppenbarligen tillämpas för det fall att skuldförhållandet ändrats, icke genom ena partens ensidiga åtgärd utan på grund av särskild överenskommelse mellan parterna. Särskild bestämmelse härom har ej ansetts erforderlig. Beaktas bör allenast att vid uppgörelser angående förfallna ränte- och amorteringsbelopp bestämmelsen i 16 § kan göra en anteckning å skuldebrevet överflödig.»
Lagrådet: »Till stöd för den i förevarande §:s andra stycke upptagna undantagsbestämmelsen av innehåll att vid räntebetalning eller sådan avbetalning som enligt skuldebrevet skall ske å däri angiven tid anteckning å skuldebrevet ej må krävas, där betalningen erlägges till någon som, enligt vad skuldebrevet visar, innehaft detta, ha åberopats de i 16 och 20 §§ uppställda specialreglerna beträffande vissa amorteringar och räntebetalningar. Ifrågasättas kan huruvida nämnda regler — vilka vila på den principen att likvider som där angivas skola kunna på betryggande sätt fullgörass. 89 · NJA II 1936 s. 89 börjar här mot löst kvitto och således utan att skuldebrevet behöver i och för påskrift företes — böra föranleda därtill att gäldenären för de med undantagsbestämmelsen avsedda fall skall vara betagen möjligheten att, om han så önskar, få avskrivning verkställd å handlingen. Väl torde i regel för sådant fall anledning att påfordra avskrivning å handlingen ej föreligga. Men situationer kunna dock tänkas, då ett krav från gäldenärens sida på skuldebrevets företeende och likvidens antecknande därå måste anses fullt befogat, t. ex. om gäldenären, ehuru han ej erhållit underrättelse om överlåtelse av skuldebrevet, likväl hyser misstanke att detsamma övergått till ny innehavare. Då härtill kommer att, med hänsyn till bestämmelserna i 16 och 20 §§, de fall i vilka gäldenären begär påskrift om verkställd räntebetalning eller amortering med sannolikhet bliva ganska sällsynta, vill lagrådet hemställa att ifrågavarande undantagsbestämmelse må utgå.
För den händelse denna hemställan ej vinner bifall, torde bestämmelsens avfattning till förtydligande av innebörden böra något jämkas.»
I k. prop. erhöll 21 § den lydelse lagtexten utvisar, sedan departementschefen anfört:
»Enligt 21 § andra stycket i förslaget äger en gäldenär som å löpande skuldebrev verkställer räntebetalning eller avbetalning kräva att särskilt kvitto lämnas och anteckning göres å skuldebrevet. Från denna regel göres det vittgående undantaget, att ett skuldebrevet åtecknat kvitto icke må fordras, där fråga är om räntebetalning eller om sådan avbetalning som enligt skuldebrevet skall ske å däri angiven tid, och betalningen erlägges till någon som, enligt vad skuldebrevet utvisar, innehaft detta. Lagrådet har hemställt, att denna undantagsbestämmelse måtte utgå eller förtydligas.
Enligt de förut omnämnda bestämmelserna i 16 och 20 §§ bereder ett löst kvitto å erlagd ränta eller amortering gäldenären skydd mot förnyat krav, icke blott från betalningsmottagaren utan även från annan innehavare av skuldebrevet. Det skulle då i regel innebära ett onödigt betungande av borgenären om man medgåve gäldenären rätt att påfordra skuldebrevets framskaffande i och för påskrift. Sådan rätt torde böra tillerkännas honom endast i fall då han, för den händelse skuldebrevet ej förses med påskrift, skulle kunna utsättas för svårigheter när det gäller att bevisa att betalningsmottagaren verkligen innehaft skuldebrevet. Med dylika svårigheter behöver man ej räkna när betalningen erlägges till den som, enligt vad av skuldebrevet framgår, var dess förste innehavare eller senare därå tecknats som borgenär. Då det emellertid är tänkbart att gäldenären saknar kännedom om en sådan påteckning, torde man endast under förutsättning att han äger dylik kännedom böra betaga honom rätten att fordra kvitto å handlingen. En jämkning av §:ns avfattning har därför synts erforderlig.»
s. 90 NJA II 1936 s. 90 börjar här
22 §. Överlåtelse av löpande skuldebrev vare ej gällande mot överlåtarens borgenärer, med mindre den till vilken överlåtelsen skett fått handlingen i besittning.
Säljer bank löpande skuldebrev, vare försäljningen gällande mot bankens borgenärer, ändå att skuldebrevet för förvaring kvarlämnats hos banken.
Lagberedningen: »Enligt denna § gäller såsom regel, att överlåtelse av löpande skuldebrev icke äger verkan gentemot överlåtarens borgenärer, med mindre handlingen kommit i förvärvarens besittning. Jämlikt 10 § kommer denna regel att tillämpas även å pantsättning av löpande skuldebrev.
I vad rörer pantsättning står förslaget i överensstämmelse med gällande rätt. Sålunda råder numera i vårt land knappast meningsskiljaktighet om att fordringar kunna i rättslig mening pantsättas,1 och att, där en fordran är grundad på löpande skuldebrev, ett förfogande som innebär och anger sig vara pantsättning äger verkan mot pantsättarens borgenärer allenast under förutsättning att medkontrahenten på ett eller annat sätt fått handlingen i besittning. Någon som helst anledning att härutinnan frångå gällande rätt torde ej heller föreligga.
Mindre klart är däremot, huruvida enligt gällande rätt överlåtelse av ett löpande skuldebrev är omedelbart giltig gentemot överlåtarens borgenärer. Olika meningar härom äro helt visst tänkbara.
Enligt en i äldre tid allmän, om ock ej enhällig, uppfattning medförde ett köpeavtal rörande löst gods av vad slag som helst redan i och för sig ’övergång av äganderätten’ till godset,2 vilket innebar, bl. a., att detta ej kunde åtkommas av säljarens borgenärer. Genom de åren 1835 och 1845 tillkomna s. k. lösöreköpsförordningarna bröts nämnda princip så till vida, att dessa förordningar såsom villkor för sålda ’lösörens’ fredande, från utmätning för säljarens skuld uppställde antingen tradition eller köpets kungörande i viss ordning, en regel som genom lag d. 14 juni 1907 utsträcktes att gälla även fredande i säljarens konkurs. Ett i viss mån omtvistat spörsmål är, huruvida under det i 1845 års förordning brukade uttrycket ’lösören’ inbegripas alla slags tillgångar som i nutida lagspråk omfattas av ordet ’lösegendom’,3 eller allenast vad i utsökningslagen och nyare litteratur förstås med lösöre, d. v. s. lösa ting i motsats till ’fordringar och rättigheter’.4 Ifrågasatts har ock, huruvida icke fordringar som grundas på löpande handlingar s. 91 · NJA II 1936 s. 91 börjar här böra, i olikhet med andra fordringar och ’rättigheter’, vara underkastade förordningen.1
Från nu antydda olika utgångspunkter kommer man i den fråga det nu gäller — frågan om den rätt som vid köp av löpande skuldebrev tillkommer köparen — till olika resultat allt eftersom dylika skuldebrev anses falla utanför gällande lösöreköpsförordning eller vara underkastade dess bestämmelser. I förra fallet är själva köpeavtalet till fyllest för köparens fredande mot borgenärerna, i det senare erfordras tradition eller sådant publikationsförfarande som förordningen avser.
Från gällande lags ståndpunkt har emellertid inom litteraturen även en tredje mening framträtt. Utgående från att de i 1845 års förordning givna publikationsbestämmelserna icke kunde, såsom syftande å ’lösören’, äga tillämpning å fordringar och fordringshandlingar, har man hävdat, att överlåtelse av löpande fordringar likväl icke i och för sig kunde medföra verkan mot överlåtarens borgenärer, då sådant skulle stå i stark strid med de allmänna intressen, som över huvud låge bakom traditions- och publikationskraven. Man har därför gjort gällande, att i fråga om överlåtelse av löpande fordringshandling tradition av urkunden måste vara ett nödvändigt villkor för överlåtelsens giltighet mot borgenärerna.2
Något rättsfall där den föreliggande frågan kommit under prövning i högsta instans är icke känt.
När det nu gäller att till legislativ behandling upptaga det ifrågavarande problemet, synas starka skäl föreligga för dess lösande i enlighet med den senast omnämnda meningen, alltså för uppställande av ett ovillkorligt krav på tradition.
Att låta överlåtelsen utan vidare gälla mot överlåtarens borgenärer skulle stå mindre väl tillsammans med kravet på tradition vid pantsättning av löpande skuldebrev. Allmänt bekant är, att förfoganden, som till sitt syfte äro att likställa med pantsättning — alltså gå ut på säkerställande av en fordran — ofta klädas i form av en överlåtelse, ett köp. Dylika s. k. säkerhetsköp — en art av de avtal man i nyare rättsvetenskap plägar beteckna såsom ’fiduciariska’ — kunna mången gång endast med svårighet skiljas från dem som ingås utan tanke på en fordrans säkerställande, de s. k. omsättningsköpen. Att, såsom det låter tänka sig, allenast för dessa senare godtaga principen om överlåtelsens omedelbara giltighet gentemot borgenärerna, och för säkerhetsköpen uppställa särskilda krav, vore att låta rättsläget mellan överlåtaren och hans borgenärer bero av förhållanden som borde vara dem helt ovidkommande och i fråga om såväl det faktiska som det rättsliga bedömandet ofta nog skulle vålla de största svårigheter. Att åter under alla förhållanden erkänna även säkerhetsöverlåtelserna såsom utan vidare gällande mot borgenärerna vore att öppna en alltför lätt utväg att kringgå kravet på tradition vid pantsättning.
s. 92 NJA II 1936 s. 92 börjar här
Mindre betänkligt vore ur dessa synpunkter att i lagstiftningsväg fastslå en tolkning av lösöreköpsförordningen, som åt förvärvaren av ett löpande skuldebrev beredde möjlighet att, under förutsättning av där stadgade publikationsåtgärder, låta handlingen stanna hos överlåtaren utan risk för ingripande från dennes borgenärer. Ej heller denna utväg synes emellertid vara att förorda. De skäl, som föranlett lagstiftaren att, när det gäller bohag, redskap och andra lösa ting, beakta en säljares behov att tillsvidare behålla den sålda egendomen, äga ej tillämpning när fråga är om värdehandlingar; och ur rättssäkerhetens synpunkt vore mindre lämpligt att öppna någon som helst möjlighet för den som, trots vidtagen överlåtelse av sådan handling, fortfarande innehar denna att låta handlingen gälla såsom underlag för kredit.
Förutsättningarna för att ett skuldebrev skall, på sätt åsyftas i denna § eller eljest i förslaget, anses vara kommet i forvärvarens besittning bliva naturligtvis att bedöma efter vad som i allmänhet gäller om besittning i rättslig mening. Enligt rådande terminologi och rättsuppfattning är otvivelaktigt, att icke blott det omedelbara, rent fysiska innehavet av ett föremål faller under besittningsbegreppet, utan att besittning kan utövas även medelbart: genom bud, fullmäktig, depositarie, panthavare eller annan. För den händelse att ett löpande skuldebrev, som överlåtes, sålunda allenast medelbart besittes av överlåtaren, gäller enligt gängse uppfattning i vårt land, att själva överlåtelsen icke inverkar på det rättsliga besittningsförhållandet, utan att ändring i detta äger rum först då den som för överlåtarens räkning omhänderhar handlingen underrättas om överlåtelsen. Har åter sådan underrättelse meddelats, är det ej längre för överlåtarens utan för förvärvarens räkning han omhänderhar föremålet. Det är efter den senares anvisningar han numera — såvitt överlåtelsen blivit konstaterad och han ej för egen räkning kan åberopa panträtt eller annan självständig rätt — har att rätta sig. Någon erinran mot huvudmannaställningens övergång från överlåtaren till förvärvaren kan han icke med fog framställa.1
Att detta är fallet beträffande sådant förfogande över skuldebrev som har form av överlåtelse lärer från gällande rätts ståndpunkt ej vara föremål för tvivel. Uttryckliga lagregler härom lära ej tarvas och skulle icke lämpligen kunna givas i detta sammanhang.
När det gäller ett förfogande som betecknar sig såsom pantsättning innehåller emellertid gällande lagstiftning en bestämmelse, som i viss mån strider mot nyss antydda innebörd av besittningsbegreppet. Enligt kungl. förklaringen d. 24 maj 1872 av 17 kap. 3 § handelsbalken skall nämligen frågan om någons rätt att såsom panthavare njuta förmånsrätt i gods som innehaves av tredje man vara s. 93 · NJA II 1936 s. 93 börjar här beroende av att denne förbundit sig att tillhandahålla panthavaren godset eller dess värde. Möjlighet synes alltså hava öppnats för den som innehar godset att egenvilligt motsätta sig en överenskommelse mellan dess ägare och den åt vilken han vill inrymma panträtt. Denna egendomliga avvikelse från de allmänna rättsprinciperna rörande besittningsförhållanden synes i detta sammanhang böra undanröjas. Erkänner man att överlåtelse av ett löpande skuldebrev som befinner sig i tredje mans hand skall, oberoende av någon dennes medverkan, vara gällande mot överlåtarens borgenärer, kan man icke rimligen bibehålla en rättsregel som, när det gäller pantsättning av sådant skuldebrev, gör åtgärdens verkan beroende av något slags utfästelse från tredje mannens sida. En sådan skillnad i rättsregler vore desto olämpligare, som det ej skulle erbjuda skuldebrevets ägare någon svårighet att genom åtgärdens klädande i säkerhetsköpets form frånkomma kravet på samtycke från tredje mannens sida. I själva verket innebär, även utanför skuldebrevslagstiftningens område, ett krav av denna art en uppenbar obillighet mot en pantsättare, så till vida som han genom dess upprätthållande går miste om möjligheten att såsom säkerhetsobjekt till fullo utnyttja det av tredje man omhänderhavda godset. Å tredje mannens sida åter torde något bärkraftigt intresse ej vara för handen att förhindra en tillämnad pantsättning, då han, såsom här förut framhållits, måste — i den mån han ej själv är panthavare eller eljest äger någon självständig rätt — finna sig i att utlämna godset till ägarens rättsinnehavare. Av nu antydda grunder har beredningen ansett sig böra tillstyrka att i samband med skuldebrevslagstiftningens genomförande den nyss nämnda förklaringen av 1872 upphäves, varom särskilt förslag uppgjorts.
Vad här förut anförts om att gods som av någon omhänderhaves för annans räkning är att anse såsom varande i dennes, låt vara medelbara besittning åsyftar naturligtvis icke det fall, att i samband med en överlåtelse träffas avtal att godset skall kvarbliva hos överlåtaren och av honom besittas för förvärvarens räkning. Av lösöreköpsförordningen och andra lagbestämmelser följer oförtydbart, att vad lagen i detta sammanhang innehåller om besittning icke har avseende å det slags besittning som förvärvaren utövar genom överlåtaren. Vad man, med ett från romerska rätten lånat uttryck, plägar benämna ’constitutum possessorium’ erkännes icke av svensk lag.
Vid avfattande av nu förevarande § har beredningen emellertid sett sig föranlåten att för ett särskilt fall föreslå en bestämmelse av innebörd att försäljning av ett skuldebrev skall, fastän det kvarlämnas hos säljaren, gälla emot dennes borgenärer. Som bekant förekommer i vårt land i stor utsträckning att banker — särskilt genom sina notariatavdelningar — tillhandagå klienter genom att för deras räkning omhändertaga och förvalta värdepapper. Vid den omplacering av dylika tillgångar som naturligtvis ofta måste äga rum inträffar stundom, att en klient förvärvar ett förut till bankens egen portfölj hörande papper, en uppgörelse som ej föranleder papperets skiljande s. 94 · NJA II 1936 s. 94 börjar här från bankens besittning men dock konstateras genom att handlingen inom banken hålles skild från dess egna tillgångar, och i varje fall genom bankens bokföring. I betraktande av den, låt vara föga sannolika, eventualiteten av bankens konkurs och med hänsyn till angelägenheten av att hinder icke onödigtvis läggas i vägen för den förmögenhetsförvaltning som till stort allmänt gagn bedrives av bankerna och deras notariatavdelningar, har beredningen trott sig böra i avseende å dylik förvaltning föreslå ett undantag från regeln om besittningstagande såsom villkor för överlåtelses giltighet mot borgenärer. De vådor för rättssäkerheten som vore att befara av en allmän regel om överlåtelses verkan oberoende av tradition synas icke vara av någon betydelse när det gäller inrättningar som upprätthålla noggrann bokföring och stå under allmän kontroll.
Med den svenska texten till förevarande § överensstämmer i huvudsak den finska. Den danska och den norska texten innebära åter den väsentliga avvikelsen, att §:n enligt dessa texter avser allenast pantsättning och säkerhetsöverlåtelse. Ett omsättningsköp rörande löpande skuldebrev kommer alltså att bedömas efter de i Danmark och Norge rådande allmänna rättsprinciper, vilka innebära att köpet i och för sig medför skydd mot säljarens borgenärer. Att man icke tilltrott sig att även för omsättningsköpen uppställa krav på tradition beror bl. a. därav att i Danmark och Norge det slags förmögenhetsförvaltning som hos oss bedrives av bankerna i stor omfattning utövas även av enskilda.»
23 §. Där till obligationer eller andra skuldebrev varom förmäles i 4 § första stycket utfärdats räntekuponger, tillkomme innehavare av sådan kupong, ändå att han icke innehar huvudförbindelsen, att, mot kupongens överlämnande, uppbära räntan; och skall, under förutsättning att huvudförbindelsen lagligen medfört betalningsskyldighet, å kupongen tillämpas vad om skuldebrev till innehavaren är stadgat. Kupong som finnes vara förvärvad i samband med huvudförbindelsen skall dock anses allenast såsom tillbehör till denna. Bestämmelser som innefattas i huvudförbindelsernas gemensamma text vare mot kuponghavaren gällande.
Ej må betalning krävas för räntekupong som skulle förfallit efter det enligt bestämmelse i huvudförbindelsen denna är, i följd av utlottning eller eljest, förfallen till betalning.
Finnes kupong hava tidigare än en månad före förfallodagen, utan samband med huvudförbindelsen, överlåtits till kuponghavaren, äge 14 och 15 §§ ej tillämpning; ej heller skall 19 § vinna tillämpning, där tidigare än nu är sagt betalning för kupong erlägges till annan än den som visar sig innehava huvudförbindelsen.
Lagberedningen: »Det är vanligt att obligationer och vissa andra skuldebrev åtföljas av särskilda bevis för rätt till ränta, s. k. räntekuponger. Även de icke-löpande skuldebrev, som under namn av förlagsbevis förekomma i vårt land, pläga vara försedda med sådana kuponger. De spörsmål av rättslig natur, vartill kupongerna giva upphov, äro för närvarande icke lösta genom lagstiftning. En sådan reglering lärer emellertid, med hänsyn till spörsmålens stora praktiska betydelse, få anses vara erforderlig.
Texten i förevarande § har erhållit en avfattning, som utvisar att lagrummet endast äger tillämpning å kuponger till sådana mass- s. 95 · NJA II 1936 s. 95 börjar här papper, som avses i 4 §. Skulle undantagsvis räntekuponger utgivas till andra skuldebrev, är det en öppen fråga i vad mån bestämmelserna i förevarande § böra erhålla analogisk tillämpning å dylika kuponger.
Kupongens huvuduppgift är att, till bekvämlighet för såväl borgenär som gäldenär och till minskande av de risker och kostnader som föranledas av en försändning, underlätta legitimationen vid räntelikvid. I anslutning härtill har till en början upptagits en bestämmelse, enligt vilken det skall tillkomma innehavare av kupong att mot överlämnande därav uppbära den i kupongen avsedda räntan. Härför bör det icke vara någon förutsättning att han innehar huvudförbindelsen, och någon utredning därom bör sålunda icke kunna avfordras honom av gäldenären eller den som å dennes vägnar verkställer räntebetalningen. Fastmera följer motsättningsvis av den föreslagna bestämmelsen, att den, som innehar huvudförbindelsen eller eljest är berättigad till betalning enligt denna, icke är legitimerad att uppbära räntan, där han ej företer kupongen. Att denna vid likviden skall överlämnas till gäldenären överensstämmer med den allmänna grundsats om löpande fordringshandlings återställande, som kommit till uttryck i 21 § första stycket. I likhet med vad som gäller enligt nämnda lagrum äger gäldenären kräva särskilt kvitto å det utbetalade beloppet; däremot kan han ej fordra, att kvitto åtecknas varje kupong, med mindre i något fall förbehåll därom skulle vara träffat. Tydligen bör likvid till en kuponginnehavare ej få av gäldenären åberopas, där denne vid likviden varit i ond tro, t. ex. haft skälig anledning till misstanke att kupongen av innehavaren stulits eller upphittats. Ett sådant resultat förebygges genom den tillämpning av reglerna om innehavareskuldebrev, som angives i andra punkten.
Kupongernas betydelse är ej inskränkt till att i nu angivna mening tjäna såsom legitimation, då räntelikvid lyftes av huvudförbindelsens innehavare eller ombud för honom. I viss — ehuru i vårt land jämförelsevis ringa — utsträckning förekommer även, att räntekuponger utgöra föremål för självständig omsättning, i det att de användas såsom betalningsmedel eller i fast räkning förvärvas av någon som förskotterar räntan åt huvudförbindelsens innehavare. Med hänsyn härtill krävas regler angående överlåtelse av kupong, om verkan av att den kommer i orätta händer eller att betalning erlägges till obehörig kuponghavare, om den rätt till kvittning och i övrigt de invändningar, som må tillkomma gäldenären emot ny kuponghavare, o. s. v. Enligt den uppfattning som för närvarande råder i vårt land — likasom i åtskilliga främmande länder — äro räntekuponger otvivelaktigt i princip att bedöma enligt de grunder, vilka gälla för skuldebrev till innehavaren. Härför talar redan det förhållande, att i kupong icke angives till vem betalning skall ske; såsom av det föregående framgår är nämligen kupongens genom ett nummer uttryckta samband med viss huvudförbindelse icke att uppfatta såsom en utfästelse att betalning skall ske till den, som är berättigad enligt huvudförbindelsen. Det obetydliga belopp, varå varje kupong i allmänhets. 96 · NJA II 1936 s. 96 börjar här lyder, och det krav på snabbhet, som måste tillgodoses för att den med kupongen åsyftade lättnaden vid betalning skall vinnas, låta det även framstå såsom naturligt att åt kupongen förlänas största möjliga omsättbarhet. Beredningen föreslår på dessa grunder en allmän bestämmelse därom, att å räntekupong skall tillämpas vad om skuldebrev till innehavaren är stadgat. Detta innebär till en början att kupongen skall behandlas såsom ett skuldebrev; därå komma sålunda att tillämpas stadgandena i första kapitlet, bland vilka i synnerhet de som upptagits i 4 § första stycket och 7 § i detta sammanhang äro av betydelse. Vidare skola föregående §§ i detta kapitel, i den mån de avse skuldebrev till innehavaren, användas å kuponger. Denna grundsats bör emellertid, i saklig överensstämmelse med vad för närvarande torde vara fallet, gälla endast såsom en huvudregel, vilken måste underkastas betydelsefulla begränsningar och undantag.
Sådana påkallas till en början därav, att kupongerna ursprungligen hört till en huvudförbindelse — om man så vill, utgjort en del av denna. På grund därav bör en kuponghavare icke i större utsträckning än som föranledes av omsättningens krav i denna sin egenskap äga bättre rätt än den som tillkommer borgenären enligt huvudförbindelsen. Betydelsen härav framträder särskilt tydligt, då, såsom är det vanliga under tiden innan kuponger äro förfallna till betalning, dessa bliva föremål för överlåtelse i samband med huvudförbindelsen (’manteln’). Skulle, exempelvis, i sådant fall inträffa att köparen av någon anledning finge allenast kupongarket, men ej manteln, i sin hand och detta under sådana förhållanden att hans rätt skulle vara skyddad enligt 14 eller 22 §, finnes ingen giltig anledning att han skulle få behålla dessa, i regel först i en mer eller mindre avlägsen framtid förfallande kuponger, ehuru hans rätt till manteln, som uppenbarligen varit i främsta rummet avsedd med förvärvet, på grund av utebliven tradition ej kan upprätthållas. Ej heller vore det, vid förvärv från obehörig person av en huvudförbindelse av icke-löpande beskaffenhet jämte tillhörande kuponger, rimligt att av hänsyn till förvärvarens goda tro giva skydd enligt 14 § åt förvärvet av kupongerna men ålägga honom att utgiva manteln till den rätte ägaren. Till förebyggande av sådana oriktiga resultat föreslås, att under den angivna förutsättningen kupong skall anses allenast såsom tillbehör till huvudförbindelsen. Emellertid bör, för att den legitima omsättningen av kuponger ej skall lida obehörigt intrång, en kuponghavare ej vara skyldig att visa, att han icke förvärvat kupongen i samband med huvudförbindelsen, utan bevisbördan för att så varit fallet bör, såsom torde framgå av den föreslagna avfattningen, åligga den som vill bestrida kuponghavarens rätt.
Samhörigheten mellan huvudförbindelsen och kupongerna kräver beaktande även med hänsyn till fel, som kunna vidlåda utgivandet av huvudförbindelsen. Om denna aldrig medfört betalningsskyldighet för den förmente gäldenären, t. ex. därför att den stulits från denne eller utgivits under inflytande av sådant viljefel, som avses i 28—33 §§ avtalslagen, synas tillräckliga skäl ej föreligga att medgiva betalningsrätt åt kuponghavaren, även om han skulle hava varit i god s. 97 · NJA II 1936 s. 97 börjar här tro vid sitt förvärv av kupong. Innebörden härav blir olika alltefter huvudförbindelsens art. Är denna av enkelt skuldebrevs natur, kan dess ursprungliga ogiltighet ej botas genom att manteln senare övergått till en godtroende förvärvare. Om åter huvudförbindelsen är löpande, kan, även då den varit ogiltig i första innehavarens hand, gäldenären hava förlorat rätten att göra ogiltigheten gällande mot senare förvärvare, jämlikt 15 § i förevarande förslag eller 35 § avtalslagen; har så skett, bör även kuponghavaren vara skyddad. Annorlunda böra, i anslutning till 17 § i förslaget, bedömas de fall då en löpande huvudförbindelse är falsk — ehuru kupongerna äro äkta — eller utgiven under grövre tvång eller av någon som saknade behörighet att företräda gäldenären. Med dessa fall bör likställas det, att någon huvudförbindelse överhuvud icke utgivits, i det att t. ex. ett kupongark stulits hos gäldenären.
Innebörden av den rätt som åtföljer en kupong bestämmes naturligen i första hand av kupongtextens lydelse. Kupongens innehåll måste emellertid ofta suppleras med vad som föreskrives i huvudförbindelsen. Härvid gäller till en början den självklara begränsning, att en bestämmelse i huvudförbindelsen som är direkt stridande mot kupongtexten ej må åberopas mot denna; särskilt stadgande härom torde icke vara nödigt. Vidare kräves, av hänsyn till kupongernas självständiga omsättlighet, att den som vill förvärva en kupong ej skall vara nödsakad att taga kännedom om just den huvudförbindelse till vilken kupongen utgivits. Det måste vara tillräckligt att han granskar en, vilken som helst, huvudförbindelse tillhörande det lån eller den serie, varom fråga är, eller ur tillgängliga källor skaffar sig kännedom om de fastställda emissionsvillkoren. Däremot bör han icke vara underkastad avvikande villkor, som efter överenskommelse mellan obligationshavaren och gäldenären kunna hava genom påstämpling eller annorledes införts i en eller flere särskilda obligationer. I enlighet med det anförda och i överensstämmelse med nu rådande uppfattning, innehåller förslaget att bestämmelser som innefattas i huvudförbindelsernas gemensamma text skola gälla mot kuponghavaren. Härav följer att ändring i villkoren för räntebetalning, t. ex. konvertering till lägre räntesats, blir verksam endast i den mån avstämpling eller annan anteckning därom kunnat ske å de särskilda kupongerna eller — såsom i praxis vanligen torde ske — dessa utbytts mot nya kuponger, vilkas lydelse återgiver de ändrade villkoren.
Av det nu sagda följer att avvikelse från lagens regler kan ske genom bestämmelse antingen i kupongtexten eller i huvudförbindelsernas gemensamma text. Sådana avvikelser äro i själva verket vanliga, t. ex. angående betalningsort, myntslag och omräkningskurs m. m.
Särskild uppmärksamhet förtjäna sådana i den gemensamma texten upptagna emissionsvillkor, enligt vilka huvudförbindelse kan, genom utlottning eller uppsägning — verkställd vare sig av gäldenären eller ock av borgenär eller någon i låneavtalet bestämd representant för denne — bringas att förfalla till betalning, då särskild s. 98 · NJA II 1936 s. 98 börjar här förfallotid ej avtalats (s. k. räntelån) eller i motsatt fall före inträdet av den i förbindelsen utsatta förfallotiden. Emissionsvillkoren pläga innehålla bestämmelser om offentliggörande av sådan utlottning eller uppsägning; denna behöver icke avse samtliga utelöpande huvudförbindelser. Enär dessa ofta åtföljas av kuponger, som avse ränta för tid efter huvudförbindelsens genom utlottning eller uppsägningen bestämda förfallotid, uppkommer frågan huruvida något ränteanspråk för sådan tid skall tillkomma kuponghavare. Denna fråga besvaras i viss utländsk, t. ex. tysk, rätt jakande; i anslutning härtill stadgas i den tyska civillagen (§ 803) att om huvudförbindelsen icke, då den företes för inlösen, åtföljes av de kuponger som avse tid efter huvudförbindelsens förfallodag, gäldenären är berättigad att innehålla ett belopp som svarar mot de sålunda felande kupongerna. I vårt land pläga visserligen bland emissionsvillkoren för obligationslån upptagas förbehåll om rätt att innehålla eller avdraga ett mot felande kuponger svarande belopp. Icke desto mindre torde man hos oss i de närmast berörda kretsarna utan meningsskiljaktighet omfatta den meningen att sådan kupong ej vidare medför rätt till betalning, ej ens för kuponghavare som vid sitt förvärv varit okunnig om verkställd utlottning eller uppsägning. I överensstämmelse härmed pläga emissionsvillkoren innehålla bestämmelse att å utlottad eller uppsagd obligation ej skall utgå ränta för längre tid än till och med obligationens genom utlottningen eller uppsägningen bestämda förfallodag. Enligt den sålunda rådande åskådningen lärer innehållandet av kupongbelopp få anses ej hava annan uppgift än att bereda gäldenären möjlighet till täckning för förlust som kunde för honom uppkomma genom inlösen av kupong, för vilken innehavaren ej varit berättigad att erhålla likvid. Under vilka förutsättningar, i fråga om ursäktligheten av det å gäldenärens sida inträffade förbiseendet, denne äger rätt att tillgodogöra sig sådan täckning synes icke vara närmare angivet i de brukliga emissionsvillkoren, och i denna del torde skiftande uppfattningar göra sig gällande.1 Enligt inhämtade upplysningar synes det endast mycket sällan förekomma, att ogiltig kupong varom här är fråga blir föremål för inlösen under sådana förhållanden, att det utgivna beloppet icke kan efter skedd upptäckt återfås från betalningsmottagaren. Även i de övriga nordiska länderna lärer det vara rådande uppfattning — ehuru måhända ej så enigt omfattad som i Sverige — att kupong som avser tid efter huvudförbindelsens förfallotid är ogiltig, och att dess innehavare alltså icke i något fall är berättigad till betalning efter kupongens lydelse.
Enligt beredningens mening bör den hittills i Sverige i denna del rådande uppfattningen nu lagfästas på sätt §:ns andra stycke utvisar. Den som önskar förvärva kuponger bör alltså hava att på egen risk undersöka, ej blott vilka bestämmelser som angående kuponger äro upptagna i huvudförbindelsernas gemensamma text, utan även huruvida de erhållit tillämpning genom utlottning eller uppsägning. Försåvitt han, såsom normalt är fallet, förvärvar kupongernas. 99 · NJA II 1936 s. 99 börjar här i samband med den huvudförbindelse till vilken de höra, måste han verkställa en sådan undersökning redan för att kunna avgöra, huruvida själva huvudförbindelsen är leveransgill; och den som förvärvar enbart kuponger bör icke ställas i ett gynnsammare läge. Om en kupong, som enligt det föreslagna stadgandet icke medför betalningsrätt, likväl blir inlöst av gäldenären, eller av någon bank eller annan som å gäldenärens vägnar ombesörjer kuponginlösen, torde detta så gott som alltid vara att tillskriva vårdslöshet, för vilken gäldenären har att svara. Vid sådant förhållande lärer det enligt vad förut anförts för närvarande vanliga emissionsvillkoret om rätt för gäldenären att vid likvid av huvudförbindelsen göra avdrag för beloppet av felande ogiltiga kuponger knappast hava någon egentlig uppgift att fylla. Tillräcklig anledning har emellertid icke ansetts föreligga att genom lagbud av tvingande natur förklara sådant förbehåll ogiltigt eller närmare bestämma dess innebörd.
Räntekupongernas uppgift är att, då ränta är förfallen, underlätta betalningen; och den omsättning av kuponger, utan samband med huvudförbindelserna, vilken kräver särskilt skydd genom att kupongerna behandlas såsom innehavarepapper, har egentligen till föremål kuponger som redan hava förfallit till betalning. Dessförinnan hava affärer med kuponger som skilts från huvudförbindelserna i stort sett icke någon legitim uppgift att fylla i omsättnin gen. I alla vanliga fall måste det förhållande att sådana ’lösa’ kuponger salubjudas eller erbjudas såsom pant anses kräva särskild vaksamhet hos förvärvaren, och det finnes icke tillräckliga skäl att medgiva honom något godtrosskydd på bekostnad av rätt kuponghavare. Ej heller kräves i allmänhet något särskilt skydd för gäldenär, som i förtid infriar kupong. Sådana tidigare transaktioner böra därför undantagas från tillämpning av den i första stycket angivna huvudregeln. Emellertid torde den ifrågavarande tidsgränsen icke böra helt sammanfalla med inträdet av kupongs förfallotid. Det förekommer i någon utsträckning att, till bekvämlighet för antingen den ena eller den andra av parterna, kuponger inlösas eller förvärvas under närmaste tiden före förfallodagen, och under denna period böra därför bestämmelserna i första stycket fullt ut tillämpas. I anledning härav föreslås i tredje stycket att godtrosskydd enligt 14 eller 15 § ej skall gälla till förmån för kuponghavare, till vilken kupong tidigare än en månad före förfallodagen överlåtits utan samband med huvudförbindelsen, samt att gäldenären ej skall jämlikt 19 § bliva fri genom att mera än en månad i förtid i god tro erlägga betalning till annan än den som visar sig innehava huvudförbindelsen. Ändå att kuponghavarens förvärv ej blir föremål för klander före ingången av månadsfristen, eller möjligen av förfallotiden, bör han vara underkastad vindikation, därest hans förvärv ägt rum på tid och sätt som nyss angivits. Bevisskyldigheten för att så varit fallet bör emellertid åligga den som angriper hans rätt; detta lärer framgå av den föreslagna avfattningen.
Den finska texten överensstämmer med den svenska. De danska och norska texterna hava erhållit en något avvikande uppställning s. 100 · NJA II 1936 s. 100 börjar här och förete även vissa redaktionella olikheter, bl. a. den att de ej särskilt utsäga att kuponghavaren är legitimerad att lyfta räntan. I sak avvika dessa texter så till vida från den svenska, att huvudförbindelsens ogiltighet icke i något fall då huvudförbindelsen blivit utgiven av gäldenären må åberopas mot kuponghavaren. Den norska texten upptager ytterligare den avvikande föreskriften, att begynnelsetiden för kupongs behandling såsom innehavarepapper är sätt till början av den period som kupongen avser.»
24 §. Äro utdelningskuponger utfärdade till aktiebrev, tillkomme kuponghavare att, mot kupongens överlämnande, uppbära utdelningen, ändå att han ej är aktieägare. Så snart beslut om utdelning fattats, skall, under förutsättning av aktierättens giltighet, å kupongen tillämpas vad om skuldebrev till innehavaren är stadgat; dock att kupong som finnes hava förvärvats i samband med aktiebrevet skall anses allenast såsom tillbehör till detta. Vad i bolagsordningen må vara stadgat angående kuponger lände kuponghavaren till efterrättelse.
Finnes kupong hava, utan samband med aktiebrevet, överlåtits till kuponghavaren innan utdelning beslutits, galle ej vad i 14 och 15 §§ är stadgat.
Lagberedningen: »Till aktiebrev utgivas vanligen kuponger, vilka hava till uppgift att underlätta legitimationen vid betalning av den på aktierna belöpande vinstutdelningen. Dessa kuponger utgöra sålunda en nära motsvarighet till de i föregående § behandlade räntekupongerna. Om utdelningskuponger finnas icke några stadganden i aktiebolagslagstiftningen. Enligt rådande uppfattning äro emellertid sådana kuponger, i allt fall sedan de förfallit till inlösen, att anse såsom fordringsbevis gällande i var mans hand, såframt ej avvikande bestämmelser blivit av bolaget träffade.1 Denna uppfattning synes i samband med skuldebrevslagstiftningen böra lagfästas och närmare bestämmas. Härvid bör, såvitt möjligt, eftersträvas överensstämmelse med vad som föreslagits angående räntekuponger.
Till en början föreslås sålunda ett stadgande att kuponghavare skall vara legitimerad att mot kupongens överlämnande uppbära däri avsedd utdelning. Vad i motiveringen till 23 § uttalats om att gäldenären endast på grund av särskilt förbehåll äger kräva att kvitto åtecknas räntekupong äger tillämpning även å utdelningskuponger. Det är emellertid icke ovanligt, att aktiebolagen uppställa sådant förbehåll, bl. a. därigenom att kupongerna erhålla en utstyrsel, varav framgår att åtecknande av kvitto är åsyftat.
Jämväl i övrigt bör å utdelningskupong tillämpas vad om skuldebrev till innehavaren är stadgat. Likasom beträffande räntekuponger måste emellertid härutinnan uppställas viktiga begränsningar. Sålunda bör, i fråga om kupong som finnes hava förvärvats i samband med aktiebrevet, något särskilt godtrosskydd icke äga rum, utan sådan kupong bör, i den ifrågavarande förvärvarens hand, anses allenast såsom tillbehör till aktiebrevet. Vidare bör kupongens. 101 · NJA II 1936 s. 101 börjar här anses såsom skuldebrev till innehavaren allenast under förutsättning att det aktiebrev vartill den hör motsvaras av en giltig aktierätt. Detta innebär till en början ett krav på att aktiebrevet en gång skall hava medfört aktierätt. Ytterligare bör krävas — med avvikelse från vad som föreslagits angående räntekuponger — att den mot aktiebrevet svarande aktierätten vid tiden för utdelningsbeslutet är giltig. Enligt aktiebolagslagstiftningen kan nämligen en aktierätt, som en gång giltigt uppkommit, icke senare under bolagets bestånd upphöra genom enskild överenskommelse mellan bolaget och aktieägaren utan allenast genom ett särskilt förfarande, som genom registrering eller även på annat sätt bringas till allmän kännedom. Följaktligen bör fordras att en kupongförvärvare på egen risk håller sig underkunnig om huruvida viss aktierätt förlorat sin giltighet. Att, med bibehållande av aktierättens giltighet, allenast aktiebrevet blir ogiltigt, kan närmast tänkas inträffa genom mortifikation enligt lagen d. 8 april 1927. Då emellertid mortifikationsåtgärden undantagslöst torde omfatta jämväl kuponger som icke finnas i behåll, har detta fall icke ansetts påkalla särskild uppmärksamhet.
Utdelningskupong bör ej behandlas såsom skuldebrev till innehavaren, förrän i vederbörlig ordning fastställts att den skall medföra rätt till utdelning och med vilket belopp denna skall utgå. Sådant kupongförvärv som sker dessförinnan är i allmänhet av en starkt spekulativ karaktär och bör icke av lagstiftningen underlättas. Det har å andra sidan icke funnits nödigt att föreskriva inträde av den fastställda utdelningens förfallotid såsom utgångspunkt för huvudregelns tillämplighet. I vårt land plägar i allmänhet endast helt kort tid förflyta mellan utdelningsbeslutet och den för utbetalningen bestämda dagen. Härav följer att valet mellan dessa båda tidpunkter är av jämförelsevis ringa praktisk betydelse. Och vissa skäl tala för att, sedan utdelningen bestämts, omsättning av kuponger bör kunna äga rum på betryggande villkor även innan förfallodagen inträtt.
Av den föreslagna avfattningen framgår, att det är nog att beslut om utdelningen blivit fattat; det kräves sålunda icke att beslutet skall hava vunnit laga kraft. Understundom erfordras flere beslut. Vissa bolag pläga sålunda regelbundet utbetala ett visst lägre utdelningsbelopp (’ränta’, ’förskottsutdelning’) mot slutet av räkenskapsåret, enligt beslut av styrelsen som därtill tidigare erhållit bemyndigande av bolagsstämman. I dylika fall bliva de ifrågavarande kupongerna ej att behandla såsom skuldebrev till innehavaren förrän jämväl styrelsen beslutit utdelningens verkställande.
Där ett kupongförvärv skett före utdelningsbeslutet, böra ej heller efter dettas fattande å sådant förvärv tillämpas de i 14 och 15 §§ upptagna reglerna till skydd för godtroende förvärvare. En särskild bestämmelse härom har funnit plats i andra stycket.
Likasom, i fråga om räntekuponger, bestämmelser i huvudförbindelsernas gemensamma text ansetts böra vara för kuponghavare gällande, bör innehavare av utdelningskupong till aktiebrev vara s. 102 · NJA II 1936 s. 102 börjar här bunden av de bestämmelser som bolaget i fråga om kupongerna må hava träffat, under förutsättning att detta skett enhetligt för samtliga aktier eller för alla aktier av visst slag. Sådana bestämmelser böra, enligt aktiebolagsrättsliga grundsatser, införas i bolagsordningen, och dennas innehåll är för allmänheten tillgängligt. I dylik ordning kan bl. a. föreskrivas, att kupong ej må mot bolaget göras gällande av annan än den som, efter att hava införts i aktieboken, är att emot bolaget anse såsom aktieägare.
Förevarande § bör äga tillämpning å utdelningskuponger till aktiebrev i alla svenska aktiebolag, ej blott dem som regleras av aktiebolagslagen, utan jämväl bankaktiebolag och försäkringsaktiebolag. De särskilda regler, som gälla för de båda sistnämnda slagen av bolag, lära icke i detta sammanhang påkalla avvikande bestämmelser. Härvid må anmärkas, att där försäkringsaktiebolag med tillskottsplikt har i bolagsordningen intagit sådana inskränkande bestämmelser angående rätten att uppbära utdelning, som omförmälas i 44 § femte stycket lagen om försäkringsrörelse, dessa bestämmelser jämlikt förevarande § må åberopas jämväl mot kuponghavare som icke är aktieägare.
Vinstutdelningskuponger utgivas även av vissa, andra slag av ekonomiska sammanslutningar än aktiebolag, bl. a. till andelsbevis i vissa ekonomiska föreningar och till kommanditlottbrev i vissa enligt 1895 års bolagslag bildade kommanditbolag. I vad mån de regler, som gälla för aktiebolags utdelningskuponger, må kunna erhålla tillämpning å andra utdelningskuponger lärer framdeles såsom hittills böra få avgöras i praxis under beaktande av de ifrågakommande sammanslutningarnas särskilda beskaffenhet.1
Av övriga texter är den finska helt överensstämmande med den svenska. De danska och norska texterna förete vissa avvikelser, huvudsakligen av redaktionell natur, motsvarande dem som äga rum i fråga om 23 §. Enligt den danska texten skall utdelningskupong, enligt vilken ett bestämt belopp skall utbetalas på en i kupongen angiven tidpunkt, i visst hänseende behandlas såsom räntekupong.»
25 §. Har ränte- eller utdelningskupong varom i 23 eller 24 § sägs ej företetts till inlösen inom tre år från förfallodagen, vare den ej vidare gällande. Avtal om kortare tid vare utan verkan.
Anmäler någon hos gäldenären, inom tiden för kupongs giltighet, att kupongen förstörts eller eljest förkommit, och gitter han göra sin rätt till kupongen sannolik, äge han, när samma tid gått till ända, utfå betalning, ändå att kupongen ej företes.
Lagberedningens förslag:
Har ränte- eller utdelningskupong ej företetts — — — utan verkan.
Anmäler — — — ej företes.
s. 103 NJA II 1936 s. 103 börjar här
Lagberedningen: »Om upphörande efter längre tids förlopp av den på ränte- eller utdelningskuponger grundade rätten finnas särskilda stadganden icke meddelade i lag. De för fordringar i allmänhet uppställda reglerna i 1862 års förordning om tioårig preskription äro tydligen föga lämpade för detta särskilda slag av fordringar.
Då den på kupongen grundade fordringsrätten i förevarande förslag gjorts till föremål för reglering, lärer jämväl frågan om verkan av att kupong efter längre tids förlopp icke blivit företedd för inlösen böra upptagas till behandling. Härvid kommer i främsta rummet i betraktande, att varje kupong i allmänhet avser ett ganska obetydligt belopp. Redan på grund härav bör rättsförhållandets avveckling ej alltför länge hållas svävande. Kupongfordringen utgör tillbehör till en oftast värdefull och för innehavaren betydelsefull huvudrättighet, och endast ganska sällan lärer, på grund av tvist, gäldenärens insolvens eller andra sådana omständigheter, möta hinder mot dess utkrävande inom rimlig tid. Det torde därför kunna antagas, att anledningen till att kupongen icke någorlunda snart företes till inlösen i allmänhet är den, att den förkommit för innehavaren. Dennes intresse tillgodoses i sådant fall icke i nämnvärd mån genom att kupongen bibehålles vid gällande kraft. Tvärtom lärer upphörande av kupongens giltighet vara en förutsättning för att möjlighet att utan kupongens företeende erhålla likvid skall kunna på ett praktiskt tillfredsställande sätt beredas honom. Starka skäl tala sålunda för att kuponger skola — hos oss likasom enligt talrika främmande lagstiftningar — förlora sin giltighet efter jämförelsevis kort tid. Jämväl i övrigt torde beträffande kuponger i åtskilliga avseenden böra uppställas regler avvikande från de enligt preskriptionsförordningen gällande. Kupongernas giltighetstid synes sålunda böra räknas, icke från kupongens eller huvudförbindelsens utgivande, eller i fråga om utdelningskuponger från beslutet om utdelning, utan från kupongens förfallotid. Rättighetens vidmakthållande genom en blott bevakning bör i allmänhet icke medgivas. Och efter den föreskrivna tidens utgång bör den som innehar kupongen ej blott förlora sin talan, utan avskäras från att överhuvud göra gällande någon rätt enligt densamma. Med hänsyn till dessa avvikelser från de allmänna reglerna om fordringspreskription synas de erforderliga bestämmelserna ej böra erhålla närmare anslutning till preskriptionsförordningen. De torde fastmera lämpligen böra meddelas i omedelbart samband med de bestämmelser om kuponger som upptagits i närmast föregående §§ av detta förslag.
På grund av det nu anförda föreslår beredningen i första stycket i förevarande § en bestämmelse att ränte- eller utdelningskupong, som ej företetts till inlösen inom tre år från förfallodagen, ej vidare skall vara gällande. Bestämmelsen bör till kuponghavarens förmån vara tvingande, så att avtal om kortare tid blir utan verkan. Däremot torde tillräckliga skäl ej föreligga för att underkänna avtal om längre tid. Följaktligen krävas ej särskilda övergångsbestämmelsers. 104 · NJA II 1936 s. 104 börjar här angående de emissionsvillkor som träffats för nu utelöpande kuponger; kortare tid än tre år från förfallodagen lärer nämligen icke vara stadgad för företeende av sådana kuponger.
Lagen d. 8 april 1927 om dödande av förkommen handling äger ej tillämpning å obligationer, och detta undantag lärer avse jämväl räntekuponger som höra till obligationer.1 Utdelningskuponger torde däremot vara hänförliga under lagen, men av närliggande skäl torde dennas mortifikationsförfarande knappast komma till användning å något slag av kuponger. Redan på grund av dessas yttre beskaffenhet torde det ofta vara svårt för en mortifikationssökande att visa sannolika skäl att sådan handling förstörts eller eljest förkommit; och framför allt äro kostnaderna för ett mortifikationsförfarande så gott som alltid för höga i förhållande till kupongernas vanligen ringa belopp. Behov lärer sålunda föreligga av ett enklare förfarande, varigenom den, som förlorat en kupong, skall kunna komma till sin rätt utan större kostnader. Något hinder torde ej bestå för att ett sådant förfarande göres tillämpligt även å obligationskuponger; de skäl, som kunna anföras för att vissa obligationer av hänsyn till den utländska marknaden böra överhuvud vara undantagna från att bliva ogiltiga genom mortifikation eller liknande åtgärd, torde nämligen icke äga någon egentlig bärkraft i fråga om kuponger, åtminstone icke sedan avsevärd tid förflutit efter dessas förfallotid.
Det torde alltså vara lämpligt att till bestämmelsen i första stycket om viss tid för upphörande av kupongs giltighet anknytes ett stadgande om att efter tidens utgång betalning må kunna fordras för en förlorad kupong. Förslag härom har upptagits såsom ett andra stycke. Enär de gäldenärer, om vilka här är fråga, så gott som alltid hava ordnad bokföring och äro utan svårighet tillgängliga, torde någon medverkan av domstol eller annan myndighet icke vara nödig, såframt ej tvist uppkommer. · Den som påstår att en honom tillhörig kupong förstörts eller eljest förkommit bör hava att göra anmälan därom hos gäldenären. Detta bör, vid äventyr att all rätt förloras, ske inom den i första stycket stadgade treårsfristen eller inom den längre tid som kan vara särskilt avtalad för företeende av kupong. Skulle inom samma tid kupongen bliva av någon annan företedd för inlösen, bör anmälan ej leda till något resultat. I motsatt fall bör den anmälande, när tiden utgått, äga kräva betalning, under förutsättning att han gitter göra sin rätt till kupongen sannolik. Härtill torde i allmänhet ej kunna fordras mera än att han visar sig vara behörig innehavare av den huvudförbindelse eller aktie, till vilken kupongen hört.
De danska och norska texterna överensstämma i sak med den svenska. De upptaga, i fråga om betalningsrätt enligt andra stycket, hänvisningar till särskilda lagbestämmelser om preskription. Enligt den finska texten är fristen för kupongs företeende sätt till fem år eller annan i sådant avseende stadgad eller särskilt avtalad s. 105 · NJA II 1936 s. 105 börjar här längre tid. I denna text upptager andra stycket allenast en hänvisning till särskilda stadganden.»
Lagrådet: »De här givna bestämmelserna hava, enligt §:ns ordalydelse, tillämpning å ränte- och utdelningskuponger överhuvud taget. Av motiven synes emellertid framgå, att i själva verket ej åsyftats andra kuponger än sådana varom fråga är i de två närmast föregående §§:na, d. v. s. räntekuponger till s. k. masspapper samt utdelningskuponger till aktiebrev, men däremot icke räntekuponger till andra skuldebrev eller utdelningskuponger som utgivas av andra slag av ekonomiska sammanslutningar än aktiebolag, t. ex. kuponger till andelsbevis i vissa ekonomiska föreningar och till kommanditlotter i vissa kommanditbolag. Då tvekan icke bör få råda om räckvidden av bestämmelser som de ifrågavarande, hemställer lagrådet att åt §:n gives sådan avfattning att berörda otydlighet undanröjes.»
I k. prop. erhöll 25 § den lydelse lagtexten utvisar.
3 KAP. Om enkla skuldebrev.
Lagberedningen: »I förevarande kapitel hava upptagits bestämmelser om de skuldebrev, som icke äro av löpande natur. I terminologiskt hänseende hava dessa skuldebrev i litteraturen och domstolsspråket plägat betecknas såsom ’icke-löpande’. Förslaget använder den mindre tunga benämningen ’enkelt’ skuldebrev; härvid har såsom förebild tjänat uttrycket ’enkel borgen’, vilket sedan länge använts för beteckning av sådan borgen, som icke innebär att löftesmännen är solidariskt förbunden med huvudgäldenären.
Bestämmelserna i nu förevarande kapitel torde komma att erhålla sin största betydelse på indirekt väg, nämligen genom analogisk tillämpning på fordringar, vilka icke grundas på skuldebrev. Detta gäller icke blott den i 27 § uttryckta, i och för sig naturliga grundsatsen om ny fordringsägares inträde i överlåtarens rättsläge, utan även de närmare regler om gäldenärens frigörelse genom kvittning eller betalning, som innefattas i 28—30 §§. Av synnerlig betydelse för fordringar utanför skuldebrevsområdet bliva de i 31 § intagna bestämmelserna om förutsättningarna för överlåtelses giltighet mot överlåtarens borgenärer.»
26 §. Enkelt skuldebrev är det som ställes till viss man.
Att skuldebrev som är ställt till viss man och av gäldenären försetts med medgivande till inteckning gäller såsom löpande, är stadgat i 11 §.
Lagberedningen: »I förevarande § angives kapitlets tillämpningsområde genom en bestämning av begreppet enkelt skuldebrev. Dit hänföras de skuldebrev, som icke enligt 11 § skola vara löpande,s. 106 · NJA II 1936 s. 106 börjar här nämligen alla skuldebrev, som äro ställda till viss man och icke genom ett av gäldenären tecknat inteckningsmedgivande erhållit löpande natur, på sätt framgår av 11 § tredje stycket. Om enkla skuldebrev, som försetts med inteckningsmedgivande före den nya lagens ikraftträdande, upptages en särskild bestämmelse i 10 § av förslaget till promulgationslag.
En förskrivning kan uppenbarligen erhålla naturen av enkelt skuldebrev även om den icke från början är ställd till viss man. Av 12 § framgår sålunda, att ett innehavarepapper kan i viss ordning förändras att gälla såsom ställt till viss man, d. v. s. såsom enkelt skuldebrev; motsvarande förändring är, såsom anmärkts i motiveringen till nämnda §, möjlig även beträffande ett orderpapper. Omvänt kan även ett enkelt skuldebrev genom en påskrift som sker i samverkan av gäldenären och borgenären förvandlas till löpande skuldebrev av den ena eller andra arten; särskild bestämmelse härom har icke ansetts erforderlig. Verkningarna av en från borgenärens sida ensidigt vidtagen överlåtelse ’till innehavaren’ eller in blanco skola beröras under nästföljande §.»
27 §. Varder enkelt skuldebrev överlåtet, njute nye borgenären ej mot gäldenären bättre rätt än den överlåtaren ägde; dock gälle, i fråga om skuldebrev som upprättats för skens skull, vad därom är stadgat i lagen om avtal.
Lagberedningen: »Den rättsliga naturen av en betalningsförpliktelse undergår i och för sig icke någon förändring därigenom att förpliktelsen kommer till uttryck i ett enkelt skuldebrev. De om fordringar i allmänhet gällande rättsgrundsatserna skola sålunda äga tillämpning å den rätt, som grundas på ett skuldebrev av detta slag. Detta innebär, i fråga om verkan av överlåtelse, att förvärvaren i princip ej erhåller bättre rätt än den överlåtaren hade. Gäldenären äger följaktligen att mot förvärvaren i samma utsträckning som mot överlåtaren göra gällande invändningar, även där förvärvaren i sådant hänseende varit i god tro. Denna grundläggande regel har, för att olikheten med de löpande skuldebreven skall framgå med full tydlighet, uttalats i förevarande §, som med någon jämkning återgiver 4 kap. 5 § utsökningsbalken i 1734 års lag (10 § 3 mom. förordningen om nya utsökningslagens införande); regeln bestämmes närmare genom innehållet av 28—30 §§. I en särskild punkt lider regeln undantag; enligt bestämmelse i 34 § avtalslagen gäller nämligen om varje skuldebrev, likasom om kontrakt eller annan skriftlig handling, att, där handlingen upprättats för skens skull, utan hinder därav fordran eller rättighet, som den enligt handlingens innehåll berättigade på grund av densamma överlåtit å annan, må av förvärvaren göras gällande, såframt denne var i god tro vid sitt förvärv. En erinran om denna bestämmelse har upptagits i den föreslagna texten.
Bland de invändningar vilka av gäldenären få riktas mot en förvärvare av ett enkelt skuldebrev är även invändning om verkställd betalning. På grund härav är gäldenären, i motsats till förhållandets. 107 · NJA II 1936 s. 107 börjar här i fråga om löpande skuldebrev, så snart han förfogar över bevisning om betalningen skyddad mot all risk att nödgas ånyo betala till ny innehavare av skuldebrevet. Detta framgår även av 29 § i förslaget. Den bevisning, som gäldenären behöver för att vara trygg, kan vara av vilket slag som helst, t. ex. ett av borgenären utfärdat kvitto. För tillgodoseende av gäldenärens intresse är det sålunda icke erforderligt att skuldebrevet vid betalningen återställes till honom. Att detta sker kan visserligen i allmänhet sägas höra till god ordning. Men därav följer icke att handlingens återställande bör stadgas såsom villkor för betalningsskyldigheten. Ofta meddelas visserligen i nuvarande domstolspraxis sådan föreskrift vid fastställande av betalningsskyldighet, men denna lämnar även exempel på att en sådan bestämmelse i en dom kan leda till orimliga svårigheter vid verkställigheten.1 Beredningen har alltså icke funnit skäl att i förslaget upptaga något stadgande om skuldebrevets återställande vid betalning.? Det bör härvid erinras, att en ovillkorlig regel av sådant innehåll icke, i fråga om betalnings uttagande genom utmätning, torde kunna härledas ur stadgandet i 54 § utsökningslagen att utmätningssökande, då fordran är grundad på skuldebrev eller annat skriftligt fordringsbevis, skall till utmätningsmannen ingiva fordringsbeviset i huvudskrift. Såsom inom litteraturen framhållits, lärer nämligen detta stadgande endast avse förfarandet omedelbart hos utmätningsmannen. Det torde icke innebära hinder för överexekutor att på framställning av borgenär, som uppgiver att fordringsbeviset gått förlorat, medgiva att utmätning verkställes utan företeende av beviset.3
I förevarande § göres intet närmare uttalande om sättet för överlåtelse. Av allmänna grundsatser följer nämligen, att denna kan ske i vilken form som helst, med eller utan vittnen, muntligen eller skriftligen, och, i senare fallet, genom transport å skuldebrevet eller genom särskild överlåtelsehandling o. s. v.
Förslaget tager ej ställning till frågan, huruvida rättsförhållandet genom överlåtelsen kan undergå någon förändring, som icke är av beskaffenhet att innebära försämring av gäldenärens rättsställning. Detta spörsmål uppkommer huvudsakligen i de fall, då skriftlig överlåtelse icke — såsom normalt sker — äger rum till viss man, utan ställes till innehavaren eller har formen av en å skuldebrevet tecknad transport in blanco; sådan överlåtelse förekommer, så vitt de enkla skuldebreven angår, huvudsakligen vid förlagsbevis. Har ett skuldebrev som överlåtits till innehavaren eller in blanco i detta skick förkommit för borgenären eller obehörigen avhänts denne och därefter förvärvats av godtroende person, torde s. 108 · NJA II 1936 s. 108 börjar här enligt rådande rättsuppfattning nye innehavaren bliva skyddad i sitt förvärv.
Med den nu angivna uppfattningen avser förslaget icke att bryta. Det har emellertid icke ansetts nödigt eller lämpligt att — av hänsyn till de icke-löpande förlagsbevisen, vilkas praktiska betydelse efter all sannolikhet kommer att minskas — lagfästa de nu berörda överlåtelseformerna vilka, såsom av det anförda framgår, medföra risker som svårligen kunna överblickas av en större allmänhet. Beaktas bör ock, att dessa överlåtelseformer i dansk och norsk rätt för närvarande äro förbjudna av beskattningsrättsliga skäl.
Förevarande § i det svenska förslaget överensstämmer helt med motsvarande bestämmelse i det finska förslaget.»
28 §. För fordran hos överlåtaren äge gäldenären njuta kvittning, utan så är att han förvärvat genfordringen efter den tid då överlåtelsen blev honom kunnig eller han fick skälig anledning till förmodan därom. Förföll genfordringen först efter sagda tid och senare än skuldebrevet, äge kvittning ej rum.
Lagberedningen: »Då ett enkelt skuldebrev överlåtits, kan gäldenären mot nye borgenären göra gällande, ej blott sådana kvittningsinvändningar som grunda sig på hans omedelbara förhållande till denne, utan även kvittningsinvändningar som härflyta ur fordringar hos den ursprunglige borgenären. De närmare förutsättningarna för denna kvittningsrätt angivas i förevarande §.
För den händelse gäldenären förvärvat fordran hos den ursprunglige borgenären först efter det denne avhänt sig huvudfordringen, bör uppenbarligen kvittningsrätt icke desto mindre tillerkännas gäldenären, därest han vid genfordringens förvärvande fortfarande hade anledning att räkna med den ursprunglige borgenären såsom sin fordringsägare. Omvänt råder, redan enligt gällande rätt, i stort sett enighet om att kvittningsrätt ej bör tillerkännas gäldenären, därest han vid genfordringens förvärvande visste, att huvudfordringen överlåtits å annan.1 En motsatt ståndpunkt skulle i själva verket medföra att den som förvärvade ett enkelt skuldebrev skulle sakna varje möjlighet att skydda sig mot uppkomsten av nya kvittningsanspråk.
På vad sätt gäldenären erhållit kunskap om överlåtelsen synes i detta sammanhang böra vara utan betydelse. Försiktigheten bjuder visserligen att förvärvaren eller överlåtaren lämnar gäldenären särskilt meddelande om överlåtelsen (denuntiation). Men har gäldenären på annat sätt erhållit kännedom om överlåtelsen, bör han lika fullt vara pliktig att räkna med det nya rättsläget.
s. 109 NJA II 1936 s. 109 börjar här
Kvittningsrätt synes böra vara utesluten även i fall då gäldenären, utan att hava visshet om överlåtelsen, dock äger skälig anledning till antagande att skuldebrevet övertagits av annan. En gäldenär, som under sådana förhållanden beviljar den ursprunglige borgenären kredit, i förlitande på att han i sin skuld enligt förskrivningen har säkerhet för sin fordran, synes nämligen vara närmare att bära förlusten än den nye borgenären. Denna grundsats har kommit till uttryck i §:ns första punkt. Samma ståndpunkt som förslaget intar för ett likartat fall 64 § andra stycket kommissionslagen.1 I övrigt är däremot enligt gällande rätt omtvistat, huruvida med det fall att gäldenären haft kunskap om överlåtelsen bör likställas det att han bort äga sådan kunskap, samt huruvida ens gäldenärens kunskap bör avskära kvittningsrätten, när denuntiation ej ägt rum.2
Såsom uppkommen före den kritiska tidpunkten blir fordringen att anse, även om vid nämnda tidpunkt fordringen förelegat allenast såsom eventuell. Om exempelvis gäldenären, efter denuntiation om överlåtelse av skuldebrevet, infriat borgen som han före denuntiationen iklätt sig för överlåtaren, bör han sålunda bliva berättigad att kvittningsvis göra sin regressfordran gällande mot förvärvaren av skuldebrevet.3 Uttrycklig bestämmelse härom har ej ansetts erforderlig.
Förfaller genfordringen först efter huvudfordringen, talar sannolikheten för att gäldenären aldrig skall bliva i tillfälle att kvitta, vare sig huvudfordringen förblir hos den ursprunglige borgenären eller övergår å annan. Har gäldenären, innan en sådan genfordran förfallit, erhållit kännedom om att huvudfordringen blivit överlåten, kan han därför icke anses äga något legitimt intresse av att mot huvudfordringens nye innehavare kunna göra gällande kvittningsanspråk. Genom särskild bestämmelse i §:ns andra punkt har därför kvittningsrätt frånkänts gäldenären i dylika fall.»4
Lagrådet: »Advokatsamfundets styrelse har i avgivet yttrande över lagberedningens utkast till lag om skuldebrev anfört att det torde vara tveksamt, hur långt kvittningsrätten sträcker sig när ett enkelt skuldebrev gått genom flera händer, samt att det vore önskvärt att i lagtext eller motiv den avsedda meningen framhölles. Beredningen har emellertid funnit sig böra reglera endast frågan om kvittningsinvändningar som härflyta ur fordringar hos den ursprungliges. 110 · NJA II 1936 s. 110 börjar här borgenären. Med hänsyn härtill och då lagtexten ej lärer föranleda annan slutsats torde frågan om kvittningsrätt för fordran, vilken gäldenär kunnat äga hos någon som på grund av överlåtelse innehaft skuldebrevet före siste förvärvaren, få anses lämnad öppen att lösas av rättspraxis och doktrin. Lagrådet finner sig ej böra häremot framställa någon anmärkning.»
29 §. Har enkelt skuldebrev överlåtits, vare, där gäldenären ändock erlägger betalning till överlåtaren, sådan betalning gill, utan så är att gäldenären visste, att den andre ej längre ägde uppbära betalning, eller hade skälig anledning att det misstänka.
Lagberedningen: »Av allmänna rättsgrundsatser följer att betalning, som av gäldenären erlagts till den ursprunglige borgenären -vid en tidpunkt då denne redan avhänt sig fordringen, bör mot nye borgenären kunna åberopas allenast únder förutsättning att betalningen erlagts i god tro. I denna del gäller alltså detsamma som under 28 § anförts beträffande gäldenärens kvittningsrätt på grund av genfordran hos den ursprunglige borgenären. Rörande frågan huru stränga krav man bör ställa på gäldenärens goda tro bryta sig emellertid meningarna ännu skarpare på förevarande område än när fråga är om gäldenärens kvittningsrätt.1
För betalningsinvändningens bibehållande i alla sådana fall där gäldenären ej bevisligen avvetat överlåtelsen har, bl. a., hänvisats till det tvångsläge, vari gäldenären befinner sig, då betalning vid förfallotiden avfordras honom av den till vilken han utfärdat skuldebrevet. För att han i en sådan situation skall vara pliktig att i nye borgenärens intresse vägra betalning möter i litteraturen kravet att han skall äga tillförlitlig kännedom om överlåtelsen, eller att han rent av skall hava erhållit denuntiation om densamma.? Då, enligt 1927 års lag om gälds betalning genom penningars nedsättande i allmänt förvar, en gäldenär som svävar i ovisshet om vem som är rätt borgenär äger fullgöra betalningen genom deponering av beloppet, synes emellertid numera varje anledning saknas att tillåta honom att betala till den ursprunglige borgenären i fall då han har skälig anledning till misstanke att denne ej längre äger uppbära beloppet. Förslaget har därför i förevarande § likställt detta fall med det att gäldenären medvetet erlagt betalning till obehörig person. Denna ståndpunkt har redan före depositionslagen för ett likartat fall lagfästs genom 62 § kommissionslagen.3
Vad som i olika situationer bör fordras för att gäldenären skall anses hava haft skälig anledning att misstänka betalningsmottagarens obehörighet, är uppenbarligen en fråga, som icke kan lösas genom lagregler utan måste bedömas från fall till fall.4 s. 111 · NJA II 1936 s. 111 börjar här Särskilda bestämmelser hava i detta sammanhang icke ansetts erforderliga för det fall att betalningen erlades, icke av huvudgäldenären, utan av en borgesman eller annan som i förhållande till borgenären häftade för gälden. Även å dylika fall bör enligt sakens natur den i förevarande § uttalade grundsatsen vinna tillämpning. De särskilda omsättningshänsyn som för de löpande skuldebrevens vidkommande påkallat uppställandet av den härifrån avvikande specialregeln i 20 § andra stycket sakna tydligen giltighet, då fråga är om enkla skuldebrev..
Enligt det danska förslaget skola de i denna § uppställda grundsatserna vinna tillämpning allenast ’där ej annat följer av skuldebrevets särskilda beskaffenhet’. Man har nämligen ansett, att under vissa omständigheter en i ett enkelt skuldebrev intagen presentationsklausul bör medföra att gäldenären med befriande verkan kan betala endast till den som innehar skuldebrevet. Beredningens ståndpunkt i denna fråga framgår av motiven till 32 §.»
30 §. Erlägges betalning till den som beropar sig å skriftlig överlåtelse av enkelt skuldebrev, och finnes sedan överlåtelsen vara ogiltig, vare utan hinder därav betalningen gill, såframt ej gäldenären ägde kunskap om den omständighet som medförde ogiltigheten eller hade skälig anledning till misstanke därom; dock äge gäldenären ej tillgodoräkna sig betalningen, där överlåtelsen var förfalskad eller eljest tillkommen under någon av de omständigheter som enligt 17 § medföra ogiltighet av förskrivning.
Lagberedningen: »Har borgenären meddelat gäldenären att fordringen såsom överlåten å annan person skall betalas till denne, och visar det sig sedan, att den uppgivne förvärvaren fört borgenären bakom ljuset eller att överlåtelsen eljest är ogiltig av anledning som omförmäles i 29—33 §§ avtalslagen, är likväl gäldenären fri från sin skuld, därest han i god tro erlagt betalning enligt den mottagna anvisningen. Detta följer omedelbart av innehållet i de berörda stadgandena, och någon bestämmelse härom erfordras följaktligen icke i skuldebrevslagen.
Samma synpunkter tala för att gäldenären, även i fall då han ej erhållit något direkt meddelande från överlåtaren, bör kunna till sin befrielse åberopa betalning som i god tro erlagts till någon som legitimerats genom en skriftlig överlåtelse, vilken är behäftad med fel av nyssnämnda slag. Å andra sidan är det påtagligt att gäldenären — utanför de löpande skuldebrevens område — ej bör kunna tillgodoräkna sig betalning till en person, vars legitimationshandling exempelvis är förfalskad.
I fråga om den närmare avgränsningen av de olika fallen göra sig samma synpunkter gällande som, i vad rörer löpande skuldebrev, ligga till grund för den i 2 kap. föreslagna gränsdragningen mellan ogiltighetsgrunder, som kunna av gäldenären göras gällande endast mot den som förvärvat skuldebrevet i ond tro, och sådana som kunna åberopas även mot godtroende förvärvare. Är överlåtelsen ogiltig, bör sålunda gäldenären icke desto mindre äga tillgodoräkna s. 112 · NJA II 1936 s. 112 börjar här sig betalning som erlagts i god tro, såframt ej överlåtelsen tecknats under någon av de omständigheter som enligt 17 § medföra ogiltighet av en löpande förskrivning. Bestämmelse härom har upptagits i förevarande §.»
31 §. Överlåter någon enkelt skuldebrev, vare överlåtelsen ej gällande mot hans borgenärer, med mindre gäldenären om åtgärden underrättats av överlåtaren eller den till vilken överlåtelsen skett; innebar överlåtelsen gåva, gälle om dess verkan vad därom är särskilt stadgat.
Varder enkelt skuldebrev överlåtet till flere, gälle tidigare överlåtelse framför senare; dock äge den senare överlåtelsen företräde, där den tidigare än den andra meddelats gäldenären på sätt nu är sagt och förvärvaren då var i god tro.
Har någon avhänt sig rörelse varmed följer skyldighet att föra handelsböcker, och omfattar avhändelsen de i rörelsen uppkomna fordringar, äge vad i första stycket är stadgat ej tillämpning.
Lagberedningens förslag:
Överlåter — — — särskilt stadgat. Har skuldebrevet blivit överlåtet till flere, som var för sig voro i god tro, äge den företräde, om vars rätt gäldenären, på sätt här förut är sagt, först erhållit kunskap.
Har — — — tillämpning.
Lagberedningen: »I fråga om den verkan överlåtelse av enkelt skuldebrev medför gentemot överlåtarens borgenärer torde enligt gällande rätt få antagas, att själva avtalet — för så vitt det ej kan angripas jämlikt konkurslagens bestämmelser om återvinning — äger giltighet gentemot borgenärerna. Lösöreköpsförordningens bestämmelser om tradition eller publikation äro här ej tillämpliga, och något annat lagbud, som skulle kräva särskilda förutsättningar för överlåtelsens upprätthållande gentemot borgenärerna, är ej för handen.1
När det gäller att i lagstiftningsväg reglera spörsmålet om borgenärernas ställning i detta hänseende synes det emellertid betänkligt att tillerkänna överlåtelsen omedelbar rättsverkan. Eftergiver man varje krav på att överlåtelsen skall kunna kontrolleras även av utomstående, öppnar sig en alltför lätt utväg att genom helt diktade eller till sin tidpunkt oriktigt angivna överlåtelser gäcka borgenärernas rätt.
Ifrågasättas kan att, likasom när det gäller löpande skuldebrev, även i fråga om de enkla kräva överlåtelsens fullbordande genom tradition av handlingen. Mot en dylik reglering av spörsmålet tala emellertid starka skäl. Då ett enkelt skuldebrev i allmänhet ej utgör annat än ett bevisdokument, vars utfärdande på intet sätt ändrar den rättsliga karaktären av den fordran handlingen avser, är det svårt att finna, huru den omständigheten att borgenären, till sin processuella lättnad och säkerhet, velat förskaffa sig ett dylikt bevismedel skall för honom och hans borgenärer medföra ett annat s. 113 · NJA II 1936 s. 113 börjar här materiellt rättsläge än som sko åt vara för handen så länge något för tradition ägnat dokument ej förelegat. Har ett enkelt skuldebrev förkommit, eller finner borgenären sig eljest av någon anledning föranlåten att utan handlingens företeende göra fordringen gällande, står ju detta honom öppet. Man kan då icke rimligen vägra honom möjlighet att åvägabringa en fullt verksam överlåtelse även utan handlingens traderande. Ur kreditgivares synpunkt åter är traditionskravet av föga intresse, då den omständigheten att handlingen fortfarande innehaves av överlåtaren icke medför säkerhet för att fordringen alltjämt i verkligheten ingår bland hans tillgångar.
Nära till hands ligger däremot att såsom villkor för överlåtelsens verkan mot borgenärerna kräva att gäldenären, genom överlåtarens eller förvärvarens försorg, erhåller underrättelse — ’denuntiation’ — om överlåtelsen. En dylik denuntiation fyller det syfte som i fråga om löpande skuldebrev och lösören ligger till grund för traditionskravet: den faktiska möjligheten att förfoga över den tillgång det gäller överflyttas genom åtgärden från överlåtaren till förvärvaren.
Att kravet på denuntiation skulle leda till rättslivets oskäliga betungande lärer ej kunna med fog påstås. Redan för att trygga sig mot betalning till orätt person måste nämligen den som fått fordringen å sig överlåten sörja för att gäldenären får underrättelse om det nya rättsläget.
Det skulle måhända kunna ifrågasättas, huruvida icke den omständigheten, att gäldenären ägt eller bort äga kännedom om överlåtelsen, och alltså jämlikt 29 § är förhindrad att med laga verkan erlägga betalning till överlåtaren, skulle i och för sig — alltså även om det är på annat sätt än genom underättelse från någondera kontrahenten, som han kommit i detta läge — medföra att den överlåtna fordringen vore oåtkomlig för borgenärerna. En bestämmelse av denna innebörd kan dock ej förordas. Borgenärernas rätt bör ej ställas i beroende av sådana, dem icke vidkommande och mången gång mer eller mindre svårbedömda förhållanden som det här gäller.
Jämlikt 10 § kommer stadgandet i förevarande § att äga tillämpning även å pantsättning av enkelt skuldebrev.
Att en sådan fordringshandling — eller noggrannare uttryckt, den på handlingen grundade fordringen — kan, likasom en handling av löpande beskaffenhet, vara i rättslig mening föremål för pantsättning överensstämmer med den åskådning och terminologi, som numera synes vara rådande, i vårt land såväl som annorstädes.1 Beträffande förutsättningarna för giltigheten av en i pantsättningssyfte vidtagen åtgärd råda emellertid olika meningar. I svensk rättsdoktrin har den meningen hittills haft överhand, att skuldebrevet måste överlämnas till panthavaren och dessutom denuntiations. 114 · NJA II 1936 s. 114 börjar här hos gäldenären äga rum,ª men från vissa håll har gjorts gällande att tradition visserligen erfordrades, men också vore tillfyllest,2 en mening som i ett rättsfall från senare tid3 också omfattats av högsta domstolen.
Vilken åsikt man än i denna fråga må hysa beträffande gällande rätt, föreligga emellertid starka skäl att vid lagstiftning i ämnet låta överlåtelse och pantsättning följa enahanda regler. Enkla skuldebrev kunna, likasom löpande, vara föremål för överlåtelser som icke avse någon definitiv omsättning utan allenast säkerställande av en fordran; och, på sätt i motiveringen till 22 § framhållits, måste det i många fall bliva förenat med oöverstigliga svårigheter att skilja ett omsättningsköp från ett ’säkerhetsköp’ och detta senare slags köp från en pantsättning. Om denuntiationsåtgärden, och den allena, anses böra vara avgörande för överlåtelses giltighet mot överlåtarens borgenärer, bör därför en dylik regel erhålla tillämpning även å pantsättning..
41 En sådan lösning av frågan om pantsättningen synes även ur andra synpunkter vara att förorda. Att låta besittningstagandet av en fordringshandling, vars innehav icke är av nöden för fordringens utkrävande eller överlåtande, vara av avgörande betydelse för frågan om panträtt i fordringen saknar inre grund och torde ur rättssäkerhetens synpunkt så till vida möta betänklighet, som därigenom öppnas möjlighet för den som redan pantsatt och traderat ett skuldebrev att, genom falsk uppgift att någon fordringshandling aldrig existerat, bereda sig möjlighet att än en gång nyttja fordringen till överlåtelse eller pantsättning. Att å andra sidan avstå från kravet på denuntiation — den åtgärd som, i likhet med traditionen av pantsatt lösöre, avskär pantsättaren från möjlighet att råda över det pantsätta — synes ej stå väl tillsammans med de allmänna grundsatser, på vilka lagstiftningen om handpant i lösören är byggd.
En fördel av den nu förordade regleringen på denuntiationsprincipens grund torde även få anses ligga däri, att denna reglering indirekt innefattar en av rådande förhållanden väl motiverad lösning av det härmed sammanhängande problemet om överlåtande och pantsättande av fordringar som ej äro grundade på skuldebrev eller annan skriftlig handling. En i skuldebrevslagen införd regel av ifrågavarande innebörd kan nämligen motses bliva i praxis tillämpad även när det gäller fordran som icke blivit fixerad i skriftlig handling.
Beträffande pantsättning av dylika fordringar vore man, om ett traditionskrav uppställdes i fråga om skuldebrevsfordrans pantsättande, och denuntiation härvidlag ansåges betydelselös, hänvisad till andra lösningar av problemet. Man hade då att välja mellan att tillerkänna själva pantsättningsavtalet laga verkan mot borgenärerna1s. 115 · NJA II 1936 s. 115 börjar här eller att över huvud förneka den rättsliga möjligheten av pantsättning.
Det förra av dessa alternativ skulle stå i strid med hittills i allmänhet gällande principer om panträtts beroende av tradition eller publikation och uppenbarligen vara i hög grad ägnat att underlätta skenavtal. Att åter avvisa den rättsliga möjligheten att pantsätta fordringar som ej grundas på skriftliga bevis, exempelvis merkantila borgenärers i deras handelsböcker upptagna fordringar, vore säkerligen ändamålslöst, då allmänheten lätt skulle finna utvägar att genom säkerhetsöverlåtelser, som domstolarna funne sig föranlåtna att godtaga, uppnå samma resultat som ligger i formlig pantsättning av dylika ’muntliga’ fordringar. Huruvida ur ekonomiska eller sociala synpunkter en helt avvisande inställning mot dessa fordringars utnyttjande i kreditsyfte är att förorda torde ock vara tvivelaktigt. Utan att närmare ingå på detta spörsmål anser beredningen sig böra erinra, hurusom denuntiationsprincipens tillämpande skulle komma att i väsentlig grad lägga hämsko på kreditgivning av denna art. I ett stort antal fall lärer nämligen innehavaren av en ’muntlig’ fordran ställa sig betänksam mot en kreditoperation, som för sitt genomförande skulle kräva uppgörelsens kungörande för kunder eller andra gäldenärer som berördes av densamma.
Vad i det föregående anförts gäller i allo ett mot vederlag eller i säkerhetssyfte vidtaget förfogande över en fordran. Det äger i huvudsak tillämpning även när ett dylikt förfogande är av benefik natur. Bestämmelser i detta senare ämne hava emellertid det sammanhang med andra frågor rörande gåvor av lös egendom, att de ansetts böra inflyta i det särskilda förslag till lagstiftning i detta ämne som beredningen utarbetat i samband med förslaget till skuldebrevslag; och i ett visst fall, som närmare skall omnämnas i motiveringen till detta särskilda förslag, har den i förevarande § uppställda denuntiationsprincipen funnits böra undergå någon jämkning. Det har alltså varit nödvändigt att i denna § intaga förbehåll rörande de benefika överlåtelserna.
De synpunkter som här förut gjorts gällande i fråga om överlåtelses verkan mot överlåtarens borgenärer synas tillämpliga även å dubbel överlåtelse eller pantsättning av enkelt skuldebrev. Där den tidigare transaktionen ej denuntierats hos skuldebrevsgäldenären, bör den ej rimligen få lända till förfång för den som i god tro inlåtit sig med den oredlige eller vårdslöse överlåtaren eller pantsättaren och verkställt denuntiation.
I det fall som förutsättes i §:ns andra stycke — att någon i samband med försäljning av sin affärsrörelse avhänder sig de i rörelsen uppkomna fordringarna — skulle en denuntiation tydligen mången gång medföra stora praktiska svårigheter. Då härtill kommer, att i avseende å de i rörelsen ingående tillgångarna av lösöres natur överlåtelsen, för att gälla mot överlåtarens borgenärer, måste följas av föremålens traderande eller sådant publikationsförfarande s. 116 · NJA II 1936 s. 116 börjar här som stadgas i lösöreköpsförordningen, synes betänklighet ej föreligga mot att, såsom §:ns andra stycke innebär, överlåtelsen, i vad den avser utestående fordringar, vinner omedelbar giltighet gent emot överlåtarens borgenärer.
Det danska förslaget innebär så till vida en avvikelse från de övriga, som enligt förstnämnda förslag traditionsprincipen skall äga tillämpning å enkelt skuldebrev, vars ’särskilda beskaffenhet’ medför att gäldenären icke kan frigöras genom betalning till annan än innehavaren. Avvikelsen står i samband med det i 29 § av den danska texten upptagna undantaget från regeln om verkan av betalning, som godtroende gäldenär erlägger till borgenären sedan denne å annan överlåtit sin fordran.»
Vid granskningen i lagrådet avgåvos följande yttranden:
Lagrådet: »Beträffande godtrosförvärv av löpande skuldebrev innebär förslaget att, för den händelse överlåtelse och besittningstagande falla isär, god tro skall föreligga ännu vid besittningstagandet. Då i fråga om enkla skuldebrev denuntiation ersätter besittningstagandet, torde följdriktigheten fordra att vid godtrosförvärv av dylika skuldebrev god tro skall förefinnas även vid denuntiationen. Formuleringen av andra punkten i första stycket ger i detta avseende icke tydligt besked; en jämkning av ordalagen synes därför böra äga rum.»
Just.R. Bagge: »Mot förslagets ståndpunkt i 22 § att i fråga om löpande fordringsbevis tradition av urkunden måste vara ett nödvändigt villkor för överlåtelsens giltighet mot borgenärerna, vare sig fråga är om omsättningsköp eller säkerhetsöverlåtelse, har lagrådet ej haft något att erinra. Ett berättigat intresse för köparen att låta skuldebrevet kortare eller längre tid kvarstanna hos säljaren torde — till skillnad mot vad fallet kan vara t. ex. vid varuköp — så sällan förekomma att några betänkligheter mot regeln ej synas föreligga från denna synpunkt, i synnerhet som det enstaka undantagsfall där ett sådant intresse förefinnes har kunnat beaktas genom stadgandet i andra stycket av 22 §.
Den princip som sålunda beträffande löpande skuldebrev uppställts vad angår överlåtelses giltighet mot borgenärerna har i nu förevarande § godkänts även beträffande enkla skuldebrev med den skiljaktighet som föranletts av att, då tradition av enkelt skuldebrev ej ansetts kunna tillerkännas någon rättsverkan i antytt avseende, denuntiation till gäldenären fått träda i stället för besittningstagandet av det löpande skuldebrevet. Lagberedningen har i motiven åberopat att en dylik denuntiation fyller det syfte som i fråga om löpande skuldebrev och lösören ligger till grund för traditionskravet: den faktiska möjligheten att förfoga över den tillgång det gäller överflyttas genom åtgärden från överlåtaren till förvärvaren.
Då jag finner mig böra godtaga den sålunda föreslagna regeln sker emellertid detta, vad skyddet mot överlåtarens borgenärer beträffar,s. 117 · NJA II 1936 s. 117 börjar här närmast från den synpunkten att genom denuntiationen — vare sig den kommer från överlåtaren eller förvärvaren — överlåtelsen får en viss offentlighet och prägel av verklighet, ej sken. Därigenom försvinner möjligheten att låta överlåtelsen vara en hemlig uppgörelse mellan överlåtare och förvärvare, avsedd att mot borgenärerna tillämpas, där så behövs, men att eljest vara utan verkan. Från denna synpunkt sett torde en denuntiation ej blott av överlåtaren utan även av förvärvaren böra anses äga erforderlig verkan.
Något annorlunda ligger saken till i fråga om skälen för godtagandet av denuntiation såsom förutsättning för skydd för godtrosförvärv vid tvesalu. Här är det omsättningens intressen som skola tillgodoses trots en vårdslös eller oredlig överlåtelse. Även om den faktiska möjligheten att förfoga över fordringen ej kan anses i och med en denuntiation överflyttad till en senare förvärvare — överlåtaren kan ju, om icke denuntiation enligt lag medför företrädesrätt för senare godtrosförvärvare, utan vidare, så länge icke gäldenären till denne erlagt fordringsbeloppet, hos gäldenären återkalla en dylik, till förmån för en senare ogiltig överlåtelse gjord denuntiation — torde dock tillräckliga skäl föreligga för att, såsom nu föreslagits, vid tvesalu av enkelt skuldebrev godtaga denuntiation jämte ett i och för sig ogiltigt godtrosförvärv såsom laga fång. Anses möjligheten att överlåta enkla skuldebrev — och muntliga fordringar — erforderlig från omsättningens synpunkt, bör också tillses att den som önskar förvärva dylika fordringar icke försättes i sådan ställning att ovissheten om förvärvets giltighet betar honom intresset för detsamma. Kan han varken genom att höra sig för hos gäldenären förvissa sig om att fordringen ej tidigare överlåtits på annan eller säkra sin egen rätt genom denuntiation, torde försiktigheten bjuda honom att avstå från förvärvet i fall där han ej anser sig kunna till fullo lita på överlåtaren. Kan han däremot — såsom följden torde bli av bestämmelsen i 31 § första stycket andra punkten — med skäl förutsätta att, om fordringen tidigare överlåtits till annan, denne omedelbart till sitt eget skydd underrättat gäldenären om sitt förvärv eller kan han, såsom nämnda lagrum innebär, därest en sådan förste förvärvare underlåtit att omedelbart denuntiera och därigenom betagit honom nämnda upplysningsmöjlighet, själv vidtaga erforderlig åtgärd för att, med förintande av en möjligen befintlig tidigare överlåtelse, genom denuntiation i god tro ernå ett giltigt förvärv, torde omsättningens intresse vara tillgodosett. Då tidigare förvärvare kan genom överlåtarens eller sin egen tidigare denuntiation vinna skydd för sitt förvärv, synes hans intresse ej hava obehörigen åsidosätts genom den föreslagna bestämmelsen. Någon anledning att icke låta överlåtarens denuntiation till förmån för andre förvärvaren få medföra samma verkan som dennes egen denuntiation, torde icke föreligga.»
I k. prop. erhöll 31 § den lydelse lagtexten utvisar,
s. 118 NJA II 1936 s. 118 börjar här
4 KAP. Särskilda bestämmelser angående vissa enkla skuldebrev.
Lagberedningen: »Vid sidan av de båda huvudformerna för skuldebrev, de löpande och de enkla, kunna förekomma olika melJanformer, vilka i vissa avseenden bliva att bedöma enligt reglerna för löpande skuldebrev, i andra enligt de för enkla skuldebrev gällande bestämmelserna. Sålunda kan, exempelvis, på grund av särskilt förbehåll, ett skuldebrev som i övrigt är löpande bliva att bedöma såsom ett enkelt skuldebrev i vad avser gäldenärens kvittningsrätt. Omvänt finnas enkla skuldebrev som i särskilda avseenden äro underkastade reglerna för löpande skuldebrev. I förevarande kapitel behandlas vissa fall av sistnämnda slag. De enkla skuldebrev, varom här är fråga, höra till de grupper av värdepapper som pläga betecknas såsom presentationspapper (32 §) och legitimationspapper (33 §).
Förbehåll enligt vilka handlingens återställande skall utgöra villkor för betalningen (presentationsklausuler) eller gäldenären äga att med frigörande verkan betala till den som legitimerar sig på ett i handlingen närmare angivet sätt (legitimationsklausuler) hava sin huvudsakliga praktiska betydelse i fråga om sådana fordringsbevis av enkelt skuldebrevs natur som utfärdas av banker. Det har därför ifrågasatts att hithörande bestämmelser borde upptagas, icke i skuldebrevslagen, utan i bank- och sparbankslagarna. Även bortsett från att likartade frågor kunna uppkomma jämväl utanför bankrörelsens område, synas emellertid övervägande skäl tala för att bestämmelserna upptagas i skuldebrevslagen. De regler varom här är fråga äro av civilrättslig natur och framstå närmast såsom undantag från dem som i allmänhet gälla för enkla skuldebrev. Infogas bestämmelserna i skuldebrevslagen, belyses deras innebörd bättre än om de upptagas i lagar vilka, såsom bank- och sparbankslagarna, väsentligen fullfölja offentligrättsliga syften.
I motsats till det svenska förslaget behandlar det finska i 32 och 33 §§ endast sådana fordringsbevis som utfärdats av bank eller annan penninginrättning. I det danska och det norska förslaget har 4 kap. ytterligare begränsats att avse allenast sådana av penninginrättningar utfärdade fordringsbevis som hava form av motböcker.»
32 §. Innehåller bevis rörande tillgodohavande hos bank förbehåll enligt vilket medlen ej må uttagas utan att beviset återställes eller förses med påskrift, vare, i fråga om bankens rätt att mot ny innehavare av beviset göra gällande invändning som grundas å bankens förhållande till tidigare innehavare, tillämpat vad med avseende å löpande skuldebrev är stadgat; och skola de i 22 § givna bestämmelser om överlåtelses verkan mot överlåtarens borgenärer äga tillämpning. Varder sådant bevis överlåtet till flere, äge den företräde som i god tro fått beviset i besittning.
Beträffande motbok rörande tillgodohavande hos bank skall vad i första stycket är stadgat gälla, ändå att motboken ej innehåller förbehåll som där är sagt, s. 119 · NJA II 1936 s. 119 börjar här Enkla skuldebrev som, under namn av forlagsbevis eller eljest, utgivas i större antal och uppenbarligen äro avsedda för den allmänna rörelsen, vare ock, oaktat sådant förbehåll saknas, ansedda lika med löpande skuldebrev i de hänseenden nu äro angivna.
Lagberedningens förslag:
Innehåller — — — förhållande till tidigare borgenär, tillämpat vad i denna lag är stadgat med avseende å löpande skuldebrev. Överlåtelse av bevis som här avses vare ej gällande mot överlåtarens borgenärer, med mindre den till vilken överlåtelsen skett fått handlingen i besittning. Varder sådant — — — beviset i besittning.
Beträffande — — — sagt.
Enkla — — — angivna.
Lagberedningen: »Såsom vid 27 § framhållits saknas tillräckliga skäl att på de enkla skuldebrevens område uppställa handlingens återlämnande såsom villkor för gäldenärens betalningsskyldighet.
Detta gäller även i de flesta fall då ett sådant skuldebrev innehåller att betalning skall erläggas mot handlingens återställande.1 En sådan presentationsklausul torde icke hava till syfte att stadga ett verkligt villkor för betalning. Även där klausulen undantagsvis haft sådant syfte bör gäldenären, jämlikt 27 §, äga att mot ny innehavare av skuldebrevet åberopa betalning som skett utan att skuldebrevet återställts.
Om sålunda reell betydelse i allmänhet icke torde kunna tillerkännas presentationsklausuler i enkla skuldebrev, synes detta dock icke böra uppställas såsom en undantagslös regel. Särskilt i fråga om bankernas depositionsbevis, vilka som bekant innehålla dylik klausul, gör sig otvivelaktigt en motsatt uppfattning gällande i vida kretsar.2 Utfärdarens egenskap av bank, vilken i särskilt hög grad är ägnad att låta klausulen framstå såsom betydelsefull, och det allmänt kända förhållandet att bankerna ej pläga utbetala å depositionsräkning insatta medel, med mindre beviset återlämnas eller säkerhet ställes, hava i allmänhetens ögon förlänat depositionsbeviset ett annat och högre värde än det som följer av dess egenskap av enkelt skuldebrev. Därest någon, i förlitande på presentationsklausulen, förvärvat ett depositionsbevis i tro att det ej blivit infriat, skulle det därför vara stötande för rättskänslan, om betalning förvägrades honom under hänvisning till att beloppet utbetalats till insättaren utan att beviset återfordrats. Å andra sidan följer emellertid av allmänna rättsgrundsatser, att den som med annan slutit ett avtal är oförhindrad att med dennes begivande ändra avtalsvillkoren, såframt ej annat följer av lag eller av ett gent emot en tredje man gjort åtagande.
s. 120 NJA II 1936 s. 120 börjar här
Huruvida på förevarande område kan anses föreligga en med skriven lag likvärdig sedvänja, vilken i varje ny innehavares intresse skulle tvinga banken att gent emot insättaren fasthålla vid klausulen, är tvivelaktigt. Att på detta område klarhet skapas är av vikt ej blott för allmänheten utan även för bankerna själva, och med hänsyn till vad förut anförts torde frågan böra i lag lösas på sådant sätt att presentationsklausulen här erkännes såsom lagligen bindande.
För en lösning av hithörande frågor som är ägnad att bereda allmänheten ökat skydd tala även särskilda skäl som sammanhänga med vissa säregenheter i den svenska banklagstiftningen. Enligt 51 § banklagen är det bankerna förbjudet att utfärda tryckta eller graverade, till innehavaren eller till viss man eller order ställda förbindelser, och enligt 52 § samma lag skola bankernas insättningsbevis ställas till viss man. Dessa bestämmelser hava tillkommit väsentligen i syfte att skydda riksbankens sedelprivilegium. Beträffande sparbankernas insättningsbevis, sparbanksböckerna, återfinnes en liknande bestämmelse i 23 § sparbankslagen. Då utfärdandet av löpande handlingar på detta område alltså är förbjudet, synes det vara påkallat att i allmänhetens intresse i möjligaste mån minska de vådor som en sträng tillämpning av reglerna om enkla skuldebrev är ägnad att medföra för den vilken förvärvar eller såsom pant mottager ett å annan utställt bevis om tillgodohavande i bank.
Innehåller sådant bevis presentationsklausul, kan man bereda tredje man ett visst skydd genom att föreskriva, att utbetalningar och andra · transaktioner som av gäldenären företagits utan att beviset återställts eller försetts med påteckning, skola vara utan verkan mot den som i god tro fått beviset på sig överlåtet. Att den som av annan förvärvar ett depositionsbevis äger lita på att detta ej redan blivit infriat är emellertid av ringa värde, om han måste räkna med att banken kan komma att möta hans krav med invändning om, exempelvis, genfordran hos insättaren eller om bristande valuta. I §:ns första stycke hava därför med presentationsklausul försedda bevis rörande tillgodohavande hos bank blivit i invändningshänseende helt allmänt likställda med löpande skuldebrev.
Av den ståndpunkt förslaget sålunda intager är en naturlig följd, att sådana bevis som här avses även så till vida böra likställas med löpande skuldebrev som för överlåtelses verkan mot överlåtarens borgenärer bör vara avgörande, huruvida beviset kommit i förvärvarens besittning. Likaså torde, vid dubbel överlåtelse, den som i god tro fått beviset i besittning böra äga företräde. Bestämmelser härom hava upptagits i första stycket.
Av de föreslagna bestämmelserna följer vidare, att frågan huruvida banken blivit underrättad om överlåtelsen kommer att sakna grundläggande betydelse för förvärvarens rättsställning, såväl i vad avser hans skydd mot transaktioner mellan banken och överlåtaren som i fråga om hans skydd mot överlåtarens borgenärer. Att förvärvaren, såsom 52. § banklagen och 23 § sparbankslagen förutsätta, anmäler sitt förvärv hos banken, blir emellertid även enligt förslagets. 121 · NJA II 1936 s. 121 börjar här av betydelse så till vida, som banken därigenom sättes i stånd att underrätta honom för den händelse någon annan skulle begära fordringsbevisets dödande.
Förslaget avser ej blott depositionsbevis och andra insättningsbevis, som redan till följd av sin utstyrsel motsvara den poulära föreställningen om ett skuldebrev, utan även bankernas motböcker.
Beträffande sådana motböcker som av affärsbankerna utlämnas vid insättning å sparkasseräkning eller därmed likartad räkning innehåller 52 § banklagen att, då medel lyftas å räkningen, anteckning därom skall göras i boken. I fråga om sparbankernas motböcker upptager 23 § sparbankslagen en motsvarande bestämmelse.
I affärsbankerna utfärdas motböcker, ej blott vid insättning å sparkasseräkning, utan även då penningar insättas å s. k. kapitalräkning, en räkning med viss längre uppsägningstid. Rörande dessa kapitalräkningsböcker innehåller banklagen inga specialbestämmelser.
Stadgandet att i motbok såväl insättningar som uttag skola antecknas har i fråga om sparbanksböcker gammal hävd. I fråga om sparkasseböcker meddelades däremot en sådan föreskrift först genom 1911 års banklag. Den närmaste anledningen till denna bestämmelse var, att man ville förhindra att affärsbankerna beredde ·sig särskilda fördelar i konkurrensen med sparbankerna genom att å sparkasseräkning tillåta uttag genom check och sålunda utan att motboken behövde företes. Under förarbetena framhölls ock, hurusom detta förfarande, varigenom en motbok komme att utvisa ett tillgodohavande som i verkligheten icke funnes, kunde giva anledning till förvecklingar och, genom motbokens överlåtande eller belånande för det däri upptagna tillgodohavandet, även till bedrägerier.1
Bank- och sparbankslagarna innehålla inga bestämmelser om påföljden av att dessa föreskrifter åsidosättas. Påtagligt är visserligen att banken genom att försumma att verkställa anteckning i boken kan utsätta sig för ett ingripande från bank- eller sparbanksinspektionens sida. Däremot kan det knappast antagas att banken dessutom ådrager sig ansvarighet i förhållande till den som i god tro förvärvar boken, i förlitande på att tillgodohavandet uppgår till det belopp boken visar.2 Enligt förslaget åter blir förvärvaren i ett dylikt fall skyddad, och detsamma skall gälla även i fråga om andra motböcker än sparbanks- och sparkasseböcker.
Bankernas motböcker skola enligt förslaget behandlas såsom presentationspapper, även om de någon gång ej skulle innehålla särskild presentationsklausul. När en bank såsom insättningsbevis utlämnar en motbok, framstår det nämligen såsom så naturligt att jämväl uttagen skola av banken antecknas i boken, att man även utan stöd av särskild klausul bör äga utgå från att boken också för framtiden skall gälla såsom bevis om insättarens tillgodohavande.
s. 122 NJA II 1936 s. 122 börjar här
Under de sista årtiondena hava såväl banker som industribolag och andra företag såsom masspapper utfärdat till viss man ställda förskrivningar, s. k. förlagsbevis, vilka medföra rätt till betalning först efter utfärdarens övriga fordringsägare. Dessa papper plåga innehålla bestämmelse enligt vilken fordran hos den, å vilken sådant bevis är utställt eller överlåtet, vid inlösen av beviset icke må av gäldenären åberopas för kvittning, varjämte de i regel innehålla särskild klausul, enligt vilken de vid inlösen skola återställas. Då här är fråga om skuldförbindelser som klart framstå såsom avsedda för den allmänna rörelsen, torde vid den legislativa behandlingen egenskap av presentationspapper böra tillerkännas dem, evad de innehålla presentationsklausul eller icke. Bestämmelse härom har upptagits i tredje stycket.
I motsats till vad som gäller enligt det svenska förslaget skola enligt det finska motböcker behandlas såsom presentationspapper endast under förutsättning att de innehålla presentationsklausul. Motbok med sparbank eller postsparbanken skall enligt sistnämnda förslag i intet fall behandlas som presentationspapper.
I det danska och det norska förslaget motsvaras förevarande § av §§ 34 och 35. Överlåtelse av motbok blir enligt dessa förslag gällande mot överlåtarens borgenärer först sedan överlåtelsen antecknats i bankens böcker och banken meddelat förvärvaren detta under uppgift om det belopp som innestår på kontot. Därest innehavet av boken i och för sig legitimerar till beloppets lyftande, kräves ytterligare att förvärvaren skall hava fått boken i händer. Företer kontohavaren boken med begäran om notering, skall banken vara skyldig att notera överlåtelsen, såframt ej bolagsordningen innehåller förbud mot notering. Överlåtes samma bok till flere, skall den hava företräde, som får sitt förvärv noterat och i god tro mottager underrättelse därom, samt — i fråga om böcker betalbara till innehavaren — får boken i händer (§ 34). Sedan banken lämnat förvärvaren meddelande om att hans förvärv noterats, äger banken icke mot honom åberopa genfordran hos överlåtaren, ej heller, med mindre förvärvaren var i ond tro, göra gällande, att betalningsskyldighet ej åligger den (§ 35).»
Lagrådet: »Stadgandet i första styckets första punkt åsyftar —enligt vad.motiven giva vid handen — att med presentationsklausul försedda bevis rörande tillgodohavande hos bank skola, vad angår bankens rätt att mot ny innehavare av beviset framställa invändning som grundas å bankens förhållande till tidigare innehavare, helt likställas med löpande skuldebrev, således bl. a. i samtliga de avseenden som angivas i 15 §. Med den lydelse stadgandet erhållit bliva emellertid de bestämmelser i avtalslagen, till vilka sista stycket i sistnämnda § hänvisar, icke gällande beträffande dylika bankbevis. Orden ’i denna lag’ böra fördenskull utgå. Härjämte torde den ändring i stadgandets avfattning böra vidtagas, att ordet ’borgenär’ utbytes mot det i detta sammanhang riktigare uttrycket ’innehavare’.
s. 123 NJA II 1936 s. 123 börjar här
Vad beträffar stadgandet i första styckets andra punkt kan anmärkas, att därav ej med tydlighet framgår att för giltigheten av överlåtelse av här avsett bankbevis mot överlåtarens borgenärer skall — liksom i fråga om löpande skuldebrev — vara avgörande allenast att beviset kommit i förvärvarens besittning och att alltså icke, såsom eljest vid enkla skuldebrev, denuntiation erfordras. Stadgandet bör därför givas annan formulering eller ock — något som måhända vore att föredraga — infogas som ett led i första punkten.»
I k. prop. erhöll 32 § den lydelse lagtexten utvisar.
33 §. Har i motbok rörande tillgodohavande hos bank eller i annat enkelt skuldebrev intagits förbehåll, som skulle medföra att betalning till innehavaren finge anses gill ändå att han ej vore rätt borgenär eller behörig att å rätte borgenärens vägnar uppbära betalning, må sådant förbehåll ej åberopas, där gäldenären åsidosatt skälig aktsamhet vid prövning huruvida innehavaren var den till vilken skuldebrevet var ställt eller dennes rättsinnehavare eller ägde å rätte borgenärens vägnar uppbära betalningen.
Beträffande sparkassebok och motbok med sparbank galle vad därom är särskilt stadgat.
Lagberedningens förslag:
Har — — — betalningen.
Beträffande motbok som utfärdats av sparbank gälle vad därom är särskilt stadgat.
Lagberedningen: »Utfärdaren av ett enkelt skuldebrev måste på egen risk pröva att den som avfordrar honom betalning är därtill behörig, och äger sålunda ej mot rätte borgenären åberopa betalning som han i god tro erlagt till obehörig person.1 Från denna prövningsplikt fritager sig understundom utfärdaren, i större eller mindre utsträckning, genom förbehåll i handlingen. Särskilt inom bank- och sparbankskretsar har frågan om dylika legitimationsklausuler tilldragit sig uppmärksamhet.2
En i utlandet, och framför allt i Tyskland,3 synnerligen vanlig legitimationsklausul går ut på att utfärdaren av en motbok eller ett annat enkelt skuldebrev förbehåller sig rätt att, oaktat handlingen är ställd till viss man, med befriande verkan betala till innehavaren. En viss motsvarighet till denna klausul utgör det, förr även här i landet mycket brukade förbehållet, enligt vilket en bank fritager sig från ansvar ’i händelse motbok råkar i obehörig persons hand och denne lyckas göra uttag å räkningen’.4 Denna av vissa affärsbanker begagnade klausul var även ägnad att för rätte innehavaren möjliggöra medlens uttagande genom annan utan utfärdande av fullmakt. Med hänsyn till de fördelar klausulen på grund härav ansågs bereda dessa banker i konkurrensen med sparbankerna, gav den änlednings. 124 · NJA II 1936 s. 124 börjar här till klagomål från sparbankernas sida, och vid 1909 års ailmänna bankmöte blev den därför utdömd.
Uppenbart torde vara att klausuler som gå ut på att bereda gäldenären samma gynnade ställning som enligt 19 § tillkommer utfärdaren av ett innehavareskuldebrev äro ägnade att väcka betänkligheter. Det skydd handlingens egenskap av enkelt skuldebrev avser att bereda borgenären blir i stor utsträckning illusoriskt, därest gäldenären äger rätt att, utan närmare prövning, betala till envar som visar sig innehava handlingen; särskilt betänkligt blir detta, när fråga är om sådana motböcker som i stor utsträckning innehavas av personer vilka ej hava möjlighet att på fullt betryggande sätt förvara sina värdehandlingar. Förbises kan ej heller att en klausul som går ut på att giva gäldenären rätt men ej skyldighet att godtaga innehavet av handlingen såsom legitimation i viss mån utlämnar motbokshavaren åt gäldenärens godtycke. En sådan klausul kan tilläventyrs försätta motbokshavaren i ett brydsamt läge, om han underlåter att förse sig med fullständiga legitimationshandlingar i förlitande på att gäldenären, såsom i regel lärer bliva fallet, skall, på grund av klausulen, nöja sig med att fordringsbeviset företes.
Annorlunda ställer sig saken, därest gäldenären — utan att fritaga sig från skyldigheten att pröva innehavarens behörighet — förbehåller sig att bliva fri från sin skuld för den händelse obehörig person, trots sådan prövning, skulle lyckas att utfå beloppet. Mot förbehåll av denna art torde i regel allvarligare betänkligheter icke kunna göras gällande. Genom att i lag fastslå att dylika klausuler äro tillåtna, och att mera vittgående klausuler skola äga allenast denna begränsade rättsverkan, synas gäldenärens intressen kunna i skälig omfattning tillgodoses. En bestämmelse av denna innebörd har därför upptagits i förevarande §.
Beträffande sparbankernas motböcker innehöll 1892 års sparbankslag i 25 § en bestämmelse, enligt vilken utbetalning fick ske till den som uppvisade motboken, under förutsättning att han förmådde lämna uppgift om kontohavarens namn, hemvist, levnadsyrke samt födelsedag, månad och år, samt att anledning ej förekomme att betvivla att han vore den han uppgåve sig vara. Vid utarbetandet av 1923 års sparbankslag uteslöts denna bestämmelse jämte åtskilliga andra som ansågos beröra ämnen vilka utan olägenhet kunde behandlas i vederbörande sparbanksreglementen.1 Bestämmelsen upptogs ej heller i det normalreglemente för sparbankerna som utarbetades i anslutning till den nya lagen. Ett inom sparbankskretsar väckt förslag2 att, till sparbankernas skydd mot den förlust som kunde drabba dem därigenom att motbok användes av obehörig person, i de särskilda sparbankernas reglementen upptaga en dylik bestämmelse vann icke allmännare anslutning.
Enligt det yttrande, som i förevarande lagstiftningsärende avgivits av svenska sparbanksföreningens styrelse, torde inom sparbankskretsars. 125 · NJA II 1936 s. 125 börjar här råda olika meningar, huruvida enligt gällande lagstiftning giltighet kan tillerkännas ett av sparbank träffat förbehåll som skulle medföra att betalning till annan än rätt innehavare skulle av sparbanken kunna åberopas; den allmänna uppfattningen i sparbankskretsar syntes vara att ett sådant förbehåll icke vore giltigt. En rätt stark opinion hade emellertid börjat uppstå inom landets sparbankskretsar för en ändring som ginge ut på godkännande av dylika förbehåll. Under senare år hade inträffat åtskilliga bedrägerier och förfalskningar, där sparbanker varit föremål för förbrytelserna och dessa möjliggjorts genom det vårdslösa sätt varpå motböckerna förvarats. Det hade i många fall verkat stötande att, då motboken av ägaren anförtrotts åt viss person, dennes brottsliga förfarande gått ut över sparbanken och icke över den person vars förtroende svikits. Styrelsen avstyrkte därför införande av förbud mot dylika förbehåll.
Då förvaltningen av de mindre bemedlades besparingar utgör en av sparbankernas huvuduppgifter, synas emellertid starka sociala skäl tala för att risken av en utbetalning till obehörig person bör drabba sparbanken, även om någon vårdslöshet icke ligger denna till last. Att till sparbankernas skydd uppställa stränga krav på förvaringen av sparbanksböckerna kan, med hänsyn till de kretsar för vilka dessa främst äro avsedda, ej gärna ifrågakomma. Av allmänna rättsgrundsatser, alltså oberoende av särskild klausul, lärer följa, att om i något fall motbokshavaren icke ens uppfyllt de måttliga krav som med beaktande av nyss antydda förhållanden böra uppställas, det kan bliva han som får bära den förlust som tillskyndats sparbanken.1 Beredningen har därför ansett sig böra föreslå att i 23 § sparbankslagen upptages en bestämmelse, enligt vilken sparbank ej må träffa förbehåll som skulle medföra att betalning till annan än rätt innehavare kunde av sparbanken åberopas. En erinran härom har upptagits i andra stycket av förevarande §.
Från det svenska förslaget skiljer sig det finska därutinnan, att klausuler vilka gå ut på att bereda banken rätt att betala till innehavaren godtagas med allenast den allmänna begränsningen att banken ej vid utbetalningen får hava åsidosatt ’den aktsamhet som efter omständigheterna skäligen bort iakttagas för undvikande av att beloppet kom i orätta händer’.
Enligt § 33 i de danska och norska förslagen gäller, i fråga om såväl affärsbanker som sparbanker, att avtal kan träffas om att penningar som innestå å motbok utbetalas till en var som uppvisar boken. Sådant förbehåll skall på ett i ögonen fallande sätt införas i motboken. Därest särskilda omständigheter därtill föranleda, är banken skyldig att avfordra innehavaren bevis för hans rätt att lyfta medel å boken. Enligt det danska förslaget blir banken icke fri genom betalning till en oberättigad innehavare, med mindre denne uppgivit det namn, å vilket kontot lyder.»
s. 126 NJA II 1936 s. 126 börjar här
I k. prop. hade 33 § samma lydelse som i lagberedningens förslag. Den slutliga avfattningen tillkom på hemställan av utskottet, som anförde:
I ovannämnda motion [jfr ovan s. 3] hava påyrkats vissa ändringar i de delar av propositionen som hänföra sig till lagstiftningen angående sparbanksböcker. Sålunda föreslår motionären, att även sparbank skulle äga att i motbok införa förbehåll som skulle medföra, att betalning till innehavaren finge anses gälla ändå att han ej vore rätt borgenär eller behörig att å rätte borgenärens vägnar uppbära betalning. Verkan av dylikt förbehåll i sparbanksbok skulle bliva densamma, som i förslaget till lag om skuldebrev angivits i fråga om andra fordringsbevis med karaktär av s. k. legitimationspapper. I andra hand ifrågasätter motionären att det i fråga om sparbankernas motböcker föreslagna förbudet mot legitimationsförbehåll skulle utvidgas att avse jämväl affärsbankernas motböcker. — Vidare anser motionären, under åberopande att nuvarande regler angående förkommen motbok med sparbank veterligen icke lett till missbruk eller varit till förfång för vare sig sparbank eller motboksägare, att dessa regler böra oförändrade bibehållas. — Slutligen yrkas, att samtliga lagregler angående sparbanks motböcker skola införas i sparbankslagen.
Jämväl de föreslagna bestämmelserna angående sparbankers och andra bankers motböcker synas utskottet i det hela vara väl avvägda. Vad till en början angår det särskilt från sparbankshåll och även i den föreliggande motionen framställda önskemålet, att alla lagbestämmelser angående bankers motböcker skulle erhålla sin plats i den särskilda banklagstiftningen, vill utskottet framhålla, att detta önskemål ej låter sig bokstavligen uppfylla. Talrika bestämmelser i den föreslagna skuldebrevslagen och även i andra lagar, t. ex. lagen om avtal och andra rättshandlingar på förmögenhetsrättens område — i vilka bestämmelser emellertid ordet motbok ej nämnes — äro av omedelbar betydelse för rättsförhållandet mellan bankerna och deras insättare. Det vore tydligen mycket olämpligt att i banklagstiftningen söka återgiva alla de ifrågavarande lagbestämmelsernas innehåll, och ett sådant försök måste, om det i viss utsträckning läte sig genomföra, befaras kunna befordra det missförståndet, att alla rättsregler rörande motböcker utan undantag vore att finna i banklagstiftningen. Det kan i själva verket endast bliva fråga om något mera eller något mindre. Härvid har i förevarande proposition iakttagits, att sådana bestämmelser, som skola vara gemensamma för flera av banklagstiftningens områden, införts i de allmänna lagarna, nämligen lagarna om skuldebrev och om dödande av förkomna handlingar. Härigenom undvikes upprepning och vinnes även den fördelen, att ovisshet ej kan uppstå om de ifrågavarande bestämmelsernas civilrättsliga karaktär — en ovisshet som, enligt vad erfarenheten utvisar, ingalunda är utesluten beträffande bestämmelser som erhålla sin plats i banklagstiftningen.
s. 127 NJA II 1936 s. 127 börjar här
I sakligt hänseende yrkas i motionen, att sparbanker liksom andra gäldenärer skulle äga möjlighet att genom förbehåll i sina motböcker i viss utsträckning fritaga sig från ansvar gentemot rätte ägaren av en sparbanksbok, varå uttagning skett av obehörig person utan att någon oaktsamhet förelupit å sparbankens sida. Motionären gör gällande att vid uttag alltjämt torde tillämpas bestämmelserna i 25 § av 1892 års sparbankslag, av huvudsaklig innebörd att om den som ville uttaga medel företedde motboken och angående dess ägare kunde lämna vissa uppgifter (om namn, hemvist m. m.) i överensstämmelse med dem som lämnats vid första insättningen och anledning ej förekom att betvivla att han vore den han sålunda utgav sig för att vara, utbetalning skulle ske. Om sparbank i samband med ett uttag av å sparbanksbok innestående medel med skälig aktsamhet iakttagit dessa bestämmelser, men uttaget det oaktat gjorts av obehörig person, ansåges sparbanken sålunda icke skyldig att ersätta den förlust, som härigenom drabbat motbokens ägare. I likhet med lagberedningen måste utskottet antaga, att den gällande rättens innehåll är ett annat. Genom upphävande av bestämmelsen i 25 § av 1892 års sparbankslag blevo sparbanksböckerna i förevarande hänseende att anse såsom vanliga icke-löpande skuldebrev. Utbetalning till annan än rätt ägare av motbok kunde därför av sparbank åberopas allenast med stöd av särskild bestämmelse i dess reglemente. Dylik bestämmelse inflöt icke i det i samband med nya sparbankslagen uppgjorda normalreglementet och har, bl. a. på grund av den ståndpunkt som sparbanksinspektionen intagit i denna fråga, ej kommit att införas i mera än ett mycket ringa antal särskilda sparbanksreglementen. För de allra flesta sparbanker gäller alltså för närvarande den ordning, som enligt förslaget skulle lagfästas. — I sak torde denna ordning vara starkt grundad. Om en uttagning skett av obehörig, synes det i det stora flertalet fall mera överensstämma med billighet att den oundvikliga förlusten skall bäras av sparbanken än att den drabbar insättaren. Härvid kommer särskilt i betraktande att det, trots vad i motionen anförts i motsatt riktning, måste anses vara en av sparbankernas huvuduppgifter att förvalta de mindre bemedlades besparingar. För sådana undantagsfall, i vilka förlusten är att tillskriva bevislig vårdslöshet å motboksägarens sida vid förvaring av motboken, följer av allmänna skadeståndsregler att sparbanken undgår att ansvara gentemot honom. — I andra hand har i motionen, såsom ovan nämnts, blivit ifrågasatt att även affärsbankerna skulle underkastas samma regler som enligt förslaget skola gälla för sparbankerna. Såvitt angår motböcker rörande tillgodohavanden å sparkasseräkning, vilken räkning är den som ur synpunkten av konkurrens mellan affärsbankerna och sparbankerna huvudsakligen ifrågakommer, torde affärsbankerna redan av konkurrenshänsyn finna sig föranlåtna att ej genom ett legitimationsförbehåll göra sparkasseböckerna till mindre säkra fordringsbevis än sparbanksböckerna. Det må härvid erinras om att affärsbankerna ända sedan 1909 frivilligt avstått från att i sparkasseböcker införa förbehåll av ifrågavarande innebörd. Häri syness. 128 · NJA II 1936 s. 128 börjar här dock ej ligga något skäl mot att även för affärsbankernas del lagfästa den nuvarande ordningen. Utskottet vill alltså föreslå, att motionen i förevarande del på det sätt tillmötesgås, att beträffande bankaktiebolagens sparkasseböcker i lagen om bankrörelse införes ett förbud mot legitimationsförbehåll, i motsvarighet till vad i propositionen föreslagits angående sparbanksböcker.
Det återstående yrkandet i motionen går ut på att i fråga om förkommen sparbanksbok de nuvarande bestämmelserna i sparbankslagen borde behållas oförändrade. Det må vara riktigt, att dessa bestämmelser icke, såvitt känt är, givit anledning till missbruk. Men det bör framhållas att det jämförelsevis formlösa förfarande, som för närvarande är stadgat för dödande av förkommen motbok, enligt sakens natur ej kan bereda största möjliga trygghet mot misstag, vilka kunna lämna rum för oredligt tillgodogörande av annans sparmedel. Förfarandets största fördel är att finna i dess enkelhet och billighet. Ett något större tillgodohavande, beträffande vilket större värden stå på spel, erbjuder emellertid också möjlighet att bära de icke alltför överdrivna kostnaderna för det ordinära förfarandet enligt 1927 års mortifikationslag. Den gräns i fråga om tillgodohavandets storlek, utöver vilken detta dödningsförfarande skall anlitas, är bestämd till 5,000 kr. Detta belopp, som föreslagits närmast efter yrkande från svenska sparbanksföreningen, synes jämväl utskottet vara väl avvägt. Att för mindre tillgodohavanden även det omständligare förfarandet skall stå till buds, synes kunna vara av värde i vissa fall, t. ex. då sparbanksstyrelsen med eller utan fog vägrar sin medverkan till tillämpning av det enklare förfarandet. I denna del torde följaktligen propositionens ståndpunkt böra bibehållas.
Den utvidgning av det föreslagna förbudet mot att i sparbankernas motböcker införa s. k. legitimationsförbehåll till att avse jämväl affärsbankernas sparkasseböcker, som utskottet på ovan anförda grunder vill föreslå i anledning av den väckta motionen, för-. anleder en ändrad avfattning av andra stycket av förevarande §.»
Det alla etc.
s. 129 NJA II 1936 s. 129 börjar här
1:2 Lag angående införande av lagen om skuldebrev
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna som följer:
1 §. Den nu antagna lagen om skuldebrev skall, jämte vad här nedan stadgas, lända till efterrättelse från och med den 1 januari 1937.
2 §. Genom nya lagen upphävas:
9 kap. 1—4 §§ handelsbalken;
10 § 1—3 samt 6—10 mom. förordningen om nya utsökningslagens införande;
så ock vad i övrigt finnes i lag eller författning stridande mot nya lagens bestämmelser.
Lagberedningen: »Den nya lagen ersätter flertalet av de lagrum som för närvarande gälla angående skuldebrev. Dessa äro huvudsakligen att finna i 10 § förordningen om nya utsökningslagens införande, vilken alltså i dessa delar bör upphävas. Dessutom har beredningen funnit, att vissa av de bestämmelser om försträckning i allmänhet som kvarstå i 9 kap. handelsbalken böra i samband med skuldebrevslagstiftningen upphävas. Detta gäller sålunda om 1 §, som icke innehåller någon bindande rättsregel och därigenom kan verka vilseledande. Bestämmelserna i 2 och 3 §§ torde delvis få anses vara gångna ur bruk. Såvitt de avse återbetalning av försträckning i främmande mynt ersättas de av 7 § i den föreslagna skuldebrevslagen, vars grunder lära bliva tillämpliga även då skuldebrev ej utfärdats; i övrigt få dessa §§, i den mån de ännu äro gällande, anses sakna praktisk betydelse. Stadgandet i 4 § motsvaras av 5 § första stycket skuldebrevslagen.
Vad i 10 § förordningen om nya utsökningslagens införande stadgas i 1—3, 6—8 samt 10 mom. ersättes av olika bestämmelser i förslaget till skuldebrevslag. Jämväl 9 mom., vilket sedan länge saknat självständig betydelse vid sidan av 17 kap. 17 § handelsbalken, synes i detta sammanhang böra upphävas.»
3 §. Vad i lag eller författning är stadgat om gäldenärer eller löftesmän, som iklätt sig ansvarighet en för alla och alla för en, skall äga tillämpning jämväl då sådan ansvarighet eljest åligger flere som gemen- samt åtagit sig betalningsskyldighet.
Lagberedningen: >I de fall, som avses i 2 § av förslaget till lag om skuldebrev samt i förslagen till lagar om ändrad lydelse av 10 kap. 11 § handelsbalken och av vissa §§ i lagen om handelsbolag och enkla bolag, skola flere som gemensamt åtagit sig förbindelse även utan särskild utfästelse ansvara en för alla och alla för en, där ej delning av ansvarigheten kan anses förbehållen. Denna grundsats föranleder, att de regler, som i skilda stadganden givits s. 130 · NJA II 1936 s. 130 börjar här angående innebörden och verkan av solidariskt ansvar, vartill man särskilt förbundit sig, böra vinna tillämpning även i de fall i vilka en samfällt åtagen betalningsskyldighet omedelbart på grund av lag skall gälla såsom solidarisk. Ett stadgande med sådant syfte har upptagits i förevarande §. Såsom därav berörda lagrum kunna nämnas 10 kap. 6 § rättegångsbalken och förordningen d. 20 dec. 1851 ang. sättet för uppsägning av förbindelser för vilka flere äro ansvariga. I enahanda syfte framlägger beredningen särskilt förslag till lag ang. ändrad lydelse av §§ 5 och 13 förordningen d. 4 mars 1862 om tioårig preskription och om kallelse å okända borgenärer.»
4 §. Å skuldebrev som tillkommit före nya lagens ikraftträdande äge äldre lag tillämpning, i den mån ej annat följer av vad här nedan stadgas.
Lagberedningen: »I fall då den nya lagen innehåller bestämmelser som avvika från gällande rätt bör, enligt allmänt vedertagna grundsatser, den nya lagen icke utan särskilda skäl göras tillämplig å skuldebrev som tillkommit före dess ikraftträdande. I sådana fall åter där nu föreslagna lagbestämmelser överhuvud icke, eller allenast i form och uttryckssätt, avvika från äldre rätt, är det av underordnad vikt, huruvida denna rätt eller den nya lagen vinner tillämpning. Under sådana förhållanden har beredningen, på sätt förevarande förslag utvisar, trott det vara enklast och lämpligast att såsom huvudregel uppställa den äldre lagens tillämplighet å de under tiden för dess giltighet tillkomna skuldebreven, och i form ay undantag angiva de fall där av en eller annan anledning den nya lagen skall vinna tillämpning.»
Lagrådet: »I sina motiv uttalar lagberedningen att enligt allmänt vedertagna grundsatser den nya lagen i vad den avviker från gällande rätt icke bör utan särskilda skäl göras tillämplig å skuldebrev som tillkommit före dess ikraftträdande. Häremot kan anmärkas att dessa grundsatser näppeligen föranleda annat än att man icke bör utom i sällsynta undantagsfall giva ny lagbestämmelse tillämpning i fråga om verkan av rättshandling eller annat rättsfaktum som inträffat under äldre rätts herravälde, såvida därigenom någondera partens rättsställning skulle försämras. Riktigt är alltså att, i den mån bestämmelse i den föreslagna lagen skulle medföra att vare sig gäldenären eller den ursprungliga borgenären i ett före lagens ikraftträdande uppkommet fordringsförhållande komme i sämre ställning än äldre rätt föranleder, denna bestämmelse icke bör erhålla tillämpning å det sålunda uppkomna rättsförhållandet. Den föreslagna lagen innehåller emellertid icke blott stadganden som reglera verkningarna av ett skuldebrevs utfärdande utan ock stadganden beträffande verkningarna av andra rättshandlingar med avseende å skuldebrev, såsom överlåtelse och pantsättning. Av allmänna rättsgrundsatser torde icke följa hinder att när dylik rättshandling skett efter nya lagens ikraftträdande tillämpa s. 131 · NJA II 1936 s. 131 börjar här från äldre rätt avvikande regler beträffande verkan av denna rättshandling även om det ifrågavarande skuldebrevet utfärdats före ikraftträdandet, förutsatt att parterna i det ursprungliga rättsförhållandet ej genom tillämpningen sättas i försämrat läge. Med iakttagande av nu angivna rättsgrundsatser torde man beträffande användningen av skuldebrevslagens bestämmelser i fråga om rättshandlingar avseende äldre skuldebrev komma till väsentligen samma resultat som innehålles i 6—8 §§ promulgationslagen. Vad 5 § angår är det särskilda billighetshänsyn som tala för att, emot vad eljest bort gälla, låta i där avsedda fall nya lagen komma till användning; och i de fall som beröras i 9 § föreligga säregna förhållanden som motivera den där upptagna regeln. Att utesluta såväl 4 § som övriga positiva regler med undantag av 5 och 9 §§ och sålunda lita till tillämpningen av de allmänna rättsgrundsatserna kunde måhända sättas i fråga. Praktiska skäl tala emellertid starkt för att meddela uttryckliga bestämmelser; och lagrådet finner sig därför icke hava något att i princip invända mot de bestämmelser som upptagits i 4—9 §§.»
5 §. Vad 8 § nya lagen innehåller om jämkning eller åsidosättande av villkor, vars tillämpning skulle vara otillbörlig, lände till efterrättelse jämväl i fråga om äldre skuldebrev, där sådant villkor göres gällande först efter lagens ikraftträdande.
Lagberedningen: »De billighetskrav, som ligga till grund för det i 8 § av den föreslagna skuldebrevslagen upptagna stadgandet om åsidosättande eller jämkande av avtalsvillkor, äro av den styrka, att §:n synes böra vinna tillämpning när ett i äldre skuldebrev upptaget villkor på otillbörligt sätt göres gällande efter nya lagens ikraftträdande.»
6 §. Stadgandena i 16, 18, 20, 22 och 31 §§ nya lagen skola äga tillämpning jämväl å äldre skuldebrev, där det efter lagens ikraftträdande överlåtits; dock äge gäldenären ej i något fall framställa invändning som avses i 16 §, där han på grund av äldre lag var förhindrad att göra invändningen gällande mot överlåtaren.
Lagberedningen: »Beträffande gäldenärens rättsställning i förhållande till den som genom överlåtelse förvärvat ett löpande skuldebrev hava i 16, 18 och 20 §§ av förslaget till skuldebrevslag upptagits bestämmelser, som i skilda hänseenden äro för gäldenären fördelaktigare än de grundsatser som för närvarande anses gälla. Av hänsyn till gäldenärens rätt möter sålunda ej någon betänklighet mot att den nya lagen i dessa stycken vinner tillämpning även å äldre skuldebrev; och såvitt fråga är om överlåtelse, som sker efter nya lagens ikraftträdande, är sådan tillämpning av denna väl förenlig med tillbörligt beaktande av förvärvarens rätt. Då härtill kommer, att ett betydande allmänt intresse påkallar enhetliga regler för överlåtelses verkan i de hänseenden varom nu är fråga, har nya lagen ansetts böra vinna tillämpning så snart löpande skuldebrev överlåtes efter lagens ikraftträdande. I fråga om 16 § s. 132 · NJA II 1936 s. 132 börjar här har för undvikande av missförstånd upptagits det sakligt sett självklara förbehållet att en betalningsinvändning, som gäldenären på grund av äldre lag var förhindrad att göra gällande mot överlåtaren, efter överlåtelsen ej heller skall stå honom till buds mot nye innehavaren av skuldebrevet.
De i 22 och 31 §§ av förslaget till lag om skuldebrev upptagna stadgandena om förvärvares skydd mot överlåtarens borgenärer och, såvitt angår sistnämnda lagrum, om företrädet mellan flere förvärvare beröra i sak ej gäldenärens intresse och böra, till undvikande av misstag och rättsförluster, enhetligt tillämpas i fråga om alla överlåtelser som ske efter nya lagens ikraftträdande, även där de hänföra sig till äldre skuldebrev.
Vad i förevarande § är sagt om överlåtelse kommer på grund av 10 § nya lagen att avse jämväl pantsättning av skuldebrev.»
I lagrådet yttrade Just.R. Appelberg: »Därest vad jag under 14 och 19 §§ i förslaget till skuldebrevslag hemställt vinner beaktande, synes i enlighet med de grundsatser som följts i förevarande § jämväl stadgandena i förstnämnda §§ böra få tillämpning å äldre skuldebrev, därest det överlåtits efter den nya lagens ikraftträdande.»
7 §. Föreskrifterna i 21 § andra stycket nya lagen skola, i fråga om belopp som förfalla efter lagens ikraftträdande, tillämpas jämväl å äldre skuldebrev.
Lagberedningen: »De i 21 § av förslaget till skuldebrevslag upptagna bestämmelserna avvika från gällande rätt allenast så till vida att, jämlikt andra stycket av §:n, gäldenären i allmänhet ej äger fordra påskrift om räntebetalning eller amortering å löpande skuldebrev. Grunden härtill är, att han jämlikt 16 § ändock äger åberopa betalningen mot ny borgenär. Då sistnämnda lagrum, jämlikt bestämmelse i 6 § av nu förevarande förslag, skall tillämpas även å äldre skuldebrev som överlåtes efter nya lagens ikraftträdande, möter ej hinder för att 21 § andra stycket må, i fråga om erläggande av ränta eller avbetalning som förfaller efter nya lagens ikraftträdande, kunna tillämpas jämväl å äldre skuldebrev. Då sådan tillämpning är önskvärd för underlättande av dessa betalningars verkställande, har i förevarande § upptagits en föreskrift därom.»
Lagrådet: »Därest vad lagrådet vid 21 § förslaget till lag om skuldebrev i första hand hemställt vinner bifall, bör förevarande § utgå.»
8 §. De i 23—25 §§ nya lagen givna bestämmelser om ränte- och vinstkuponger skola äga tillämpning jämväl å kupong till äldre huvudförbindelse eller aktie; dock att s. 133 · NJA II 1936 s. 133 börjar här 2) den i 25 § angivna tid för kupongs företeende till inlösen skall, i fråga om kupong som förfallit till betalning före dagen för ikraftträdandet, räknas från sagda dag; samt
3) vad i 25 § andra stycket är stadgat om rätt till betalning för förkommen kupong skall, i fråga om kuponger till obligationer som av svenska staten utgivits för andra lån än sådana, vilka amorteras enligt en på förhand bestämd plan, gälla allenast kupong som förfaller efter lagens ikraftträdande.
Lagberedningens förslag:
De i — — — räknas från sagda dag.
Lagberedningen: »Ränte- och utdelningskuponger till redan utgivna huvudförbindelser eller aktiebrev avse i största utsträckning rättsförhållanden som ej bliva aktuella förrän långt fram i tiden. På grund härav är det av praktiska skäl synnerligen angeläget att den nya lagens bestämmelser må kunna tillämpas jämväl å sådana kuponger. Då vidare bestämmelserna i 23 och 24 §§ i allmänhet icke innebära någon väsentligare avvikelse från vad redan nu får antagas gälla, och den föreslagna 25 § fyller en mycket kännbar lucka i den gällande rätten, har beredningen i förevarande lagrum upptagit föreskrift om att de i nämnda §§ givna bestämmelserna skola äga tillämpning jämväl å kupong till äldre huvudförbindelse eller aktie.
Härvid hava dock vissa förbehåll funnits nödiga. De i 23 § tredje stycket och 24 § andra stycket upptagna stadgandena att överlåtelse av kupong som sker före vissa närmare angivna tider ej skall medföra godtrosskydd för förvärvaren innebära i förhållande till den nu gällande rätten nyheter eller förtydliganden och böra ej vinna tillämpning i fråga om verkan av överlåtelse som sker före nya lagens ikraftträdande. — Den i 25 § föreslagna tid av tre år, efter vilken en icke företedd kupong skall förlora sin giltighet, är så kort, att dess beräknande från en förfallotid som vid nya lagens ikraftträdande redan förflutit skulle kunna leda till förbiseenden och rättsförluster. I fråga om kuponger, som vid sagda tidpunkt redan förfallit, bör därför 25 § vinna tillämpning allenast på det sätt, att treårsfristen börjar löpa vid ikraftträdandet.»
Lagrådet: »Den i 25 § förslaget till lag om skuldebrev stadgade tidsfristen av tre år från kupongs förfallodag, inom vilken kupongen kan med laga verkan åberopas, skall enligt förevarande § tillämpas jämväl å kupong till äldre huvudförbindelse eller aktie, därvid emellertid skall iakttagas att, om kupongen förfallit till be talning före dagen för lagens ikraftträdande, tiden skall räknas från sistnämnda dag och ej från förfallodagen. Enligt §:ns innehåll skall vidare, för det fall att beträffande kupong till äldre förbindelse eller aktie avtal om kortare tid än tre år träffats, det i nyssnämnda § i huvudförslaget givna stadgandet om sådant avtals ogiltighet vinna tillämpning. Av beredningens motivering till hithörande stadganden framgår att lagtextens avfattning icke i någon s. 134 · NJA II 1936 s. 134 börjar här mån beror på ett principiellt ståndpunktstagande utan helt och hållet är grundad på den omständigheten att beredningen ansett sig kunna konstatera att avtal om kortare tid än tre år icke förefinnas och därför funnit närmare övergångsbestämmelser för sådana fall överflödiga. Det synes emellertid på goda grunder kunna ifrågasättas om dylika bestämmelser böra utelämnas. Då i förslaget till lag om skuldebrev stadgas förbud mot avtal, avseende kortare tid än tre år, och ett dylikt förbud tydligen förutsätter möjligheten av sådana avtal samt, även om hittills inga avtal av detta slag träffats, de som i framtiden slutas torde kunna tillkomma lika väl före som efter lagens ikraftträdande, synes det mest följdriktigt att i förevarande avseende anpassa promulgationslagen efter huvudförslaget. Därvid lära, i enlighet med vanliga grundsatser, de avtal som träffats före lagens ikraftträdande böra lämnas av densamma oberörda.»
Förslaget upptogs oförändrat i k. prop., sedan departementschefen anfört:
»Enligt 8 § förslaget till promulgationslag skola skuldebrevslagens bestämmelser om ränte- och vinstkuponger med vissa undantag äga tillämpning jämväl å kupong till äldre huvudförbindelse eller aktie. Lagrådet har ansett att från sådan tillämpning borde undantagas regeln i 25 § skuldebrevslagen första stycket andra punkten, vilken innebär att verkan frånkännes avtal om att kupong skall förlora sin giltighet där den ej företes till inlösen inom tid som understiger tre år. Förslagets ståndpunkt är motiverad därmed, att avtal om kortare tid än tre år för närvarande icke lära förekomma. En undantagsbestämmelse till förmån för sådana avtal har därför synts vara överflödig. Häremot har lagrådet erinrat, att avtal av denna art dock skulle kunna komma att träffas före lagens ikraftträdande. Emellertid är det enligt min mening icke nödigt eller lämpligt att genom särskild bestämmelse bereda skydd åt sådana avtal.»
Den slutliga lydelsen tillkom på hemställan av utskottet, som yttrade:
»Enligt denna § skola, med vissa undantag, de i 23—25 §§ skuldebrevslagen föreslagna bestämmelserna om ränte- och vinstkuponger äga tillämpning jämväl å kupong till äldre huvudförbindelse eller aktie. Denna grundsats synes i och för sig böra godtagas. Emellertid skulle dess tillämpning i vissa fall medföra stora, ibland oöverstigliga praktiska svårigheter. Detta skulle, enligt vad utskottet erfarit från riksgäldskontoret, bliva händelsen i fråga om kuponger till vissa svenska statsobligationer. Beträffande kuponger till obligationer, som tillhöra statens räntelån och två andra statslån vilka icke äro hänförliga till amorteringslån, hålles nämligen icke sådan bokföring och förfares i övrigt icke på sådant sätt, att det vore möjligt att påvisa, huruvida en viss kupong, som uppgives s. 135 · NJA II 1936 s. 135 börjar här vara förkommen, blivit föremål för inlösen; redan före den enligt särskilda bestämmelser gällande preskriptionstidens utgång förstöras inlösta kuponger. Till undvikande av nu antydda olägenheter får utskottet föreslå att i förevarande § upptages en ytterligare undantagsbestämmelse av innehåll, att vad i 25 § skuldebrevslagen stadgas om rätt till betalning för förkommen kupong ej skall äga tillämpning å sådana till de ovan berörda svenska statsobligationerna hörande kuponger, som förfallit före lagens ikraftträdande.»
9 §. Har sådant bevis om tillgodohavande hos bank som avses i 32 § nya lagen eller sådant enkelt skuldebrev som i sista stycket av sagda paragraf omförmäles utfärdats före lagens ikraftträdande, skall, i fråga om gäldenärens rätt till invändning på grund av förhållande som inträffat efter ikraftträdandet, nya lagen vinna tillämpning. Vad enligt samma paragraf gäller om överlåtelses verkan mot överlåtarens borgenärer och om överlåtelse till flere skall ock äga tillämpning, där överlåtelsen eller, såvitt fråga är om överlåtelse till flere, den första överlåtelsen ägt rum efter ikraftträdandet.
Lagberedningens förslag:
Har — — — vinna tillämpning. Vad samma § innehåller om överlåtelses verkan mot överlåtarens borgenärer skall ock äga tillämpning, där sådan handling överlåtits efter ikraftträdandet.
Lagberedningen: »I 32 § av förslaget till skuldebrevslag har upptagits bestämmelse därom att vissa bankbevis och andra skuldförbindelser skola, ehuru hänförliga till enkla skuldebrev, behandlas såsom presentationspapper och till följd därav i åtskilliga hänseenden vara underkastade enahanda regler som enligt 2 kap. skola gälla för löpande skuldebrev. Med hänsyn till den i regel långt utsträckta varaktigheten av de hithörande förbindelserna är det angeläget, att nämnda bestämmelser i nya lagen bliva tillämpliga jämväl å sådana skuldebrev av ifrågavarande art, som utgivits före lagens ikraftträdande. Av hänsyn till redan förvärvade rättigheter bör nya lagen dock tillämpas allenast i fråga om verkan av betalning och andra invändningsgrundande omständigheter samt överlåtelser, som i tiden falla efter ikraftträdandet.»
Lagrådet: »Sista punkten synes böra erhålla en sådan avfattning att vad 32 § nya lagen innehåller i fråga om överlåtelse till flere kommer att gälla även beträffande där avsedda före nya lagens ikraftträdande tillkomna skuldebrev, för såvitt första överlåtelsen ägt rum efter ikraftträdandet.»
I k. prop. erhöll 9 § slutlig avfattning.
10 §. Har, till säkerhet för skuldebrev som är ställt till viss man, inteckning blivit före tiden för nya lagens ikraftträdande beviljad, eller är vid sagda tid ansökan om sådan inteckning vilande, skall från och med den 1 januari 1940 eller den tidigare dag efter ikraftträdandet då skuldebrevet efter inlösen åter utgivits av den förskrivna egendomens ägare, skuldebrevet, i fråga om rätten att göra inteckningen gällande i egendomen,s. 136 · NJA II 1936 s. 136 börjar här anses lika med skuldebrev till innehavaren, utan så är att å skuldebrevet tecknats särskilt förbehåll att det ej skall vara löpande. Har, före den tid som nu är sagd, den förskrivna egendomens ägare hos inteckningsmyndigheten anmält att han menar sig äga rätt till invändning, som icke skulle kunna framställas därest skuldebrevet vore löpande, njute han sin rätt till godo. Anteckning om sådan anmälan skall ske på enahanda sätt som i fråga om anmälan angående innehav av intecknat fordringsbevis är stadgat.
Lagberedningen: »Enligt 11 § i förslaget till skuldebrevslag skall enkelt skuldebrev, som är försett med påskrift om medgivande till inteckning, i allmänhet gälla såsom skuldebrev till viss man eller order. I vad mån detta stadgande bör få tillämpning även å enkla skuldebrev som intecknats före den nya lagens ikraftträdande kan vara föremål för olika meningar. Önskvärt vore utan tvivel att, till undvikande av de förvecklingar som kunna uppstå genom förefintligheten av två av lagen skilda men av den stora allmänheten lätt sammanblandade typer av intecknade skuldebrev, de enkla skuldebrev som här avses kunde, i samband med den nya lagstiftningens ikraftträdande, erhålla karaktären av löpande handlingar. Till stöd för en dylik anordning skulle kunna anföras att, i de sällsynta fall1 där inteckningshandlingar hava formen av enkelt skuldebrev, detta esomoftast torde hava berott av förbiseende eller av en oriktig men tämligen spridd föreställning om den löpande beskaffenheten av inteckningshandlingar över huvud. Beredningen har emellertid ej trott sig böra föreslå en föreskrift, som i ett eller annat, låt vara högst sällsynt fall skulle kunna leda till att den personlige gäldenären eller ägaren av den intecknade egendomen ginge miste om den möjlighet till invändningar mot ny inteckningshavare som är förknippad med en inteckningshandlings karaktär av enkelt skuldebrev. Däremot har beredningen ansett hinder icke möta för den anordning att, i vad rörer inteckningsrätten, skuldebrevet efter viss tid, förslagsvis tre år från nya lagens ikraftträdande, väl i allmänhet antager löpande natur men ägaren av den intecknade egendomen bibehåller sin rätt till invändning mot skuldebrevet i händelse han inom sagda tid hos inteckningsdomstolen gör anmälan om sådan rätt, en anmälan som då bör anmärkas i inteckningsboken och i gravationsbevis rörande egendomen.2 Skulle före utgången av ifrågavarande tidsfrist skuldebrevet bliva efter inlösen åter utsatt av ägaren till den intecknade egendomen, synes emellertid intet stå i vägen för att, såsom förslaget för sådant fall innehåller, skuldebrevet, i vad rörer inteckningsrätten, redan genom det förnyade utgivandet erhåller löpande natur, under förutsättning att ägaren ej genom ett å skuldebrevet tecknat förbehåll annorledes förfogar.
s. 137 NJA II 1936 s. 137 börjar här
Det är icke blott i fråga om rätten till invändningar mot tidigare inteckningshavare som de intecknade enkla skuldebreven från äldre tid giva anledning till betänklighet. Även när det gäller den siste innehavarens legitimation kunna svårigheter lätt uppkomma. Fasthåller man kravet på en sammanhängande kedja av överlåtelser alltifrån den i skuldebrevet angivne ursprunglige borgenären, är det fara värt att siste innehavaren ofta blir ur stånd att visa sin rätt. Bland de enkla skuldebrev för vilka inteckning för närvarande gäller torde flertalet hava tillkommit långt tillbaka i tiden och gått genom åtskilliga innehavares händer. Skulle någon av dem hava, ursäktligt nog, försummat att vid handlingens förvärvande skaffa sig transport eller annan skriftlig bevisning om överlåtelsen, kan en dylik, måhända långt tillbaka i tiden liggande försummelse medföra allvarliga förvecklingar, framför allt när inteckningen behöver göras gällande vid exekutiv auktion å egendomen. Till förebyggande av svårigheter av denna art har beredningen — i valet mellan att låta nu ifrågavarande skuldebrev gälla såsom orderskuldebrev eller såsom innehavarepapper — ansett sig böra förorda det senare.alternativet.»
Lagrådet: »För sådana fall då skuldebrevet tillkommit före tiden för nya lagens ikraftträdande men inteckning varken förklarats vilande eller beviljats före samma tid lämnar förevarande § ingen föreskrift. Följden därav blir att den förhandenvaro av två av lagen skilda men av den stora allmänheten lätt sammanblandade typer av intecknade skuldebrev, som man velat undvika, knappast kan antagas helt och hållet förebyggd. Vill man fylla denna lucka, torde detta utan större svårighet kunna ske genom en supplerande bestämmelse av den innebörden att, om inteckning beviljats efter nya lagens ikraftträdande samt tre år förflutit från inteckningens beviljande utan att egendomens ägare gjort anmälan som i §:n sägs, vad där stadgas i fråga om rätten att göra inteckningen gällande i egendomen skall äga tillämpning.
I detta sammanhang må påpekas att förslaget under förevarande § inbegriper även skuldebrev på grund av vilka tvångsinteckning kan hava beviljats, medan 11 § i huvudförslaget lämnar desamma utanför regleringen. Denna rent formella oegentlighet torde emellertid sakna praktisk betydelse.»
Med anledning av lagrådets uttalande anförde departementschefen:
»Beträffande de bestämmelser 10 § innehåller om verkan av inteckningsåtgärd, som före skuldebrevslagens ikraftträdande kommit till stånd i avseende å enkelt skuldebrev, har lagrådet ifrågasatt, huruvida icke i samband med sagda bestämmelser — enligt vilka intecknat enkelt skuldebrev som i §:n åsyftas skulle i viss mån göras till innehavarepapper — borde meddelas motsvarande föreskrifter angående enkla skuldebrev som tillkommit före den dag då skuldebrevslagens. 138 · NJA II 1936 s. 138 börjar här trädde i kraft men intecknats först efter sagda dag. Saknaden av föreskrift härom skulle nämligen enligt lagrådets mening innebära att uppkomsten av två av lagen skilda men av den stora allmänheten lätt sammanblandade typer av intecknade skuldebrev knappast vore helt förebyggd.
Den av lagrådet befarade olägenheten av förslagets genomförande i oförändrat skick torde emellertid näppeligen vara att befara. Att ett enkelt skuldebrev förses med inteckningsmedgivande är numera i och för sig ytterst sällsynt; och att just vid tiden för skuldebrevslagens ikraftträdande skulle förekomma några sålunda beskaffade skuldebrev, som ännu icke blivit föremål för inteckningsåtgärd, är högst osannolikt. Skulle emellertid, mot förmodan, i något fall inträffa, att efter dagen för ikraftträdandet ansökan om inteckning för ett tidigare tillkommet enkelt skuldebrev gjordes eller fullföljdes, förefaller det ej alltför betänkligt att, såsom förslaget innebär, inteckningshavarens ställning bedömes i enlighet med nu gällande lagstiftning. Det har alltså icke ansetts nödigt att belasta §:n med de invecklade lagbestämmelser, som ett beaktande av lagrådets erinran skulle föranleda.»
Det alla etc.
1:3 Lag angående vissa utfästelser om gåva
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna som följer:
Lagberedningen: »Ofta inträffar, att någon i benefikt syfte utfärdar en skriftlig handling varigenom han utfaster sig att längre fram utbetala ett penningebelopp eller, såsom syftet med åtgärden stundom uttryckes, förklarar sig bortskänka (’donera’, ’anslå’, ’bidraga med’) ett belopp att framdeles erläggas.
I fråga om de rättsverkningar som böra förknippas med utgivandet av en dylik handling innehåller svensk lag ej några bestämmelser, och i såväl teori som domstolspraxis är spörsmålet starkt omstritt.
För det fall att utfästelsen har formen av en i sedvanliga ordalag avfattad skuldförbindelse, synes den meningen hava vunnit övervägande, ehuru långt ifrån enhällig anslutning, att handlingen medför full laga verkan.1 När åter utfästelsen, ehuru avfattad i en för s. 139 · NJA II 1936 s. 139 börjar här ändamålet särskilt upprättad handling, en urkund, icke erhållit vanlig skuldebrevsform, har man, åtminstone i praxis, haft betänklighet mot att tillerkänna verkan åt utfästelsen.1
Den osäkerhet och inkonsekvens som sålunda utmärker det nuvarande läget inom ett betydelsefullt område av rättslivet synes böra avhjälpas i samband med genomförandet av den tillämnade lagstiftningen om skuldebrev. Det är angeläget att något tvivel icke kan råda om att denna lagstiftning omfattar även benefika skuldebrev, och att någon rättslig åtskillnad ej äger rum mellan de skriftliga betalningsutfästelser av benefik art som avfattas i allmänt gängse skuldebrevsform, och dem som i andra ordalag uttrycka utfärdarens vilja att bortgiva ett penningebelopp.
Angeläget är ock, att i samband med skuldebrevslagstiftningens åvägabringande klart fastslås vad som förutsättes för att en benefik överlåtelse av ett skuldebrev skall bliva bindande för överlåtaren, ett spörsmål som ävenledes givit upphov till meningsskiljaktighet;2 och i den mån särskilda bestämmelser böra ifrågakomma om villkoren för överlåtelsens giltighet emot överlåtarens borgenärer torde sådana bestämmelser böra givas i samband med övriga här ifrågasatta regler om gåvoutfästelser. Jämväl beträffande efterskänkande av skuldebrevsfordran torde rättsregler nu böra komma till stånd.
Lösningen av dessa till skuldebrevsområdet hörande spörsmål har varit huvudsyftet med nu förevarande lagförslag. Även vissa andra frågor hava emellertid i förslaget upptagits till behandling. Sålunda har det ansetts lämpligt att i detta sammanhang upptaga spörsmålet om verkan av muntligen gjorda betalningsutfästelser av benefik natur. Med hänsyn därtill att de av beredningen ifrågasatta bestämmelserna om benefika skuldebrev befunnits fullt tillämpliga även å gåvoutfästelser som avse lösöre, hava jämväl sådana utfästelser ansetts böra omfattas av förslaget; och av liknande anledning hava under de föreslagna bestämmelserna om benefika överlåtelser inbegripits, förutom skuldebrevsfordringar, även muntliga fordringar och aktierättigheter.
Däremot hava benefika upplåtelser eller överlåtelser av andra rättigheter än de nu nämnda — alltså, exempelvis, nyttjanderätt, rätt till gruva, patenträtt, författarerätt — ansetts ej i detta sammanhang böra göras till föremål för reglering. Dylika, sällan förekommande rättshandlingar lära för närvarande ej för giltighet mellan kontrahenterna eller mot givarens borgenärer kräva vare sig iakttagande av någon viss form för själva gåvoförklaringen eller något efterföljande, traditionsliknande förfarande.3 Att nu i lag fastslå detta vore emellertid knappast lämpligt, då, med hänsyn till det stora ekonomiska värde vissa dylika rättigheter — såsom gruv- och patenträtter — kunna representera, det kan ifrågasättas, huruvida s. 140 · NJA II 1936 s. 140 börjar här icke i annat sammanhang bör ifråga om dem stadgas viss form för såväl onerösa som benefika förfoganden.
Förslaget har tillkommit under svenskt-finskt samarbete och överensstämmer väsentligen med det från finsk sida framlagda förslaget. Med de danska och norska kommitterade har, i betraktande av en genomgående skiljaktighet i fråga om verkan av muntliga gåvoutfästelser, något samarbete ej varit ifrågasatt.»
1 §. Utfästelse om gåva av lös egendom varom i denna lag sägs vare, så länge gåvan ej fullbordats, utan verkan, med mindre utfästelsen gjorts i skuldebrev eller annan urkund som blivit till gåvotagaren överlämnad, eller omständigheterna vid dess tillkomst utmärka att den var avsedd att komma till allmänhetens kännedom.
Har gåvan ej fullbordats, vare mot givarens borgenärer utfästelsen ogill, ändå att den gjorts så som i första stycket är sagt.
Lagberedningens förslag:
Utfästelse — — — utmärka att den varit avsedd att komma till allmännare kännedom.
Har — — — sagt.
Lagberedningen: »Enligt enhällig rättsuppfattning i vårt land är en muntligen avgiven utfästelse av gåva i penningar eller lösöre utan all rättsverkan. Först genom utgivandet av vad som blivit utfäst uppstår en rättsgiltig gåva. Tillräcklig anledning att, med frångående av denna uppfattning, låta en muntlig gåvoutfästelse vara för upphovsmannen bindande synes ej föreligga. Tvivelsutan förekomma fall där en dylik viljeyttring är lika övervägd och otvetydig som en skriftlig förklaring av samma innehåll. Tänkas kan ock, att den föranleder löftesmottagaren att i ett eller annat avseende inrätta sig på grundval av det givna löftet. Men ofta nog är det härvidlag svårt — vida svårare än när det gäller utfästelser åt onerös art — att skilja mellan allvarligt menade åtaganden och mera lösligt framkastade välvilliga yttranden, och att klart fastslå vad som verkligen varit utlovat. Ett lagfästande av muntlig gåvoutfästelses bindande kraft skulle ej sällan giva upphov till tvister om innebörden av yttranden, vilkas natur av verkliga utfästelser vore mer eller mindre omtvistlig, och lätt kunna medföra oskälig stränghet mot löftesgivaren.1
Onekligen kunna omständigheterna vid en muntlig utfästelses tillkomst vara sådana, att löftesmottagaren äger särskilt stark anledning att betrakta utfästelsen såsom allvarlig och orygglig, och att dennas frångående därför måste framstå såsom synnerligen klandervärt.s. 141 · NJA II 1936 s. 141 börjar här Att på ett för allmänheten och domstolarna tillräckligt vägledande sätt utsöndra alla tänkbara grupper av hithörande fall har beredningen emellertid funnit möta oöverstigliga svårigheter. Men om tanken härpå måst uppgivas, har beredningen dock trott sig kunna med skriftliga gåvolöften likställa en särskild grupp av muntliga utfästelser, nämligen dem som tillkommit med tanke på en viss grad av offentlighet. Enligt förslaget skall alltså även en muntlig gåvoutfästelse gälla, när den, enligt vad omständigheterna vid dess tillkomst giva vid handen, varit av givaren avsedd att offentliggöras, eller i varje fall bliva känd av ett större antal personer, exempelvis medlemmarna i en sammanslutning av icke alltför begränsad. omfattning.
Att, på sätt i denna § avses, en ännu icke fullbordad gåvoutfästelse äger verkan innebär, att upphovsmannen kan-på rättslig väg förpliktas till dess fullgörande, och att, om han i strid med utfästelsen förfogar över ett ting som omfattas av denna, hans åtgärd ej äger verkan i vidare mån än sådant kan föranledas av allmänna rättsgrundsatser om skydd för godtrosförvärv!
Däremot skall enligt förslaget den ännu icke fullbordade utfästelsen sakna verkan gentemot givarens borgenärer. Utan ett dylikt förbehåll skulle den föreslagna regeln om gåvoutfästelsers rättsliga giltighet möta starka betänkligheter. Att bortgivna men ännu ej traderade lösören skulle kunna undandragas givarens borgenärer vore naturligtvis i hög grad stötande och helt oförenligt med de principer som ligga till grund för gällande lösöreköpsförordning. Föga mindre stötande är i själva verket att, såsom för närvarande blir en följd av att benefika skuldebrev betraktas såsom giltiga, fordringar som tillkommit genom lättsinniga eller, tilläventyrs, fingerade gåvoutfästelser skola kunna konkurrera med de i normal ordning tillkomna fordringarna.1 Det torde huvudsakligen hava varit betänkligheter av denna art som i vårt land framkallat den ännu ej helt övervunna meningsskiljaktigheten i fråga om erkännande av benefika skuldebrev. Vid en legislativ reglering av frågan om gåvoutfästelsers verkan behöva emellertid dylika betänkligheter ej stå i vägen för erkännande av ouppfyllda gåvoutfästelser som tillkommit under betryggande former. Intet hindrar att, i överensstämmelse med vad flere främmande lagar innebära,2 en gåvoutfästelse erkännes såsom giltig mellan givaren och mottagaren men förklaras sakna verkan mot den förres borgenärer.
Även från en annan synpunkt har man emellertid ställt sig betänksam mot erkännande av benefika, ännu ej fullbordade utfästelser. Man har nämligen erinrat hurusom dylika utfästelser, vilka svårligen kunde skiljas från testamenten, öppnade möjlighet att kringgå lagens bestämmelser om bröstarvinges laglott och efterlevande makes giftorätt.3 I avseende härå må erkännas, att i domstolspraxiss. 142 · NJA II 1936 s. 142 börjar här framträtt åtskillig meningsskiljaktighet i fråga om gränsen mellan, å ena sidan sådana oåterkalleliga utfästelser av benefik natur som skolat utgå ur givarens kvarlåtenskap, och å andra sidan sådana förordnanden om kvarlåtenskap som skulle kunnat ändras av givaren samt därför varit att betrakta såsom testamenten och skolat underkastas de föreskrifter som enligt lag gälla för testamentariska förordnanden.1 Beredningen kan emellertid ej häri se något avgörande skäl mot de benefika utfästelsernas godkännande. I lagstiftningsväg kan enligt beredningens mening en ganska klar gränslinje uppdragas mellan ifrågavarande gåvoutfästelser och testamenten. Om en benefik skuldförbindelse eller annan gåvoutfästelse är av det innehåll, att den ej i något hänseende kan göras gällande förrän vid givarens död — om den med andra ord ej på något sätt hindrar givaren att fritt förfoga över det bortgivna, eller eljest för honom medför någon personlig uppoffring — är den till sitt innehåll ej annat än ett testamentariskt förordnande, och den bör därför, utan hänsyn till utfästelsens avfattning, vara underkastad de för testamente stadgade föreskrifterna samt kunna, såsom varje annat testamente, återkallas av givaren. Detta synes gälla även om utfästelsen erhållit lydelsen av en skuldförbindelse som förfaller vid givarens död och ej därförinnan medför någon förpliktelse till räntebetalning eller annan prestation.2 När åter en gåvoutfästelse väl i huvudsak är avsedd att utgå vid givarens död, men förordnandet därjämte i avsevärd omfattning innebär förpliktelse för honom personligen3 — såsom i fråga om räntebetalning eller annat — lärer förpliktelsen ej kunna likställas med testamente. Den bör betraktas såsom oåterkallelig och ej vara underkastad de för testamente gällande föreskrifterna. Från denna utgångspunkt synas farhågorna för makes eller bröstarvinges verkliga förfördelande genom benefika utfästelser ej vara berättigade. När givaren är villig att i avsevärd omfattning åtaga sig omedelbara förpliktelser, böra hänsyn till bröstarvinges laglott eller makes giftorätt ej i vidsträcktare omfattning än när det gäller en fullbordad gåva få stå i vägen för hans naturliga rätt att fritt förfoga över sina tillgångar. Vad som synes vara av nöden är allenast att nyss angivna gränsbestämning erhåller uttryck i lagen. En föreskrift i sådant syfte innefattas i ett av beredningen nu framlagt förslag till ändrad lydelse av 3 § lagen om arvsavtal. I fråga om den närmare innebörden av detta förslag hänvisas till den särskilda motiveringen till förslaget. Erinras må i detta sammanhang även om det förslag till ändring i vissa §§ i lagen om arv som beredningen framlägger.
Beträffande åter det intrång i efterlevande makes giftorätt som skulle kunna uppstå genom benefika utfästelsers erkännande äga onekligen de nyss anförda betänkligheterna giltighet, nu likasom tidigare. Dessa betänkligheter drabba emellertid icke särskilt de s. 143 · NJA II 1936 s. 143 börjar här ofullbordade gåvoutfästelserna, utan i lika hög grad redan fullgjorda gåvor. Därest den av beredningen föreslagna ändringen i 6 kap. giftermålsbalken upphöjes till lag, torde dock makes giftorätt i skälig utsträckning skyddas mot otillbörliga gåvotransaktioner från andra makens sida.
Det är icke blott genom kravet på iakttagande av särskild form och i fråga om verkan mot givarens borgenärer som enligt förslaget löfte om gåva skall — sett från gåvotagarens synpunkt — behandlas strängare än en onerös utfästelse av i övrigt enahanda beskaffenhet. En särskild stränghet mot gåvotagaren framträder även i de i 4 och 5 §§ upptagna reglerna om rätt i vissa fall för givaren att återkalla eller minska en utfäst gåva. Det måste övervägas, om denna särskilda stränghet är på sin plats även beträffande s. k. remuneratoriska gåvoutfästelser, d. v. s. sådana, varigenom givaren avser att gottgöra gåvotagaren för arbete eller tjänst, som denne utfört.
Detta spörsmål har tidigare uppmärksammats i lagstiftningen. Den i 8 kap. 2 § jordabalken i 1734 års lag stadgade rätten för givaren att i vissa fall återkalla gåva av fast egendom skulle sålunda icke äga tillämpning där gåvan var given för möda och arbete eller gjord tjänst. Härmed i huvudsak överensstämmande undantag gjordes vid de av såväl lagkommittén som äldre lagberedningen föreslagna reglerna angående skyldighet för gåvotagaren att bidraga till givarens underhåll och om rätt för denne att återkalla gåva; härvid var fråga om både fast och lös egendom. Angående gåva av fast egendom har en liknande bestämmelse influtit i 6 § förordningen d. 21 dec. 1857, och dennas innehåll återfinnes i lagberedningens förslag till jordabalk. I lagen om arv, som i 8 kap. 4 och 5 §§ giver bestämmelser om skyldighet för gåvotagare att i vissa fall bidraga till underhåll åt givarens barn och som härutinnan, vad angår fast egendom, ersätter 1857 års förordning, upptages däremot intet undantag för remuneratoriska gåvor.
Frågan om behovet av en sådan undantagsbestämmelseröner uppenbarligen största inflytande av beskaffenheten av de fall som äro att hänföra till remuneratoriska gåvor. En förutsättning för att en sådan skall kunna föreligga är tydligen, att gåvan föranledes av att mottagaren åt givaren utfört arbete eller tjänst varför han icke på grund av avtal eller eljest lagligen är berättigad till ersättning med belopp som motsvarar det givnas värde. Den gällande lagstiftningen rörande gåva av fast egendom torde möjligen utgå från att i alla fall av nu nämnd art föreligger en remuneratorisk gåva. Emellertid synas, under förutsättning att den frivilligt lämnade ersättningen icke till sitt värde överstiger vad som enligt parternas mening och även enligt gängse uppfattning utgör ett skäligt vederlag för den utförda prestationen, övervägande skäl tala för att någon gåva överhuvud icke bör anses föreligga. Det särskilda drag av frikostighet som utmärker typiska gåvor framträder i dylika fall icke alls eller blott svagt. Sådana i efterhand träffade uppgörelser om frivilligt vederlag för arbete måste i själva verket vara mycket s. 144 · NJA II 1936 s. 144 börjar här svåra att skilja från uppgörelser som blott avse att till beloppet bestämma ett av parterna från början åtminstone stillatigande förutsatt vederlag. I det förra fallet bör lika litet som i det senare antagås att den gällande rättens grundsats om den oförbindande karaktären av löfte om gåva äger tillämpning.1 Ej heller förevarande förslag avser att reglera utfästelser om skäligt vederlag för utfört arbete. Särskild bestämmelse om denna begränsning har ej upptagits, enär den får anses ligga i själva begreppet gåva, och det icke funnits lämpligt att söka närmare definiera detta i den föreslagna lagtexten.
Med denna ståndpunkt falla inom gåvoområdet endast sådana utfästelser om vederlag för utfört arbete, vilka i beaktansvärd grad överskrida vad som efter omständigheterna kunde anses utgöra en skälig ersättning. Frågan gäller om sådana utfästelser böra göras till föremål för en för mottagaren gynnsammare reglering än gåvoutfästelser i allmänhet. Denna fråga bör enligt beredningens mening besvaras nekande. Även i de ifrågavarande fallen är gåvan — till den del den överskjuter skälig ersättning — ett uttryck för ett frikostigt gynnande av gåvotagaren från givarens sida. Denne och hans borgenärer behöva sålunda även här det skydd, som åsyftas med reglerna i förevarande §, och gåvotagaren bör vara underkastad de inskränkningar som följa av 4 och 5 §§. Att utfästelsen å givarens sida grundas i tacksamhet för gjorda tjänster innebär icke någon avgörande olikhet mot många andra gåvor, som grundas i tacksamhet för andra tidigare prestationer av gåvotagaren, av materiell eller immateriell art.»
I lagrådet yttrade:
Reg.R. Kellberg: »Enligt den uppfattning, som numera får anses förhärskande inom svenskt rättsliv, medför en utfästelse om gåva, vare sig den ägt rum muntligen eller i skriftlig handling, i allmänhet icke någon förpliktande verkan. Endast ifall utfästelsen skett i form av ett skuldebrev, anses — ehuru icke utan meningsskiljaktighet — densamma för rättsligen bindande. Lagberedningen har i förevarande lagförslag utgått från dessa grundsatser, vilka emellertid av beredningen underkastats väsentliga modifikationer i vissa hänseenden.
De synpunkter, som därvid torde hava varit för beredningen i främsta rummet avgörande, hänföra sig till angelägenheten av att endast en gåvoutfästelse, vilken otvetydigt framstår såsom allvarligt menad och noga övervägd, bör tilläggas bindande kraft. Ett kriterium på en sådan karaktär hos utfästelsen anser beredningen föreligga i utfästelsens skriftlighet, dock endast såvida denna tagit form av ett skuldebrev" eller annan för ändamålet särskilt upprättad handling (urkund) och handlingen blivit till gåvotagaren överlämnad. En muntlig utfästelse om gåva finner beredningen däremot i regel ej kunna antagas vara av samma beskaffenhet. Allenast för en särskild kategori av sådana gåvoutfästelser — nämligen dem som s. 145 · NJA II 1936 s. 145 börjar här tillkommit under omständigheter vilka utmärka att utfästelserna varit avsedda att komma till allmännare kännedom — har beredningen föreslagit samma verkan som, på sätt nyss är sagt, ansetts böra följa av skriftliga utfästelser.
Den ståndpunkt lagberedningen sålunda, med avvikelse från vad för närvarande får anses gälla enligt svensk rättsuppfattning, i fråga om muntliga gåvoutfästelser intagit finner jag mig icke kunna biträda. Väl må det vara sant att en viljeförklaring som tillkommit under omständigheter av nyss angiven art i allmänhet får anses grunda sig å ett moget övervägande hos den från vilken förklaringen utgått. Men detsamma kan otvivelaktigt i många fall vara förhållandet i fråga om en gåvoutfästelse tillkommen under andra omständigheter. Man tänke sig exempelvis ett i en trängre krets, vid en familjesammankomst e. d., högtidligen avgivet löfte att understödja en behövande släkting eller en med uttryckliga ord i brev eller i särskilt tillkallade vittnens närvaro åtagen förbindelse att bekosta en anhörigs studier. Det torde — särskilt med lagberedningens utgångspunkter — knappast kunna försvaras att sålunda i det avseende, varom här är fråga, likvärdiga utfästelser än tilläggas bindande verkan än åter frånkännas varje som helst rättskraft. Med hänsyn härtill och då det å andra sidan, såsom beredningen framhållit, svårligen låter sig göra att på ett tillfredsställande sätt utsöndra alla tänkbara grupper av hithörande fall, synes riktigast att utesluta det i förevarande §:s första stycke i andra hand upptagna fallet då gåvoutfästelse skall anses gälla. Ett ytterligare skäl härför finner jag ligga i den i viss mån obestämda innebörden av stadgandet i denna del, varav tvivelsutan skulle kunna föranledas villrådighet och osäkerhet i rättstillämpningen.
Om i enlighet härmed stadgandet inskränkes att avse allenast det fall, att utfästelsen gjorts i skuldebrev eller annan urkund som blivit till gåvotagaren överlämnad, kommer för giltigheten av en gåvoutfästelse alltid att fordras skriftlig form. Häremot synes principiellt icke vara något att erinra; tvärtom måste det med hänsyn till en dylik utfästelses natur ligga nära till hands att fordran på viss bestämd form för densamma upprätthålles. Ej heller ur praktisk synpunkt torde en sådan formföreskrift kunna väcka betänklighet. Redan nu lärer det, vad vårt land beträffar, stå tämligen klart för menige man att ett löfte om gåva som icke fixerats i skrift saknar rättslig giltighet. Förvisso kan man räkna med att en lagbestämmelse, varigenom denna princip fastslås, snabbt kommer att så ingå i allmänna medvetandet att iakttagandet därav, när verklig gåvoavsikt föreligger, icke underlåtes.»
Just.R:n Appelberg och Bagge: »Då beredningen bland giltiga gåvoutfästelser upptagit utom vissa skriftliga sådana jämväl andra utfästelser vilka tillkommit under omständigheter som utmärka att givarens avsikt varit att utfästelsen skulle komma till allmännare kännedom, har beredningen tillkännagivit, att sistnämnda gränsdragning, ehuru den lämnar utanför de giltiga utfästelsernas krets s. 146 · NJA II 1936 s. 146 börjar här åtskilliga utfästelser som rationellt sett borde höra dit, likväl valts såsom en till synes möjlig utväg ur de svårigheter som eljest yppat sig att finna en för allmänhet och domstolar tillräckligt vägledande gränsbestämning. Det kan dock sättas i fråga om den föreslagna gränsdragningen verkligen fyller de sålunda ställda anspråken. Fall kunna säkerligen tänkas — och sannolikt skulle de bliva ganska talrika — då förslagets ståndpunkt komme att föranleda betydande svårigheter vid tillämpningen. Frågan huruvida en utfästelse, som avgivits i närvaro av en person eller ett ringa antal personer, är avsedd att komma till allmännare kännedom kan icke sällan te sig synnerligen tvivelaktig. Ur denna synpunkt synes en begränsning som för giltighet kräver den oftast mera lätt påvisbara avsikten att utfästelsen skall komma till allmänhetens kännedom och icke endast till en relativt allmän kännedom, vara att föredraga, även om därigenom, till följd av begränsningens snävare karaktär, området för de giltiga utfästelserna i en i och för sig icke önskvärd grad än mera beskäres.»
I anslutning till det av sistnämnda ledamöter i lagrådet avgivna yttrandet erhöll i k. prop. 1 § den lydelse lagtexten utvisar.
2 §. Är genom skuldebrev eller annorledes gåva utfäst i penningar eller lösören, gälle den ej såsom fullbordad, med mindre det som utfäst är kommit i gåvotagarens besittning.
Lagberedningens förslag:
Gåva av penningar eller lösören gälle ej såsom fullbordad, med mindre det som givet är kommit i gåvotagarens besittning.
Lagberedningen: »I fråga om förutsättningarna för att en utfäst gåva skall anses fullbordad innefattas bestämmelser i denna § och den närmast följande. Dessa bestämmelser hava till syfte att å ena sidan närmare fastslå villkoren för givarens bundenhet mot gåvotagaren, å andra sidan fixera den tidpunkt då en för givaren själv bindande utfästelse vinner giltighet även mot hans borgenärer, och alltså ej annorledes än i enlighet med konkurslagens återvinningsbestämmelser kan av dem angripas. När utfästelsen, såsom i förevarande § avses, gäller penningar eller lösören, måste denna tidpunkt bliva den då ett förskrivet penningbelopp erlagts eller bortgivna lösören traderats.
Det normala är naturligtvis att givaren, för att fullborda gåvan, överlämnar egendomen till gåvotagaren själv eller till ett ombud för denne; men samma rättsverkan kan i vissa fall tillerkännas egendomens överlämnande till någon som, utan särskilt bemyndigande från gåvotagaren, mottager egendomen för dennes räkning. För uppgiften att såsom en sådan ’negotiorum gestor’ tillvarataga gåvotagarens intressen hava tydligen bankerna — med hänsyn till den noggranna bokföring som hos dem förekommer och den offentliga kontroll som de äro underkastade — särskilda förutsättningar. I rättspraxis1 har i enlighet härmed fullbordad gåva ansetts föreliggas. 147 · NJA II 1936 s. 147 börjar här i åtskilliga fall där en givare, utan att förbehålla sig dispositionsrätt över medlen, överlämnat penningar eller värdepapper till en bank för gåvotagarens räkning.1 Något krav på att banken skulle hava i förhållande till gåvotagaren formligen åtagit sig att hålla denne medlen tillhanda har därvid icke uppställts; ej heller plägar i domstolsutslagen läggas vikt vid huruvida gåvotagaren blivit särskilt underrättad om gåvan. Såsom fullbordad gåva hava, bl. a., bedömts sådana ofta förekommande fall som det, att föräldrar för sina omyndiga barns räkning insätta penningar i bank. Förordnande av god man för gåvans mottagande har här ej ansetts erforderligt.2
Någon tillämpning av gåvoregler kan uppenbarligen ej ifrågakomma i sådana fall där transaktionen framstår, icke såsom en verklig överlåtelse utan, exempelvis, såsom ett försök att till borgenärernas skada undanhålla medlen.3 Särskilt kan en sådan slutsats ofta vara berättigad, därest ett belopp, som i uppgivet gåvosyfte insatts å bankräkning, med hänsyn till insättarens förmögenhetsförhållanden framstår såsom oskäligt stort. Att insättaren behållit det insättningsbevis som av banken utfärdats vid medlens mottagande, anses däremot, enligt den i rättspraxis härskande meningen, icke i och för sig utgöra hinder för antagandet av en fullbordad gåva. Sålunda har fullbordad gåva ansetts föreligga, oaktat insättaren själv mottagit och behållit den motbok eller det depositionsbevis som vid insättningen utfärdats för gåvotagaren.4 Beredningens förslag lämnar rum för ett fullföljande av den praxis i fråga om innebörden av traditionskravet som enligt vad nu anförts utbildat sig vid domstolarna.»
enligt allmänna regler angående avtal till förmån för tredje man, och även i rättspraxis har denna meningsskiljaktighet understundom kommit till synes. Jfr t. ex. Winroth, Svensk Civilrätt IV (1903) s. 335; Eschelsson, Om fullbordandet av gåva (1906) s. 244 ff.; Hasselrot, Några spörsmål ang. ocker etc. (1926) s. 171 ff.; Björling i Svensk Sparbankstidskrift 1929 s. 1 ff. Beträffande tredjemansavtalet, se även Lundstedt, Aftal angående prestation till tredje man (1908) särskilt s. 167 ff.
1 Se bl. a. N. J. A. I 1899 s. 545, 1907 s. 534, 1911 s. 99, 1922 s. 335, 1926 s. 189 och 1930 s. 555 samt K. M:s dom d. 4 febr. 1935 i revisionsmålet mellan Tegneby sparbank, sökande, och Nils Erik Holmström, svarande [se N. J. A. I 1935 s. 25]. Jfr N. J. A. 1916 s. 658.
2 Jfr N. J. A. II 1924 s. 334.
Beträffande det fall att insättning skett med kontohavarens egna medel, jfr N. J. A. I 1925 s. 481.
Då fråga är om överförande av ett banktillgodohavande från en till annan, begagnar man någon gång det ur praktisk synpunkt mindre tillfredsställande tillvägagångssättet att banken förser det gamla insättningsbeviset med anteckning om transporten i stället för att utbyta beviset mot ett nytt, utställt på den nya kontohavaren. Även i dylikt fall har högsta domstolen ansett fullbordad gåva föreligga, oaktat överlåtaren behållit beviset. Se K. M:s dom d. 4 febr. 1935 i revisionsmålet mellan Tegneby sparbank, sökande, och Nils Erik Holmström, svarande [se N. J. A. I 1935 s. 25].
s. 148 NJA II 1936 s. 148 börjar här
Lagrådet: »Visserligen framgår av 1 § att överlämnande till gåvotagare av skuldebrev, vari givaren utfäster sig att betala visst penningbelopp, icke innebär fullbordad gåva samt av 2 § att gåvan ej skall gälla såsom fullbordad med mindre penningarna kommit i gåvotagarens besittning; och måste härav slutas att stadgandet i 3 § att vid bortgivande av löpande skuldebrev gåvan skall gälla såsom fullbordad då gåvotagaren fått handlingen i sin besittning icke har avseende å skuldebrev som utfärdats i gåvosyfte, utan att i detta fall gåvas fullbordan behandlas i 2 §. Det synes dock lagrådet som om avgränsningen på denna punkt mellan 1 och 2 §§, å ena, samt 3 §, å andra sidan, borde tydligare framträda i lagtexten.
Lagberedningen har i motiven erinrat att lagförslaget lämnar rum för ett fullföljande av den praxis i fråga om innebörden av traditionskravet som, enligt vad beredningen anfört, i fråga om gåva utbildat sig vid domstolarna i fall där bank för gåvotagarens räkning mottager den i gåvosyfte överlämnade egendomen utan särskilt bemyndigande från denne. De av beredningen åberopade rättsfallen torde utvisa, att i förevarande hänseende samma regler tillämpats vare sig överlämnade medel inbetalts kontant och direkt tillgodoförts gåvotagaren eller givaren låtit å gåvotagaren överföra medel som givaren hade innestående i banken. En nödvändig förutsättning har ansetts vara att givaren icke förbehållit sig rätt att förfoga över medlen. Den omständigheten att givaren behållit utfärdad motbok eller depositionsbevis har icke ansetts innefatta dylikt förbehåll, förutsatt att boken eller beviset ställts till gåvotagaren eller en till givaren utställd sådan handling av banken försetts med anteckning om överlåtelsen å gåvotagaren.
Även om den teoretiska konstruktion som må ha legat till grund för avgörandena i praxis kan vara till sin riktighet omtvistlig, torde dock de resultat, vartill praxis kommit på det begränsade område varom här är fråga — överlämnande i gåvosyfte av lösegendom, varom i lagförslaget förmäles, till bank att mottagas för annans räkning — i stort sett böra godtagas. Då nu emellertid i lag skola införas positiva regler om gåva och gåvas fullbordande, synes lämpligt att icke enbart lita till praxis utan i lagförslaget — förslagsvis efter 3 § — giva uttryckligt stadgande rörande denna praktiskt viktiga fråga, så mycket hellre som därigenom de grundlinjer som böra följas komma att framstå klarare än måhända eljest bleve fallet.»
2 § erhöll i k. prop. den lydelse lagtexten utvisar. Vad lagrådet i övrigt hemställt iakttogs vid avfattandet av 4 § i lagen.
3 §. Bortgiver någon aktiebrev eller löpande skuldebrev eller annan handling vars företeende utgör villkor för rätt att kräva betalning eller för utövande av annan rättighet, gälle gåvan såsom fullbordad då gåvotagaren fått handlingen i sin besittning. Efterskänkes fordran enligt sådan handling, vare gåvan för fullbordad hållen först då handlingen återställts eller gjorts obrukbar.
s. 149 NJA II 1936 s. 149 börjar här
Bortgives annan fordran än i första stycket sägs, vare överlåtelsen för fullbordad ansedd då gäldenären underrättats av givaren. Har gåvan tillkommit genom skriftlig utfästelse varom sägs i 1 § första stycket, eller under sådana särskilda omständigheter som där avses, och sker underrättelse genom gåvotagaren, gälle överlåtelsen ock såsom fullbordad. Efterskänkes fordran varom här är fråga, gälle gåvan strax såsom fullbordad.
Lagberedningen: »Av 22 § i den föreslagna lagen om skuldebrev följer, att benefik överlåtelse av löpande skuldebrev är mot överlåtarens borgenärer gällande först då gåvotagaren fått handlingen i sin besittning. Beträffande åter den tidpunkt då utfästelse om gåva av sådan fordringshandling skall anses gällande mot givaren själv äga sagda bestämmelser ej tillämpning. I 1 § av nu förevarande förslag behandlas däremot frågan om sådan bundenhet. Denna skall, enligt vad där sägs, inträda genom själva utfästelsen när denna gjorts i skriftlig urkund eller under sådan offentlighet som angives i §:n, men i annat fall först då gåvan är i lagens mening fullbordad.
I förevarande § fastslås nu vad som kräves för dylikt fullbordande: att gåvotagaren fått handlingen i sin besittning. I sak lärer något tvivel näppeligen kunna råda om att det är denna tidpunkt som bör vara avgörande. Ur formell synpunkt kan måhända invändas, att då bestämmelsen i förevarande § omfattar även det i 22 § av skuldebrevslagen reglerade spörsmålet om överlåtelsens verkan mot borgenärerna, vad den i sådant hänseende innehåller borde, för undvikande av dubbel lagstiftning i samma ämne, utbytas mot en hänvisning till stadgandet i nyssnämnda §. Beredningen har dock, med hänsyn till frågans samband med gåvolagstiftningen, funnit denna invändning ej vara avgörande.
Med benefika överlåtelser av löpande skuldebrev skola enligt förevarande § likställas gåvor av vissa andra slags värdehandlingar. Till de viktigaste bland dessa gåvor höra de som avse aktiebrev. Att gåva av detta slags värdepapper anses fullbordad först genom papperets överlämnande överensstämmer med sakens natur och tvivelsutan även med gällande rättsuppfattning. Med löpande skuldebrev likställer förslaget vidare annan handling, vars företeende utgör villkor för rätt att kräva betalning eller för utövande av annan rättighet. Dit höra dels de till skuldebrev ej hänförliga handlingar av löpande natur som gå ut på betalning i penningar — nämligen växlar och checkar — dels löpande handlingar som avse annan prestation än penningebetalning — nämligen konossement och upplagsbevis — dels slutligen åtskilliga fordringshandlingar som ej äro av löpande art men dock vid krav å betalning måste företes, såsom vissa bevis om tillgodohavande hos bank och vissa försäkringsbrev. I fråga om alla dessa handlingar bör tydligen traditionsregeln äga samma giltighet som när det gäller de löpande skuldebreven.
Beträffande benefik överlåtelse av fordran som grundas på enkelt skuldebrev må erinras, att enligt 31 § förslaget till skuldebrevslags. 150 · NJA II 1936 s. 150 börjar här i allmänhet skall gälla, att överlåtelsen för att äga verkan mot överlåtarens borgenärer måste hava meddelats gäldenären (’denuntierats’) antingen av överlåtaren själv eller av den till vilken överlåtelsen skett, men att i sagda § gjorts förbehåll för de benefika överlåtelserna, vilka man ansett böra regleras i förevarande förslag. När frågan om dessa överlåtelser nu skall upptagas till behandling, lärer befinnas, att den i 31 § av förslaget till skuldebrevslag antagna principen om denuntiation från överlåtaren eller den till vilken överlåtelsen gjorts väl kan vinna tillämpning å sådana benefika överlåtelser som tillkommit skriftligen eller under den offentlighet som avses i 1 § av förevarande lagförslag, men däremot ej helt passar för andra hithörande överlåtelser. I avseende å formlösa överlåtelser kan man näppeligen låta ett av gåvotagaren på eget bevåg till gäldenären riktat meddelande om överlåtelsen komma i betraktande. ’Att tillerkänna ett dylikt meddelande något slags rättslig betydelse skulle uppenbarligen stå i strid med den i 1 § uttryckta grundsatsen om formlösa gåvoutfästelsers verkningslöshet. Det måste vara från givaren själv som meddelandet utgår. Endast om gåvotagaren kan åberopa ett av givaren lämnat bemyndigande, tillkommet i den form som enligt 1 § bereder en gåvoutfästelse omedelbar giltighet, bör en av gåvotagaren företagen denuntiation gälla såsom likvärdig med den som åvägabringas omedelbart av givaren.
Vad angår efterskänkande av fordran innebär förslaget att, när fordringen grundas på löpande skuldebrev eller på annan handling, vars företeende utgör villkor för fordringens utkrävande, samt förklaringen om fordringens efterskänkande tillkommit muntligen eller utan sådan offentlighet som avses i 1 §, utfästelsen ej äger någon verkan med mindre handlingen återställts eller gjorts obrukbar. En dylik bestämmelse synes stå i överensstämmelse med den allmänna uppfattningen om löpande handlingars rättsliga natur. När det åter gäller fordringsbevis, vars återställande icke är av betydelse för betalnings utfående, eller en muntlig fordran, synes betänklighet ej böra möta att, såsom förslaget för dylikt fall innebär, ett formlöst förklarande om fordringens efterskänkande erhåller omedelbar giltighet.»
4 §. Har någon såsom gåva åt annan till bank överlämnat penningar eller annan lös egendom utan att förbehålla sig rätt att däröver förfoga, skall gåvan anses fullbordad när det givna blivit av banken mottaget för gåvotagarens räkning; och skall detta gälla ändå att av banken utfärdat bevis, som i 3 § sägs, behållits av givaren.
Vad nu är sagt skall äga motsvarande tillämpning där givaren låtit å gåvotagarens räkning överföra medel som givaren hade innestående i banken.
Förevarande § tillkom i k. prop. med anledning av lagrådets uttalande vid 2 §.
5 §. Varda, efter det gåvan blivit utfäst men innan den fullbordats, givarens förmögenhetsvillkor så försämrade att, i betraktande jämväl av s. 151 · NJA II 1936 s. 151 börjar här gåvotagarens villkor, gåvans utkrävande skulle vara uppenbart obilligt, må den återkallas eller minskas.
Gör gåvotagaren givaren märklig orätt, stånde givaren fritt att återkalla gåvan, där denna ännu ej fullbordats; give dock, inom ett år från det han fick kunskap om orätten, återkallelsen till känna för gåvotagaren.
Förevarande § motsvarades i lagberedningens förslag av dess 4 och 5 §§, vilka i k. prop. sammanfördes till 4 § i lagen.
Lagberedningen: »Att, såsom förslaget innebär, gåvoutfästelse, som ännu icke blivit fullbordad men är tillkommen under sådana omständigheter som i allmänhet medföra bundenhet för givaren, likväl kan, under de förhållanden som angivas i 4 §, ryggas eller jämkas, torde överensstämma med rådande uppfattning.1 Detsamma gäller om återkallande av en ännu ej fullgjord gåva i sådant fall av otacksamhet som omformales i 5 §. I 4 och 6 §§ förordningen d. 21 dec. 1857 ang. vad i testamente givas må, så ock om gåva av fast egendom stadgas för vissa fall, vilka motsvara dem som avses i förevarande §§, skyldighet för gåvotagaren att bidraga till givarens underhåll och att vidkännas återkallande av gåvan, sedan denna blivit fullbordad. Sådan skyldighet är däremot för närvarande icke lagstadgad i fråga om fullbordad gåva av lös egendom, och enligt beredningens mening böra förordningens föråldrade och sällan tillämpade bestämmelser ej utvidgas till att omfatta lös egendom. I vissa ytterlighetsfall lärer givarens intresse kunna tillräckligen tillgodoses genom tillämpning av de grundsatser som i allmänhet gälla angående verkan av att väsentliga förutsättningar för en rättshandling brista.»
6 §. Om utfästelse av trolovad eller make att under äktenskapet till andra maken utgiva penningar eller annat stadgas i giftermålsbalken.
Angående utfästelse om gåva som icke må göras gällande under givarens livstid stadgas i lagen om arvsavtal.
Lagberedningen: »Enligt 8 kap. 2 § giftermålsbalken är utfästelse av make eller trolovad att under äktenskapet utgiva penningar eller annat oförbindande. Anledning att nu föreslå ändring i denna bestämmelse föreligger icke.
Den i motiveringen till 1 § omnämnda ändringen i lagen om arvsavtal föranleder ett därå syftande förbehåll.»
Denna lag skall träda i kraft den 1 januari 1937.
Det alla etc.
s. 152 NJA II 1936 s. 152 börjar här
1:4 Lag om tillägg till 6 kap. giftermålsbalken
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att i 6 kap. giftermålsbalken skall införas en ny paragraf, betecknad 6 a §, av följande lydelse:
6 a §. Har make, utan tillbörlig hänsyn till andra makens giftorätt, genom gåva av annan egendom än i 4 § sägs väsentligen minskat sina tillgångar; visar sig, efter äktenskapets upplösning eller boskillnad eller hemskillnad, att vederlag ej kan till fullo utgå vid bodelningen, och finnes gåvotagaren hava insett eller bort inse att gåvan lände andra maken till förfång, skall gåvan eller dess värde återbäras i den mån sådant erfordras för tillgodoseende av andra makens rätt. Ej må dock på sådan grund talan väckas, sedan fem år förflutit från det gåvan fullbordades.
Var vid tiden för bodelningen gåva, som tillkommit under omständigheter varom ovan sägs, ej fullbordad, må den ej göras gällande i den mån det skulle lända till intrång i andra makens rätt.
Denna lag skall träda i kraft den 1 januari 1937. Äro makars förmögenhetsförhållanden att bedöma enligt äldre giftermålsbalken, skall vad i lagen är stadgat äga motsvarande tillämpning, där endera maken, utan tillbörlig hänsyn till andra makens rätt, bortgiver egendom som står under givarens förvaltning.
Det alla etc.
Lagberedningen: »Enligt 6 kap. giftermålsbalken äga äkta makar förvalta var sitt giftorättsgods, därvid de hava att iakttaga att detta ej otillbörligen minskas andra maken till förfång. Mot missbruk av denna förvaltningsrätt kan en make i vissa fall skydda sig genom att påkalla återgång av rättshandling, varigenom andra maken utan hans samtycke avhänt sig eller med gäld belastat giftorättsgods. Detta gäller emellertid endast, där fråga är om fast egendom eller tomträtt (4 §) eller om lösören, vilka ingå i det för makarnas gemensamma begagnande avsedda bohaget eller eljest hava en i lagen närmare angiven, mera personlig karaktär (5 §). I övrigt är maken hänvisad till att vid bodelning söka vederlag av andra maken. Saknas gods, ur vilket vederlag kan utgå, måste han själv bära förlusten. Detta gäller även om andra maken avhänt sig egendomen genom gåva. Förutsatt att gåvan icke visas vara enligt allmänna gåvoregler ogiltig, blir den alltså — med de förut angivna, snävt begränsade undantagen — beståndande, även om den medfört att givarens maka helt eller delvis gått sin giftorätt förlustig.
Ett effektivare skydd än det som sålunda tillkommer make har genom lagen om arv beretts arvingar mot otillbörliga gåvotransaktioner från arvlåtarens sida.
Sålunda hava särskilda bestämmelser meddelats till skydd för en gift arvlåtares arvingar mot benefika avhändelser av efterlevande make som ärvt den först avlidnes egendom. Har den efterlevande,s. 153 · NJA II 1936 s. 153 börjar här genom gåva eller annan därmed jämförlig handling, utan tillbörlig hänsyn till dessa arvingar, orsakat väsentlig minskning av sin egendom, skall vederlag utgå till dem; kan vederlag ej utgå, skall gåvan eller dess värde återbäras, där gåvotagaren insåg eller bort inse, att den lände arvingarna till förfång. Talan om återgång skall anställas inom fem år från det gåvan mottogs (2 kap. 3 §).
Vidare har i lagen om arv åt laglottsberättigad arvinge beretts särskilt skydd för det fall att arvlåtaren i livstiden bortgivit egendom under sådana omständigheter eller på sådana villkor, att gåvan till syftet är att likställa med testamente. Sådan gåva skall, om ej särskilda skäl däremot äro, jämkas i den mån detta fordras för skyddande av arvingens laglott. Talan härom skall anhängiggöras inom ett år från det bouppteckning efter arvlåtaren avslutades (7 kap. 4 §). En liknande bestämmelse har meddelats till skydd för den rätt till underhållsbidrag ur kvarlåtenskapen som i vissa fall tillkommer den avlidnes barn (8 kap. 4 §).
Under förarbetena till lagen om arv ifrågasattes att i giftermålsbalkens regler om makars egendom vidtaga sådan ändring, att gåvor som göras av gift person skulle, om de ledde till kränkning av andra makens giftorätt, kunna återkrävas. I motiven till nämnda lag inskränkte sig emellertid beredningen till ett uttalande om att denna fråga borde vinna uppmärksamhet under det fortsatta lagarbetet.1
Genom det förslag till lag ang. vissa utfästelser om gåva, som beredningen nu utarbetat, har denna fråga erhållit ökad aktualitet: därest, såsom beredningen föreslagit, skriftliga utfästelser om gåva, evad de avse penningar eller lösöre, erkännas såsom bindande oberoende av huruvida godset traderats, kan därigenom uppstå en viss fara för att en gift person genom benefika utfästelser gynnar utomstående till förfång för maken. Tillika är emellertid uppenbart, att effektivt skydd ej kan beredas maken genom bestämmelser som endast taga sikte på ofullbordade gåvor. Bestämmelser med denna begränsade räckvidd skulle alltför lätt kunna kringgås därigenom att givaren, då boskillnad eller äktenskapsskillnad hotade, skyddade gåvotagaren genom att till denne utlämna godset. I förevarande § hava därför upptagits bestämmelser som avse såväl fullbordade som ofullbordade gåvor.
Från gåvor av fast egendom eller tomträtt har beredningen ansett sig i detta sammanhang böra bortse. Genom stadgandet i 6 kap. 4 § giftermålsbalken synes i denna del tillräckligt skydd hava beretts maken. Däremot torde skyddet mot benefik avhändelse av annan egendom, alltså av lös egendom bortsett från tomträtt, böra utvidgas.
Har make, utan tillbörlig hänsyn till andra makens giftorätt, genom gåva av sådan egendom väsentligen minskat sina tillgångar, synes sålunda möjlighet böra beredas andra maken att, sedan vid bodelning konstaterats att vederlag ej kan utgå, påkalla återbäring av gåvan eller dess värde i den mån sådant erfordras för tillgodoseende av hans rätt. En förutsättning härför bör emellertid vara s. 154 · NJA II 1936 s. 154 börjar här att gåvotagaren insett eller bort inse att gåvan lände maken till förfång. För anställande av sådan talan torde vidare böra uppställas viss tid, vilken, i anslutning till 2 kap. 3 § lagen om arv, lämpligen torde kunna bestämmas till fem år från det gåvan fullbordades. Bestämmelser härom hava upptagits i §:ns första stycke.
För den händelse gåvan gäller sådant lösöre som avses i 5 §, torde det, såsom avfattningen av den föreslagna 6 a § ger vid handen, böra stå maken öppet att anställa klandertalan antingen med stöd av sistnämnda § eller enligt 5 §. Därest maken, i tanke att gåvan med hänsyn till makarnas förmögenhetsförhållanden vore utan ekonomisk betydelse för honom, underlåtit att, såsom 5 § föreskriver, klandra gåvan inom tre månader från det han fick kännedom om densamma och inom ett år från det godset utgavs, synes han nämligen icke desto mindre böra kunna påkalla återgång, därest det inom den längre tid som 6 a § angiver visar sig att han oriktigt bedömt förmögenhetsställningen.
I fråga om gåvor, som vid tiden för bodelningen icke fullbordats, torde de anförda synpunkterna böra vinna tillämpning på det sätt, att gåvan ej får göras gällande i den mån det skulle lända till intrång i makens rätt. Bestämmelse härom har upptagits i §:ns andra stycke. Skyldighet för maken att anställa klandertalan synes i dylika fall ej böra stadgas.
Såsom i den föreslagna övergångsbestämmelsen uttalats, torde de nya bestämmelserna böra äga motsvarande tillämpning därest make, vilkens förmögenhetsförhållanden skola bedömas enligt äldre giftermålsbalken, utan tillbörlig hänsyn till andra maken bortgiver egendom som står under givarens förvaltning.»
1:5 Lag angående ändring i vissa delar av lagen den 8 juni 1928 (nr 279) om arv
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att 2 kap. 3 §, 7 kap. 4 § och 8 kap. 4 § lagen den 8 juni 1928 om arv skola erhålla ändrad lydelse på sätt nedan angives:
2 KAP.
3 §. Har — — — boet.
Kan — — — mottogs:
Var vid dödsfallet gåva, som tillkommit under omständigheter varom ovan sägs, ej fullbordad, må den ej göras gällande, i den mån det skulle lända arvingarna efter den först avlidne till förfång.
s. 155 NJA II 1936 s. 155 börjar här
7 KAP.
4 §. Har — — — kvarlåtenskapen.
Vill — - förlorad.
Var vid dödsfallet gåvan ej fullbordad, må den ej, med mindre särskilda skäl därtill äro, göras gällande, i den mån det skulle lända till intrång i bröstarvinges laglott.
8 KAP.
4 §. Har — — — värde.
Var vid dödsfallet gåvan ej fullbordad, må den ej göras gällande, i den mån det skulle lända till intrång i barnets rätt till underhållsbidrag.
Denna lag skall träda i kraft den 1 januari 1937.
Det alla etc.
Lagberedningens förslag likasom k. prop. överensstämde med lagtexten utom därutinnan, att i vart och ett av de nya styckena i stället för orden »i den mån» funnos orden »för så vitt».
Lagberedningen: »Förslaget innebär att till arvslagens bestämmelser i 2 kap. 3 §, 7 kap. 4 § och 8 kap. 4 § om skydd mot otillbörliga gåvohandlingar från arvlåtarens sida skall göras ett tillägg som närmare angiver, huru dessa stadganden skola tillämpas i fall då gåvan vid tiden för dödsfallet icke fullbordats. I den mån en sådan gåva, därest den fullbordats, skolat återgå, kan det uppenbarligen ej bliva tal om att dess fullbordande skulle kunna påkallas. I motsats till vad som enligt nämnda lagrum gäller i fråga om fullbordade gåvor torde emellertid för jämkning av en ofullbordad gåva ej böra fordras anställande av särskild klandertalan från arvingens sida, utan denne bör invändningsvis kunna påkalla jämkning, när gåvoutfästelsen göres gällande. Ät dessa grundsatser har beredningen givit uttryck i förevarande förslag.»
Den slutliga lydelsen tillkom på förslag av utskottet, som yttrade:
»Enligt de särskilda bestämmelserna i detta lagförslag skall [såsom ovan berörts] en gåva, vilken ehuru utfästelse därom blivit för givaren bindande vid hans dödsfall ej fullbordats, under angivna förutsättningar icke få göras gällande, för såvitt det skulle lända vissa arvingar — olika enligt de särskilda §§:na — till förfång. För att tydligare utmärka att overksamhet av en gåvoutfästelse skall kunna inträda jämväl beträffande allenast en del av vad som utfasts vill utskottet föreslå en sådan avfattning, att gåvan ej må göras gällande i den mån det skulle lända de närmare angivna arvingårna till förfång.»
s. 156 NJA II 1936 s. 156 börjar här
1:6 Lag angående ändrad lydelse av 3 § lagen den 25 april 1930 (nr 107) om arvsavtal
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att 3 § lagen den 25 april 1930 om arvsavtal skall erhålla följande ändrade lydelse:
3 §. Avtal, varigenom arvlåtare förfogat över sin kvarlåtenskap, vare ej gällande. Utfästelse om gåva, som icke må göras gällande under givarens livstid, vare giltig allenast såvitt följer av lagen om testamente.
Denna lag skall träda i kraft den 1 januari 1937.
Det alla etc.
Lagberedningens förslag:
Avtal, — — — ej gällande. Innebär utfästelse om gåva att denna ej må göras gällande annat än i givarens kvarlåtenskap, gälle om utfästelsen vad om testamente är stadgat.
Lagberedningen: »Enligt 3 § arvsavtalslagen skall avtal varigenom en arvlåtare förfogat över sin kvarlåtenskap sakna giltighet. Detta stadgande lärer, att döma av förarbetena till detsamma,1 avse allenast förfoganden som omfatta kvarlåtenskapen i dess helhet eller viss kvotdel därav. Det löser alltså icke spörsmålet om giltigheten av en utfästelse som avser att vid utfärdarens död viss egendom eller visst belopp skall utgå ur hans kvarlåtenskap. * Såsom framhållits i motiven till 1 § i nu föreliggande förslag till lag ang. vissa utfästelser om gåva, är det emellertid, med avseende å benefika utfästelser om viss egendom eller visst belopp som skall utgå ur givarens kvarlåtenskap, önskvärt att i lag stadgas att, därest en sådan utfästelse innebär att den ej i något hänseende kan göras gällande förrän vid givarens död och alltså ej för givaren personligen medför någon uppoffring av nämnvärd betydelse, utfästelsen är att betrakta såsom ett testamentariskt förordnande, som kan återkallas och i övrigt gäller allenast under de i testamentslagstiftningen stadgade förutsättningar. · Härtill syftar det föreslagna tillägget i nu förevarande §. Det avser ej andra utfästelser än sådana som i sin helhet skola utgå ur kvarlåtenskapen. Skulle en och samma gåva vara utfäst att allenast till en del — större eller mindre — utgå vid givarens död, men därjämte innebära åtaganden som i nämnvärd omfattning belasta givaren själv — exempelvis förpliktelse att gälda ränta av normal höjd — bör, av skäl som anförts i nyssnämnda motiv, stadgandet ej bliva tillämpligt. Utfästelsen bör då medföra en i sin helhet oåterkallelig förpliktelse. Att, såsom stundom s. 157 · NJA II 1936 s. 157 börjar här ifrågasatts, låta den gälla mot utfärdaren själv — alltså under dennes livstid — men ej i hans kvarlåtenskap skulle stå i strid med såväl utfärdarens som gåvotagarens i dylikt fall legitima intresse och ur det praktiska rättslivets synpunkt vara betänkligt, såsom ägnat att försvåra sådana ofta förekommande och ur det allmännas synpunkt lovvärda anordningar som tillförsäkrande av livränta åt tjänare eller närstående, eller ock donationer som, vad kapitalet angår, skulle träda i verket först vid givarens död men i fråga om räntan vara omedelbart verksamma.
I Finland har det föreliggande förslaget så till vida motsvarighet, som, i samband med ett av därvarande lagberedning nyligen avgivet förslag till lagstiftning om arv och testamente, föreslagits en bestämmelse av innehåll att skuldebrev som utfärdats utan vederlag och är betalbart efter utfärdarens död skall vara utan verkan.»
I lagrådet yttrade Reg.R. Kellberg samt Just.R:n Geijer och Bagge: »Enligt beredningens motivering är det icke avsett att en utfästelse om gåva skall undgå att bedömas jämlikt testamentsreglerna endast av den anledningen att densamma i någon obetydlig omfattning har avseende å annat än givarens kvarlåtenskap. Detta synes böra komma till uttryck även i lagtexten.»
Lagen erhöll slutlig avfattning i k. prop., sedan departementschefen anfört:
» Beträffande förslaget till lag ang. ändrad lydelse av 3 § lagen d. 25 april 1930 om arvsavtal har lagrådet, dock icke enhälligt, ansett, att i lagtexten borde komma till uttryck vad i lagberedningens motiv yttrats om att en gåvoutfästelse skall vara underkastad testamentsreglerna, när den i det stora hela är avsedd att utgå ur givarens kvarlåtenskap, men på samma gång i någon, allenast obetydlig omfattning skall äga verkan redan under hans livstid.
Ett uttryckligt förbehåll i detta hänseende torde dock ej vara. nödigt eller lämpligt. Vad det skulle gälla vore att förebygga det kringgående av lagen som bestode i att en givare, för att undgå de för testamente gällande föreskrifterna, åtoge sig en eller annan personlig prestation, som ej vore av nämnvärd omfattning i förhållande till den som borde utgå vid hans dödsfall. Man synes dock icke behöva betvivla att i ett dylikt fall domstolarna även utan uttrycklig anvisning skulle finna testamentsbestämmelserna äga tillämpning. Däremot kan befaras att en anvisning av denna art, huru man än sökte avfatta densamma, skulle giva anledning till tvivelsmål och ojämnhet i tillämpningen. Förslaget har alltså i detta hänseende lämnats oförändrat, varemot det ansetts böra ur annan synpunkt underkastas någon redaktionell jämkning.»
s. 158 NJA II 1936 s. 158 börjar här
1:7 Lag om ändrad lydelse av 10 kap. 11 § handelsbalken
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att 10 kap. 11 § handelsbalken skall erhålla följande ändrade lydelse:
11 §. Hava två eller flere gått i borgen utan förbehåll om delad ansvarighet, svare de en för alla och alla för en för sin förbindelse.
Denna lag skall träda i kraft den 1 januari 1937.
Det alla etc.
Lagberedningen: »Enligt 10 kap. 11 § handelsbalken inträder för dem som samfällt ingått borgen allenast delad ansvarighet, såframt ej borgesmännen särskilt åtagit sig att svara solidariskt. Föreligger sådant åtagande, äger borgenären att hos vilken som helst av dem uttaga hela fordringsbeloppet.
Samma ståndpunkt som den svenska rätten intar den finska. De flesta främmande lagar stadga däremot, i en eller annan form, solidarisk ansvarighet oberoende av särskild utfästelse. Vissa av dessa lagar — exempelvis den franska, den schweiziska, den danska och den norska — begränsa i detta sammanhang solidariteten så till vida, att ansvarighet för medborgesmans andel i gälden inträder endast under förutsättning att beloppet ej kan utfås av denne. Andra rättsordningar, såsom den tyska och den engelska, tillerkänna däremot borgenären rätt att hos en borgesman uttaga hela fordringen oberoende av de övrigas solvens.
De skäl, som föranlett beredningen att i 2 § skuldebrevslagen uppställa solidariteten såsom regel för det fall att flere såsom samgäldenärer undertecknat ett skuldebrev, äga i huvudsak giltighet även när flere gemensamt tecknat sig såsom borgesmän. Att för dessa båda fall uppställa olika regler skulle ock uppenbarligen vara ägnat att leda till förbiseenden och rättsförluster. Beredningen har därför föreslagit sådan ändring i förevarande lagrum, att för framtiden borgen, som tecknas av flere utan förbehåll om delad ansvarighet, skall medföra solidarisk ansvarighet. Likasom enligt gällande rätt skall solidariteten innebära befogenhet för borgenären att uttaga hela beloppet hos en borgesman utan att avvakta huruvida någon del kan utfås av de övriga.
De grundsatser som här kommit till uttryck hava jämväl upptagits i de lagförslag som utarbetats inom grannländerna.»
s. 159 NJA II 1936 s. 159 börjar här
1:8 Lag om pantsättning av lös egendom som innehaves av tredje man
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott, med upphävande av förklaringen den 24 maj 1872 (nr 27) av 17 kap. 3 § handelsbalken angående företrädesrätt till betalning ur lös pant, förordna som följer:
Vad i lag är stadgat om rätt för den som har lös pant i händer att därur njuta betalning skall gälla även där lös egendom, vari panträtt är utfäst, innehaves av tredje man, och denne om utfästelsen underrättats av pantsättaren, eller ock panthavaren hos tredje mannen företett skriftlig handling som visar att panträtt blivit utfäst.
Denna lag skall träda i kraft den 1 januari 1937. Varder efter nämnda tid underrättelse som i lagen avses meddelad innehavaren, vare lagen tillämplig, ändå att denne redan före sagda tid innehade godset.
Det alla etc.
Lagberedningens förslag:
Vad i lag är stadgat om lös pant som panthavaren har i händer skall ock gälla i alla fall där lös egendom, vari panträtt är av ägaren utfäst, innehaves av tredje man, och denne om utfästelsen underrättats av ägaren eller panthavaren.
Denna lag — — — godset.
Lagberedningen: »I motiven till 22 § av den föreslagna lagen om skuldebrev hava anförts de skäl, som ansetts böra föranleda att, såsom nu förevarande förslag innebär, den år 1872 tillkomna förklaringen av 17 kap. 3 § handelsbalken upphäves. Utan vidare lär emellertid denna författning ej kunna bortfalla. En utfästelse av panträtt i gods som innehaves av tredje man kan ej omedelbart medföra full verkan. För att tredje mannen skall kunna betraktas såsom besittare för panthavarens räkning, och den för pantsättningens sakrättsliga verkan nödvändiga förutsättningen av tradition alltså skall kunna anses uppfylld, erfordras tydligen, att tredje mannen om utfästelsen erhållit meddelande från endera av dem saken angår, pantsättaren eller panthavaren.
Ett förslag motsvarande det förevarande har från finsk sida framlagts i form av ett tillägg till 3 § förordningen d. 9 nov. 1868 om borgenärers rätt och företräde för varandra till betalning ur egendom som blivit till konkurs avträdd.»
Lagrådet: »Kungl. förklaringen d. 24 maj 1872 likställer icke i allo utan allenast i ett hänseende, nämligen i fråga om rätten att ur visst gods erhålla betalning med förmånsrätt, det fall att pantupplåtelse sker i gods som innehaves av tredje man med det fall att s. 160 · NJA II 1936 s. 160 börjar här någon har lös pant i händer. Den gör sålunda, naturligt nog, icke vårdnadsreglerna i 10 kap. handelsbalken utan vidare tillämpliga på det förstnämnda fallet. Det åtagande från tredje mannens sida att tillhandahålla panthavaren godset eller dess värde, som enligt förklaringen utgör en förutsättning för panträttens konstituerande, medför emellertid vissa rättsverkningar ägnade att säkerställa panthavaren i hans rätt, och genom själva åtagandet klargöras i viss mån tredje mannens skyldigheter. Åtagandet förpliktar_uppenbarligen till att icke utlämna godset till pantsättaren. Hur länge denna skyldighet består, beror i första hand av det avtal, varigenom åtagandet sker och vid vars avslutande tredje mannen ju måste taga hänsyn jämväl till vad pantsättarens rätt kräver. Är ingen tid utsatt, lärer det böra antagas att skyldigheten består till dess godset eller dess värde lämnats panthavaren eller det skuldförhållande varå panträtten har avseende blivit på ett eller annat sätt avvecklat. Av tredje mannens åtagande torde också enligt allmänna rättsgrundsatser för honom följa viss vårdnadsplikt med avseende å godset.
Med förslaget lärer icke avses att göra någon sådan ändring i vad 1872 års förklaring stadgar att de legala reglerna om handpant skulle undantagslöst tillämpas vid pantsättning av lös egendom som innehaves av tredje man. En mera försiktig avfattning vore måhända ur tydlighetens synpunkt att förorda.
Den sakliga skillnaden mellan förklaringen och förslaget ligger däri att något tredje mannens åtagande i förhållande till panthavaren icke uppställes såsom villkor för panträtten utan att det skall vara tillfyllest att tredje mannen blivit av pantsättaren eller panthavaren underrättad om panträttsutfästelsen. Gällde det endast att giva en lämplig regel för panträttens uppkomst, vore knappast något att invända mot en dylik anordning. Vid pantsättning är det emellertid också oundgängligt att ett fortvarande besittningsförhållande säkerställes, som uppbär panträtten och tryggar dess effektivitet. Härutinnan är det ingalunda lika klart att förslaget tillgodoser befogade anspråk. Väl ligger redan i utsägandet att en panträtt uppkommit en anvisning att tredje mannen icke må utlämna den pantsätta lösegendomen till ägaren. Men någon längre gående slutsats kan knappast omedelbart dragas av den föreslagna lagtexten. Man kan icke rimligen genom densamma anse fastslagen skyldighet för tredje mannen att, i den mån det ej åligger honom av annan anledning, på grund av panträttsförhållandet förvara och vårda panten. Det följer icke heller utan vidare av panträtten i och för sig att panten skall kunna av tredje mannen överlämnas till panthavaren såsom en vanlig handpant. Den åsyftade betalnings- och förmånsrätten kan nämligen, vid exekution, göras gällande därförutan; och fall kunna uppenbarligen tänkas då det är kontrahenternas avsikt att panthavaren aldrig själv skall få panten i handom utan blott åtnjuta säkerhet för att därutur undfå betalning med förmånsrätt. Man är dock måhända berättigad förutsätta att i dylika fall det genom avtal fullt ut sörjes för pantens förvaring genom tredje man. Har så ej skett, torde häri i själva verket få änsess. 161 · NJA II 1936 s. 161 börjar här ligga att, när tredje mannen tilläventyrs icke längre är skyldig att förvara panten, den skall få överlämnas till panthavaren. Ifrågasättas kan dock om icke lagens ståndpunkt i nu berörda avseenden bör angivas närmare än i förslaget skett.
Även om förslaget antages äga den innebörd som ovan antytts, är det påtagligt att detsamma, utan stöd av något tredje mannens eget åtagande, tvingar honom in i ett rättsläge, som ställer vissa krav på ett omdömesgillt förfarande från hans sida och som, därest han icke handlar med tillbörlig omsikt, möjligen kan ådraga honom ersättningsskyldighet. Han måste i första hand bilda sig en uppfattning huruvida en giltig panträttsutfästelse kommit till stånd. Vidare måste han för sig klargöra dess innebörd med avseende å panträttens varaktighet och förutsättningarna för dess upphörande. Det synes under sådana förhållanden böra övervägas om det är rimligt och erforderligt att ålägga honom skyldighet att taga hänsyn till annat än en av pantsättaren till honom riktad uttrycklig viljeförklaring. En enkel underrättelse från panthavarens sida kan knappast för varje fall anses tillfyllest; och även om en sådan underrättelse åtföljes av bevis, kan prövningen därav mången gång te sig vansklig och besvärande. På nu anförda grunder vill lagrådet förorda sådan ändring att denuntiationen alltid skall utgå från pantsättaren.»
I k. prop. erhöll lagen denna lydelse:
Vad i lag — — — vari panträtt är av ägaren utfäst underrättats av ägaren, eller — — — blivit utfäst.
Departementschefen: »Förslaget till lag om pantsättning av lös egendom som innehaves av tredje man har föranlett vissa erinringar från lagrådets sida.
Sålunda ifrågasätter lagrådet huruvida icke i förslaget borde angivas att, när den tid är inne då tredje mannen icke längre har skyldighet att förvara panten, han, bortsett från tänkbara särskilda avtalsförhållanden, är berättigad att överlämna denna till panthavaren. Att emellertid tredje mannen är, icke blott berättigad, utan även pliktig att så förfara, torde ligga i förhållandets natur, varför något uttryckligt stadgande därom icke synes av nöden.
Lagrådet har vidare förordat sådan ändring i förslaget, att den underrättelse till tredje mannen, som bör utgöra förutsättning för panträttens uppkomst, skall under alla förhållanden utgå från pantägaren och icke, såsom förslaget innebär, kunna med samma verkan lämnas av panthavaren. Till stöd härför hava åberopats de alltför vittgående krav på omdömesgillt bedömande som skulle ställas på tredje mannen, därest han måste inlåta sig i prövning av tillförlitligheten av en från panthavaren härrörande underrättelse.
Att göra pantsättningens verkan ovillkorligen beroende av ett från ägaren omedelbart till tredje mannen lämnat meddelande synes emellertid innebära ett onödigt långt gående formkrav. Skulle ägaren hava i en skriftlig handling otvetydigt givit till känna sin avsikts. 162 · NJA II 1936 s. 162 börjar här att den av tredje mannen omhänderhavda egendomen skall utgöra säkerhet för någon ägarens skuld, bör företeende av en sådan urkund genom borgenärens försorg uppenbarligen icke äga mindre långt gående rättsverkan än ett meddelande från pantsättaren själv.
Däremot synes det varken vara nödigt eller lämpligt att i detta sammanhang godtaga jämväl en underrättelse som av panthavaren lämnas utan företeende av skriftligt bevis om pantutfästelsen. Redan nu torde så gott som undantagslöst förekomma att skriftlig urkund upprättas angående pantsättning av egendom som innehaves av tredje man. Denna anordning, som uppenbarligen är ägnad att förebygga ovisshet och tvister, synes vara förtjänt av lagstiftningens stöd. Förslaget har därför jämkats därhän att, i fall då underrättelse om pantutfästelsen ej lämnats av pantsättaren själv utan av panthavaren, denne skall förete skriftlig handling som visar att panträtt blivit utfäst. I de flesta fall torde denna föreskrift lämpligast iakttagas därigenom att styrkt avskrift av pantavtalet överlämnas. Men det bör icke möta hinder för panthavaren att förete allenast handling innefattande utdrag av pantavtalet eller ock särskild för meddelandets lämnande upprättad handling, om blott handlingen i fråga visar att pantupplåtelse föreligger.
Slutligen har lagrådet erinrat, hurusom förslagets redaktionella avfattning kunde giva anledning till det missförstånd, att de legala reglerna om handpant skulle undantagslöst tillämpas å det slags pantsättning som här avses. I anledning härav har någon redaktionell jämkning vidtagits i den föreslagna textens inledningsord.»
Den slutliga avfattningen sillkom på förslag av utskottet, som yttrade:
»Utskottet vill föreslå, att denna lag erhåller en formulering som utmärker, att den skall äga tillämpning ej blott då pantsättning verkställes av ägaren till panten, utan jämväl då pantsättaren är någon annan, som är därtill behörig, t. ex. ofta en föregående panthavare.»
1:9 Lag om ändrad lydelse av 75 § utsökningslagen
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att 75 § utsökningslagen skall i nedan angivna del erhålla följande ändrade lydelse:
75 §. Skall fordran eller rättighet utmätas, och är den grundad å löpande förbindelse eller annan handling vars företeende utgör villkor för s. 163 · NJA II 1936 s. 163 börjar här fordringens utkrävande eller rättighetens utövande, tage utmätningsmannen handlingen i förvar.
Utmätes — — — förskjuta.
Denna lag skall träda i kraft den 1 januari 1937.
Det alla etc.
Lagberedningen: »Enligt 75 § första stycket utsökningslagen gäller för närvarande, att där utmätning avser fordran eller rättighet, som grundas å löpande förbindelse eller annan handling vilken gäller i innehavarens hand, utmätningsmannen skall taga handlingen i förvar. Ytterligare verkställighetsåtgärd — av den art som i andra stycket stadgas i fråga om utmätning av annan fordran eller rättighet — erfordras icke, då första stycket är tillämpligt. Enligt en inom litteraturen uttalad mening är första stycket tillämpligt i fråga om varje på en handling grundad fordran eller rättighet som icke kan vara underkastad bindande dispositioner av annan än handlingens innehavare.1 Till stöd för denna tolkning kan åberopas, att i fråga om alla dylika fordringar och rättigheter gäldenären blir blott och bart genom förlust av besittningen till handlingen avskuren från att inverka på den utmätta rättighetens bestånd och innebörd. Emellertid tyder lagrummets formulering närmast på att däri skulle avses endast löpande förbindelser och andra löpande handlingar. Då nu, genom 32 § av förslaget till lag om skuldebrev, skapas en viktig grupp av fordringsbevis som, ehuru de bliva hänförliga till enkla skuldebrev, likväl i det hänseende varom nu är fråga äro att jämställa med löpande fordringsbevis, synes en i denna del tydligare avfattning av nu förevarande lagrum vara erforderlig. Beredningen föreslår därför sådan ändring av stadgandet, att det kommer att avse varje fordran eller rättighet, som är grundad å löpande förbindelse eller annan handling vars företeende utgör villkor för fordringens utkrävande eller rättighetens utövande. Av denna formulering framgår även att namnaktiebrev bliva hänförliga under stadgandet.»
1:10 Lag angående ändrad lydelse av 49–51 §§ lagen den 28 juni 1895 (nr 64) om handelsbolag och enkla bolag
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att 49—51 §§ lagen den 28 juni 1895 om handelsbolag och enkla bolag skola erhålla ändrad lydelse på sätt nedan angives:
s. 164 NJA II 1936 s. 164 börjar här
49 §. Genom — — — avtalet.
Hava flere bolagsmän deltagit i avtalet, njute de efter huvudtalet lika rätt emot den med vilken avtalats och vare en för alla och alla för en ansvarige för vad utfäst är. Innebär avtalet annan bestämmelse, lände den till efterrättelse.
50 §. Användes vid avtals ingående benämning, som i 49 § sägs, må ej den benämning innehålla personnamn eller något av orden »handelsbolag», »aktiebolag» eller »förening», vid äventyr att bolagsmän, med vilkas begivande sådant skett, svara för uppkommande förbindelser, en för alla och alla för en.
51 §. Drives handel eller annan näring, med vars utövande följer skyldighet att föra handelsböcker, vare om ansvarigheten för därigenom uppkommande förbindelser lag, som i 50 § sägs.
Denna lag skall träda i kraft den 1 januari 1937.
Det alla etc.
Lagberedningen: »Avtal som av bolagsmän i enkelt bolag slutas med tredje man bliva enligt 1895 års bolagslag i regel att bedöma på samma sätt som om något bolagsavtal ej förelegat. I överensstämmelse med den för bedömande av ansvarigheten i kontraktsförhållanden grundläggande regeln i 10 § 8 mom. förordningen om nya utsökningslagens införande bliva sålunda enligt 49 § bolagslagen de bolagsmän som deltagit i avtalet ansvariga endast efter huvudtalet, där ej annat vid avtalet överenskommits. Då den i förstnämnda lagrum uttalade grundsatsen skall, enligt den föreslagna lagstiftningen om skuldebrev, ersättas med principen att solidarisk. ansvarighet inträder, såframt ej delning av ansvarigheten kan anses förbehållen, bör motsvarande ändring företagas i 49 § bolagslagen. Bestämmelse härom har upptagits i förevarande lagförslag.
Redan enligt den nuvarande avfattningen av 50 § bolagslagen inträder solidarisk ansvarighet för den händelse bolagsmän sluta avtal under benämning som ger bolaget sken av att vara ett handelsbolag, ett aktiebolag eller en förening. Ingår i benämningen personnamn eller ordet ’handelsbolag’, träffar den solidariska ansvarigheten enligt första stycket ej blott dem som deltagit i avtalet utan även övriga bolagsmän med vilkas begivande den olovliga benämningen brukats. Bestämmelsen erhåller följaktligen i denna del självständig betydelse vid sidan av den föreslagna solidaritetsregeln i 49 §. Ingår i benämningen något av orden ’aktiebolag’ eller ’förening’, träffar däremot den solidariska ansvarigheten enligt andra stycket endast dem som deltagit i avtalet. Anledningen till den olika behandling som sålunda kommer dessa båda fall till del är tydligen den, att beteckningen handelsbolag och vad därmed är likställt är ägnad att bibringa tredje man den oriktiga föreställningen att samtliga bolagsmän på grund av reglerna om handelsbolag äro solidariskt ansvariga.
Även då någon av beteckningarna ’aktiebolag’ eller ’förening’ brukas, kunna emellertid skäl anföras för en utsträckning av solidariteten.s. 165 · NJA II 1936 s. 165 börjar här Enligt 22 § andra stycket aktiebolagslagen inträder solidarisk ansvarighet för det fall att styrelseledamöter, aktieägare eller andra handla å bolagets vägnar innan det registrerats. Ansvarigheten träffar alla dem som deltagit i åtgärden eller beslut därom. Motsvarande bestämmelse återfinnes, bl. a., i 4 § andra stycket lagen om ekonomiska föreningar. Med grundsatsen att ett handlande å, exempelvis, en under bildning varande förenings vägnar medför solidarisk ansvarighet ej blott för själva kontrahenterna utan även för dem som blott deltagit i beslut om åtgärden står det mindre väl samman att de som, utan tanke på en verklig föreningsbildning, överenskommit om att i sin verksamhet begagna beteckningen ekonomisk förening bliva solidariskt ansvariga endast i den mån de själva deltaga i avtal som slutes under sådan beteckning. Snarare framstå fall av sistnämnda typ såsom betänkligare än fall av den förstnämnda. Beredningen har därför i förevarande lagförslag givit 50 § bolagslagen sådan ändrad avfattning, att jämväl ett brukande av benämning vari ingår något av orden ’aktiebolag’ eller ’förening’ medför solidarisk ansvarighet för alla dem med vilkas begivande sådant skett. I samband härmed har en redaktionell jämkning i 51 § blivit erforderlig.»
1:11 Lag angående tillägg till lagen den 12 augusti 1910 (nr 88) om aktiebolag
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att i lagen den 12 augusti 1910 om aktiebolag skall införas en ny paragraf, betecknad 27 a §, av följande lydelse:
27 a §. Har aktiebrev, som är ställt till innehavaren, blivit av någon, som hade det i händer, överlåtet och kommit i förvärvarens besittning; finnes sedan, att överlåtaren ej var rätte aktieägaren eller behörig att å dennes vägnar förfoga över aktiebrevet, äge nye innehavaren ändock företräde till aktien, utan så är att han visste, att den andre ej ägde överlåta handlingen, eller han åsidosatt den aktsamhet som, efter omständigheterna, skäligen bort iakttagas.
I fråga om aktiebrev till viss man vare lag samma, där den, som verkställde överlåtelsen, kunde till stöd för sin rätt åberopa lydelsen av sammanhängande, till honom fortgående skriftliga överlåtelser, till viss man eller in blanco, eller han skäligen kunde hållas för den, å vilken aktiebrevet var ställt eller senast överlåtet, eller antagas vara berättigad att handla å dennes vägnar. Huruvida tidigare överlåtelse är äkta och i övrigt giltig, vare förvärvaren ej pliktig att pröva, med mindre särskild anledning därtill föreligger.
Vad nu är sagt om överlåtelse av aktiebrev gälle ock i fråga om pantsättning av dylik handling.
s. 166 NJA II 1936 s. 166 börjar här
Denna lag skall träda i kraft den 1 januari 1937. Den äger tillämpning jämväl där aktiebrev före den dagen förkommit för aktieägaren eller obehörigen blivit honom avhänt; dock gälle äldre lag, såframt aktieägaren före den 1 januari 1939 gör ansökan om aktiebrevets dödande eller mot innehavaren instämmer talan om bättre rätt till detta.
Det alla etc.
Lagberedningen: »Ett bland de viktigaste av de värdepapper, som förekomma utanför skuldebrevens område, är aktiebrevet. Den rätt som detta avser, aktien eller aktierättigheten, är icke en fordran utan en s. k. andelsrätt, utgörande en sammanfattning av de sinsemellan ganska olikartade förmåner och befogenheter, som tillkomma aktieägaren gentemot aktiebolaget. Dessa äro föremål för en ingående reglering i lagen om aktiebolag och äga delvis intet närmare samband med de rättigheter som enligt ett skuldebrev tillkomma borgenären gentemot gäldenären. Aktiebrevet är emellertid även av betydelse i ett annat hänseende. Därtill anknyta sig. nämligen viktiga rättsverkningar i fråga om aktierättens övergång till ny aktieägare och om företräde mellan dem som tvista angående bättre rätt till aktien. Aktiebrevets betydelse i dessa hänseenden är nära jämförlig med den som i motsvarande fall i fråga om fordringsrättigheter tillkommer vissa skuldebrev. På grund härav och då den nuvarande lagstiftningen om aktiebrev i dessa stycken är ofullständig samt dess innebörd blivit föremål för delade meningar, har det ansetts angeläget att i samband med förslaget till skuldebrevslagstiftning jämväl framlägga förslag till vissa nya bestämmelser angående aktiebrev, närmast avseende frågan om skydd för godtroende förvärvare av sådan handling.»
Efter en redogörelse för utländsk lagstiftning i nyssberörda hänseende anfördes vidare: »Enligt den svenska aktiebolagslagens bestämmelser skola aktiebrev ställas till viss man, där ej Konungen för särskilt fall medgiver att breven må ställas till innehavaren. Sådant medgivande har, efter ikraftträdandet av 1895 års aktiebolagslag, lämnats endast i fråga om ett mycket litet antal aktiebolag, huvudsakligen sådana vilkas aktier varit avsedda att spridas i utlandet. Jämväl ett antal äldre aktiebolag hava aktiebrev som äro ställda till innehavaren. Beträffande aktiebrevets rättsliga innebörd är i några särskilda fall stadgat att det skall, för utövande av viss aktieägaren tillkommande befogenhet, företes hos bolaget, och att påskrift därå skall ske, exempelvis om utövning av rätten att vid kapitalökning teckna eller erhålla nya aktier. Av mera allmän räckvidd är bestämmelsen, att styrelsen ej må vägra att i en hos bolaget förd aktiebok såsom ägare införa den som företer aktiebrev, ställt till innehavaren eller försett med behörigen sammanhängande och till honom fortgående följd av överlåtelser. Är aktiebrev ställt till viss man, är den till vilken aktie övergått ej gentemot bolaget att anse såsom aktieägare, innan han blivit införd i aktieboken; härifrån gäller dock undantag i fråga om rätt att uppbära den vinstutdelning, som må vara med aktierätten förknippad,s. 167 · NJA II 1936 s. 167 börjar här och att utöva aktien, i händelse av aktiekapitalets ökning, tillkommande företrädesrätt till teckning av ny aktie.
Angående överlåtelse av aktiebrev och förhållandet mellan flere, som göra anspråk på rätt till aktie, innehåller lagen inga bestämmelser av allmän räckvidd. Vad angår aktier, för vilka utfärdats aktiebrev som äro ställda till innehavaren, är det icke föremål för tvivel, att innehav av aktiebrevet är av grundläggande betydelse för förvärvande och vidmakthållande av rätt till aktien, i huvudsaklig överensstämmelse med vad som gäller om skuldebrev till innehavaren. Emellertid föreligger viss osäkerhet om innehavareaktiens natur enligt gällande rätt. Å ena sidan möter man sålunda uttryck för den uppfattningen att sådana aktier skulle hava naturen av ett löpande papper, å andra sidan anses de av vissa författare böra likställas med egentliga lösören. Skillnaden mellan dessa åsikter blir av betydelse för frågan, huruvida den som genom förvärv i god tro åtkommit annans innehavareaktie är skyldig att till denne utgiva aktien mot lösen. Härom äro meningarna delade.
Beredningen finner övervägande skäl tala för att aktiebrev som äro ställda till innehavaren bliva i fråga om godtrosförvärv helt likställda med obligationer och andra skuldebrev som äro ställda till innehavaren. Vad särskilt angår frågan om lösningsrätt, synas starka skäl tala för att en godtrosförvärvare till innehavareaktie icke bör vara underkastad något lösningsanspråk. Beträffande detta slag av värdepapper bör nämligen omsättningens intresse av säkerhet för ett förvärv obetingat tillerkännas företräde framför de intressen som kunna åberopas till stöd för att medgiva lösningsrätt. På dessa grunder vilar första stycket av en ny § som föreslås skola, med beteckningen 27 a §, införas i lagen om aktiebolag. Bestämmelsen har utformats i nära överensstämmelse med första stycket av 14 § i förslaget till lag om skuldebrev, och beredningen får även på detta ställe åberopa motiven till sistnämnda lagrum.
Av större praktisk räckvidd är frågan om skydd mot vindikation för godtroende förvärvare av aktiebrev som är ställt till viss man. Det stora flertalet aktiebrev är nämligen av denna beskaffenhet, och den gällande rättens ståndpunkt måste i fråga om dessa anses vara i hög grad otillfredsställande. I saknad av särskilda lagbestämmelser är man i fråga om dylika aktiebrev hänvisad till en analogisk användning av de regler som gälla för skuldebrev till viss man. I enlighet härmed kan en överlåtelse icke för förvärvaren grunda bättre rätt än den överlåtaren hade. Även en godtroende förvärvare är sålunda underkastad risken att aktien frånvinnes honom av en rätt ägare, för vilken den förkommit eller eljest, t. ex. genom någon förtroendemans oredlighet, gått förlorad.1 Det är härvid i princip utan betydelse om lång tid förflutit, om aktien ofta bytt ägare och om flere eller färre förvärv blivit införda i aktieboken. Den sålunda rådande osäkerheten i aktieförvärv är uppenbarligen ägnad att väcka stora betänkligheter, icke minst ur den s. 168 · NJA II 1936 s. 168 börjar här synpunkten att aktier ofta inköpas å fondbörs eller eljest genom kommissionär, utan möjlighet för förvärvaren att närmare undersöka sin fångesmans åtkomst. De sålunda rådande rättsreglerna torde i själva verket vara okända för många bland dem som placera kapital i aktier; häri torde möjligen ligga en av anledningarna till att tvister på detta område endast ganska sällan förevarit inför domstolarna.
För att undanröja de olägenheter, som äro förenade med den oinskränkta vindikationsrätten till namnaktier, betjänar man sig inom affärslivet i största omfattning av den utvägen, att sådan aktie vid överlåtelse ej transporteras till viss man utan allenast förses med indossament in blanco samt därefter under lång tid får förbliva i sådant skick och vid senare överlåtelse överhuvud icke förses med någon påskrift. Härvid uppnås, att den som — från annan än indossanten — förvärvar aktiebrevet icke behöver underkasta det sätt varpå hans fångesman åtkommit handlingen annan granskning än den som kan ifrågakomma beträffande ett innehavarepapper, och att han sålunda, under förutsättning av god tro, är skyddad mot klander från tidigare ägare, som förlorat aktiebrevet i dess indosserade skick. Därutöver har hävdats, att godtrosförvärvare skulle vara skyddad även mot vissa fel i själva blanco-indossamentet, dock ej förfalskning, omyndighet o. dyl.1 Det skydd för sin goda tro, som en förvärvare kan vinna på denna väg, är förenat med uppenbara olägenheter. Med tanke på senare avhändelse föranlåtes han att behålla aktierna utan att utfylla blanco-indossamentet med sitt eget namn såsom indossatarie, en åtgärd som skulle minska en senare förvärvares möjligheter till godtrosskydd och därigenom göra aktiebreven mindre begärliga. Härav följer emellertid, att en obehörig avhändelse från honom själv ej kommer att möta de svårigheter, som ligga i behovet av ny överlåtelses tecknande. Vidare kan han icke utan blanco-indossamentets utfyllande bliva i aktieboken införd såsom aktieägare, och han äger följaktligen ej komma i utövningen av rösträtt m. fl. aktien åtföljande befogenheter. Städse kvarstår ock risken av en vindikationstalan från någon, vars rätt till aktien är äldre än blanco-indossamentet och oberörd av detta.
Det kan enligt beredningens mening icke betvivlas, att omsättningens krav starkt påkalla en sådan ändring av rättsreglerna rörande namnaktier, att — åtminstone i fråga om sådana bolags aktier som i högre grad äro föremål för handel — förvärv i god tro erhåller skydd, även om överlåtelse sker genom fullständigt indossament, ett skydd som bör gälla även i fall då en tidigare överlåtelse lider av sådant fel som förfalskning och vad därmed är att jämställa. Vid sådant förhållande torde den mest närliggande lösningen vara den, att namnaktiebreven, i likhet med växlar och vissa andra kommersiella papper, i vindikationshänseende behandlas såsoms. 169 · NJA II 1936 s. 169 börjar här orderpapper. Härigenom skulle även vinnas huvudsaklig överensstämmelse med rättstillståndet i åtskilliga oss närstående länder.
Emot en reform i den angivna riktningen kan icke med fog åberopas det förhållande, att aktiebrevens karaktär av icke-löpande papper ansetts vara av den vikt, att enligt vår aktiebolagslagstiftning sådana handlingar endast med Konungens tillstånd kunna ställas till innehavaren. Av vad som förekom vid denna bestämmelses införande i 1895 års aktiebolagslag framgår visserligen klart att man därigenom ville tillvarataga ett samhälleligt intresse, nämligen att kunna kontrollera vilka som vore aktieägare i ett bolag. Detta ansågs vara av vikt dels med hänsyn till angelägenheten för det allmänna att kunna följa med vilka som genom aktieförvärv skaffade sig inflytande över bolags naturtillgångar, dels ock för genomförande av beskattning av förmögenhet och inkomst genom aktieinnehav och vinstutdelning därav. Det förra syftet, som kommit till tydligt uttryck i senare lagstiftning angående utlänningars aktieförvärv, är tillfyllest beaktat genom bestämmelsen i aktiebolagslagen att rösträtt för aktie som är ställd till viss man ej må utövas av någon, som icke är införd i aktieboken; denna bestämmelse bör tydligen lämnas orubbad. Det senare syftet kan åter endast ofullständigt tillgodoses genom att namnaktierna äro av icke-löpande natur, åtminstone då, såsom enligt den gällande lagstiftningen är fallet, någon skyldighet för en aktieförvärvare att anmäla sitt fång till införande i aktieboken icke är stadgad och blanco-indossament äro tillåtna; också hava av den senare skattelagstiftningen andra utvägar blivit anlitade för att i detta hänseende vinna kontroll. Ur de nu berörda offentligrättsliga synpunkterna lärer sålunda den av beredningen, av hänsyn till aktieförvärvares säkerhet, föreslagna reformen icke kunna anses innebära någon försämring av det nuvarande läget i fråga om namnaktier; snarare skulle det ur dessa synpunkter kunna betecknas som en, visserligen icke alltför betydande, fördel att bruket av blanco-indossament enligt förslagets regler torde komma att avtaga.
Behovet av skydd för omsättningen gör sig icke lika starkt gällande i fråga om alla namnaktier. Om talrika bolag, såsom s. k. enmansbolag, familjebolag, många dotterbolag eller eljest osjälvständiga företag — i själva verket till antalet övervägande, ehuru oftast med litet kapital och jämförelsevis ringa antal aktier — gäller fastmera, att deras aktier ej äro föremål för omsättning på den allmänna marknaden och knappast förvärvas, annat än i någon mån såsom pant, av andra än sådana som äga närmare kännedom om de förutvarande aktieägarna. Behovet av godtrosskydd är under dessa förhållanden föga framträdande. Det har fördenskull varit under övervägande att begränsa de föreslagna nya reglernas tillämplighet till allenast sådana aktier som äro eller av de närmast intresserade anses böra vara föremål för omsättning i mera vidsträckta kretsar, med bibehållande för övriga namnaktiers del av den nuvarande ordningen. Emellertid måste det förhållande att lagen skulle medgiva tillvaron, sida vid sida, av två slags namnaktier med s. 170 · NJA II 1936 s. 170 börjar här helt olika rättslig natur, anses innebära en avsevärd olägenhet. Lagstiftningen skulle bliva mindre överskådlig, och bland allmänheten måste befaras misstag angående ett aktiebrevs hänförlighet till den ena eller andra gruppen. Särskilt gäller detta om man, såsom icke torde kunna undgås, skulle medgiva att ett bolags aktiebrev finge förvandlas från icke-löpande till löpande och omvänt. Härför skulle erfordras komplicerade bestämmelser, vilkas tillämpning måste vara förenad med omständlighet och kostnader samt risk för misstag. Då det vidare, inom det område där godtrosskydd kunde anses överflödigt, på grund av förhållandenas egen natur endast mycket sällan lärer inträffa, att den som förvärvat aktier av en obehörig, verkligen har handlat i god tro, har man stannat vid att föreslå en enhetlig ordning för alla namnaktier.
De nya reglerna angående skydd mot vindikation av namnaktier hava upptagits i andra stycket av den föreslagna nya §:n i aktiebolagslagen. Redan för vinnande av enkelhet och överskådlighet hava de ansetts böra helt anpassas efter motsvarande regler angående skuldebrev till viss man eller order, med det undantag att aktiebrev naturligen icke skall uttryckligen ställas till viss man eller order. Sålunda har med indossament likställts annan skriftlig överlåtelse, en transaktion som enligt hittillsvarande erfarenhet är mycket vanlig vid pantsättning och vid överlåtelse i ett sammanhang av ett större antal aktiebrev. Tillräckliga skäl för att medgiva förre ägaren lösningsrätt har ej heller i fråga om namnaktier ansetts föreligga, enär även beträffande stora grupper av dessa behovet av ett definitivt rättsskydd för godtroende förvärvare gör sig gällande med samma styrka som beträffande innehavareaktier och löpande skuldebrev.
Att, såsom den föreslagna §:ns tredje stycke innehåller, pantsättning skall i de hänseenden det nu gäller likställas med överlåtelse motsvarar vad enligt 10. § i förslaget till lag om skuldebrev skall gälla om dylika fordringsbevis.
Den nya lagen bör träda i kraft samtidigt med lagen om skuldebrev. För att syftet med den föreslagna reformen, att skapa trygghet i aktieomsättningen, skall uppnås, erfordras tydligen att de nya reglerna bliva tillämpliga även å aktiebrev, som redan vid ikraftträdandet äro utgivna; dessa komma nämligen under lång tid att utgöra flertalet av de aktier som bliva föremål för omsättning, och nödvändigheten att göra åtskillnad mellan aktiebrev av olika ålder skulle innebära ett betänkligt osäkerhetsmoment vid aktieförvärv. Det skulle emellertid strida mot allmänt erkända grundsatser om skydd för redan förvärvade rättigheter att låta den nya lagstiftningen medföra utsläckande av en vid tiden för ikraftträdandet förhandenvarande rätt till vindikation av en förkommen eller obehörigen avhänd aktie. Den som tidigare förlorat en aktie bör sålunda bibehållas vid möjligheten att genom klandertalan eller på annat sätt göra gällande sin rätt därtill, och härvid bör det ej medföra någon olikhet om en nuvarande godtroende innehavares förvärv ligger i tiden före eller efter ikraftträdandet. Ett bibehållandes. 171 · NJA II 1936 s. 171 börjar här för all framtid av den tidigare aktieägarens rätt skulle dock medföra stora olägenheter för omsättningen — enär en förvärvare av viss aktie ofta saknar all möjlighet att bedöma huruvida just denna kan vara underkastad ett äldre vindikationsanspråk — och synes ej uppbäras av något beaktansvärt intresse. Den tidigare ägarens rätt synes icke trädas för nära, om det ålägges honom att göra sin rätt gällande inom en viss preskriptionstid, förslagsvis två år från ikraftträdandet. Inom denna tid bör han sålunda antingen göra ansökan om aktiebrevets dödande eller mot innehavaren instämma talan om bättre rätt till aktiebrevet. Skulle dettas innehavare, efter den i övergångsbestämmelsen utsatta fristen, men före avslutningen av mortifikationsförfarandet, bliva känd och sålunda aktieägarens ansökan om handlingens dödande icke bliva bifallen, följer av förslaget att han ändå är bibehållen vid sin rätt till aktien. Utan uttrycklig bestämmelse torde vara klart, att, om däremot mortifikationsförfarandet av annan anledning icke leder till handlingens dödande, den tidigare aktieägaren icke kan efter den föreslagna fristens utgång åberopa mortifikationsansökningen till stöd för sin rätt till aktien.
Förslaget avser endast egentliga aktiebrev, däremot icke interimsbevis och andra förberedelsevis utställda handlingar angående delaktighet i aktiebolag, varom förmäles i 27 § andra stycket lagen om aktiebolag. Enligt berörda lagrum skola dylika handlingar ställas till viss man. Deras innebörd och rättsliga natur är enligt den gällande rätten i flere hänseenden oklar.1 Såvitt beredningen erfarit har något mera trängande behov av att genom skydd mot vindikation underlätta dessa och andra liknande aktierättsliga handlingars omsättning icke gjort sig gällande. I allt fall torde regler i sådant syfte icke kunna ifrågasättas utan ett närmare fastslående av de olika ifrågakommande handlingarnas uppgift och förutsättningarna för deras utfärdande, under beaktande av rent aktiebolagsrättsliga synpunkter. Detta lärer falla utanför beredningens uppgift i nu förevarande sammanhang.
Med det svenska förslaget överensstämmer ett nu utarbetat förslag till ändring i den finska aktiebolagslagen. Enligt § 58 i det danska förslaget till skuldebrevslag och § 45 i motsvarande norska förslag skola i aktiebolagslagstiftningen införas bestämmelser, enligt vilka de föreslagna reglerna om skydd mot vindikation av löpande skuldebrev skola äga motsvarande tillämpning å aktiebrev. Dessa regler skola emellertid ej komma till användning, därest aktiebrevet, med stöd av bolagsordningen, försetts med otvetydigt förbehåll i sådant hänseende.»
I lagrådet erinrade Just.R. Appelberg, att därest den av honom under 14 § i förslaget till skuldebrevslag gjorda hemställan föranledde ändring i detsamma, enahanda ändring syntes böra vidtagas i förevarande förslag.
s. 172 NJA II 1936 s. 172 börjar här
1:12 Lag angående tillägg till lagen den 25 maj 1917 (nr 257) om försäkringsrörelse
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att i lagen den 25 maj 1917 om försäkringsrörelse skall införas en ny paragraf, betecknad 21 a §, av följande lydelse:
21 a §. Har aktiebrev blivit av någon, som hade det i händer, överlåtet och kommit i förvärvarens besittning; finnes sedan, att den, som verkställde överlåtelsen, ej var rätte aktieägaren eller behörig att å dennes vägnar förfoga över aktiebrevet, äge nye innehavaren ändock företräde till aktien, där han var i god tro och överlåtaren kunde till stöd för sin rätt åberopa lydelsen av sammanhängande, till honom fortgående skriftliga överlåtelser, till viss man eller in blanco.
Förvärvaren skall anses hava varit i ond tro, ej allenast där han visste, att den, som verkställde överlåtelsen, icke var den, å vilken handlingen var ställd eller senast överlåten, eller berättigad att handla å dennes vägnar, utan ock där han försummat att med skälig omsorg pröva, huruvida så var fallet. Huruvida tidigare överlåtelse är äkta och i övrigt giltig, vare förvärvaren ej pliktig att pröva, med mindre särskild anledning därtill föreligger.
Vad nu är sagt om överlåtelse av aktiebrev gälle ock i fråga om pantsättning av dylik handling.
Denna lag skall träda i kraft den 1 januari 1937. Den äger tillämpning jämväl där aktiebrev före den dagen förkommit för aktieägaren eller obehörigen blivit honom avhänt; dock gälle äldre lag, såframt aktieägaren före den 1 januari 1939 gör ansökan om aktiebrevets dödande eller mot innehavaren instämmer talan om battre rätt till detta.
Det alla etc.
Lagberedningen: »Lagen om aktiebolag äger ej tillämpning å försäkringsaktiebolag. Dessa äro i stället föremål för reglering i lagen om försäkringsrörelse. Dennas stadganden om aktiebrev överensstämma i allt väsentligt med aktiebolagslagens bestämmelser om namnaktiebrev; aktiebrev till innehavaren få ej utgivas av försäkringsaktiebolag. De nya grunder som nu föreslås till lagfästande beträffande namnaktiebrev i vanliga aktiebolag böra, i enhetlighetens intresse såväl som av sakliga skäl, erhålla tillämpning jämväl å försäkringsaktiebolags aktiebrev. De avvikelser från de vanliga aktiebolagen som dessa bolag kunna förete i fråga om aktieägares rättsställning, t. ex. genom tillskottsplikt (42 § och 44 § 5 mom. lagen om försäkringsrörelse), medföra ej hinder för likställighet i de punkter, som avses i den föreslagna 27 a § lagen om aktiebolag. Beredningen föreslår därför att en med denna i tillämpliga delar överensstämmande ny §, med beteckning 21 a §, införes i lagen om försäkringsrörelse. Jämväl den föreslagna övergångsbestämmelsen har utformats i överensstämmelse med motsvarande bestämmelse i förslaget angående tillägg till lagen om aktiebolag.»
s. 173 NJA II 1936 s. 173 börjar här
I lagrådet gjorde Just.R. Appelberg enahanda erinran som vid det under 11:o) här ovan upptagna förslaget.
1:13 Lag angående ändring i vissa delar av lagen den 22 juni 1911 (nr 74) om bankrörelse
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att i lagen den 22 juni 1911 om bankrörelse skall införas en ny paragraf, betecknad 22 a §, av den lydelse nedan sägs, samt att i samma lag 52 § och bestämmelsen i 260 § 4 mom. under 3) skola erhålla ändrad lydelse på sätt nedan angives:
22 a §. Har aktiebrev blivit av någon, som hade det i händer, överlåtet och kommit i förvärvarens besittning; finnes sedan, att den, som verkställde överlåtelsen, ej var rätte aktieägaren eller behörig att å dennes vägnar förfoga över aktiebrevet, äge nye innehavaren ändock företräde till aktien, där han var i god tro och överlåtaren kunde till stöd för sin rätt åberopa lydelsen av sammanhängande, till honom fortgående skriftliga överlåtelser, till viss man eller in blanco.
Förvärvaren skall anses hava varit i ond tro, ej allenast där han visste, att den, som verkställde överlåtelsen, icke var den, å vilken handlingen var ställd eller senast överlåten, eller berättigad att handla å dennes vägnar, utan ock där han försummat att med skälig omsorg pröva, huruvida så var fallet. Huruvida tidigare överlåtelse är äkta och i övrigt giltig, vare förvärvaren ej pliktig att pröva, med mindre särskild anledning därtill föreligger.
Vad nu är sagt om överlåtelse av aktiebrev gälle ock i fråga om pantsättning av dylik handling.
Lagberedningen: »De grundsatser, som kommit till uttryck i förslaget till en ny § i lagen om aktiebolag, böra, såvitt angår namnaktiebrev, vinna tillämpning jämväl å sådana aktiebrev, som utfärdats av bankaktiebolag. Härför erfordras införande av en motsvarande bestämmelse i lagen om bankrörelse. Det härom upprättade förslaget är i sak fullt överensstämmande med nyssnämnda förslag, och, även i formellt hänseende, med förslaget till en ny § i lagen om försäkringsrörelse.»
I lagrådet gjorde Just.R. Appelberg enahanda erinran som vid det under 11:o) här ovan upptagna förslaget.
52 §. Varda — — — bolaget.
En och samma insättares tillgodohavande på så kallad sparkasseräkning eller därmed likartad räkning må icke annorledes än genom upplupen räntas läggande till kapitalet ökas utöver fyra tusen kronor. Bankaktiebolag må icke ikläda sig skyldighet att annorledes än viss tid, minst s. 174 · NJA II 1936 s. 174 börjar här en vecka, efter uppsägning återbetala å sådan räkning insatta medel; styrelsen dock lämnat öppet att, då sådant prövas kunna ske utan olägenhet, i särskilda fall medgiva utbetalning utan avvaktan på uppsägningstidens utgång. Insättning å räkning, varom ovan sägs, antecknas i motbok, som utlämnas till räkningshavaren. Då medel å sådan räkning lyftas, skall anteckning därom göras i motboken. Ej må bolaget träffa förbehåll, som skulle medföra att betalning till annan än rätt innehavare av motboken kunde av bolaget åberopas.
I fråga om efterlysning och dödande av förkommen motbok gälle vad därom är särskilt stadgat.
I lagberedningens förslag och i k. prop. hade 52 § denna lydelse:
Varda — — — bolaget.
En och — — — göras i motboken. I fråga — — — stadgat.
Lagberedningen: »I särskilt förslag till lag om ändring i vissa delar av 1927 års mortifikationslag [jfr här nedan s. 176] har beredningen upptagit en föreskrift om efterlysande av förkommen motbok rörande tillgodohavande hos bank, med verkan att insättaren blir berättigad att utbekomma sitt tillgodohavande. Detta stadgande är, såvitt angår affärsbankernas sparkasseböcker, avsett att ersätta de bestämmelser som för närvarande innehållas i tredje stycket av förevarande §. Dessa böra följaktligen upphävas och en hänvisning till den föreslagna nya bestämmelsen i stället införas.»
Den slutliga avfattningen tillkom på hemställan av utskottet, som yttrade:
»Såsom här ovan anförts [jfr ovan s. 127 f.] vill utskottet i anledning av motionen föreslå, att det i förslaget upptagna förbudet mot att i sparbanksböcker intaga s. k. legitimationsförbehåll, för vinnande av likställighet mellan sparbankerna och affärsbankerna, utsträckes jämväl till de senares motböcker angående tillgodohavanden å s. k. sparkasseräkning eller därmed likartad räkning. De gällande bestämmelserna om sådana motböcker äro att finna i förevarande §. Till andra stycket av denna bör fogas ett tillägg av innebörd att bankaktiebolag icke må beträffande sparkassemotbok träffa förbehåll, som skulle medföra att betalning till annan än rätt innehavare av motboken kunde av bolaget åberopas.»
260 §. 3) I fråga om de bankaktiebolag, som hava utelöpande aktier, ställda till innehavaren, skola bestämmelserna i 22 a §, 23 § 1, 2, 3 och 4 mom., 71 § 1 mom. 2 och 4 punkterna samt 81 § 2 mom. icke gälla för dylika aktier.
Lagberedningen: »I vissa äldre bankaktiebolag finnas ännu aktier, som äro ställda till innehavaren. Å sådana aktier bör tydligen den föreslagna 22 a § icke bliva tillämplig. Det förbehåll härom, som lärer vara erforderligt, synes lämpligen kunna införas i förevarande §:s fjärde stycke under 3).»
s. 175 NJA II 1936 s. 175 börjar här
Denna lag skall träda i kraft den 1 januari 1937. De i 22 a § meddelade bestämmelserna äga tillämpning jämväl där aktiebrev före den dagen förkommit för aktieägaren eller obehörigen blivit honom avhänt; dock gälle äldre lag, där aktieägaren före den 1 januari 1939 gör ansökan om aktiebrevets dödande eller mot innehavaren instämmer talan om bättre rätt till detta.
Det alla etc.
Lagberedningen: »Särskild övergångsbestämmelse torde vara erforderlig endast med hänsyn till den föreslagna 22 a §. I fråga om vindikation av bankers namnaktiebrev, som förkommit före lagens ikraftträdande, torde nämligen böra gälla enahanda regel som i sådant hänseende upptagits i förslaget angående tillägg till aktiebolagslagen, och den föreslagna övergångsbestämmelsen har utformats i överensstämmelse härmed.»
1:14 Lag angående ändrad lydelse av 23 § lagen den 29 juni 1923 (nr 286) om sparbanker
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att 23 § lagen den 29 juni 1923 om sparbanker skall erhålla följande ändrade lydelse:
23 §. Insättning i sparbank skall antecknas i motbok. Motboken, som skall vara försedd med ordningsnummer, må ej vara ställd till innehavaren eller eljest löpande; ej heller må sparbanken träffa förbehåll, som skulle medföra att betalning till annan än rätt innehavare kunde av sparbanken åberopas. I motboken skall intagas erinran om att överlåtelse bör till nye ägarens säkerhet anmälas hos sparbanken. Har beträffande de insatta medlens utbetalning förbehåll gjorts, skall anteckning därom ske i motboken. Vid motboken skola vara fogade utdrag av denna lag och sparbankens reglemente, i vad de avse förhållandet mellan sparbanken och insättare.
Då medel som insatts i sparbank lyftas, skall anteckning därom ske i motboken.
I fråga om efterlysning och dödande av förkommen motbok gälle vad därom är särskilt stadgat.
Denna lag skall träda i kraft den 1 januari 1937.
Det alla etc.
Lagberedningen: »De ändringar av sparbankslagens bestämmelser om motböcker, som upptagas i förevarande förslag, äro till en del omedelbart föranledda av förslaget till skuldebrevslag.
För närvarande må motbok ej vara ställd till innehavaren eller eljest utställd på sådant sätt, att den blir gällande i innehavarens s. 176 · NJA II 1936 s. 176 börjar här hand. Med den senare föreskriften lärer åsyftas ett förbud mot att förläna motbok karaktären av innehavarepapper genom att ställa den till viss man eller order. Enligt förslaget till skuldebrevslag skulle en på detta sätt utställd motbok väl icke komma att gälla i innehavarens hand men ändock erhålla naturen av löpande förskrivning, nämligen av orderskuldebrev. Utfärdande av motbok av denna, för den gällande rätten okända art torde ej böra tillåtas. Beredningen föreslår därför i förevarande § förbud mot löpande motböcker överhuvud.
I motiven till 33 § skuldebrevslagen har beredningen anfört de skäl, som föranleda att sparbank ej bör äga rätt att — till bankens tryggande på insättares bekostnad — i motbok införa s. k. legitimationsklausul. Förbud häremot synes hava sin plats i sparbankslagen, och beredningen föreslår att stadgande därom infogas i förevarande §.
I särskilt förslag till lag om ändring i vissa delar av lagen d. 8 april 1927 om dödande av förkommen handling [jfr här nedan] har beredningen, av skäl som angivits i samband med detta förslag, upptagit enhetliga bestämmelser om dödande och annan efterlysning av förkommen motbok med sparbank, postsparbanken eller annan bank. Ifrågavarande förslag är avsett att träda i stället för de bestämmelser om efterlysning av sparbanksbok, som nu innehållas i tredje stycket av förevarande lagrum. Dessa bestämmelser böra sålunda utgå och ersättas med en hänvisning till de nya bestämmelserna.»
1:15 Lag angående ändring i vissa delar av lagen den 8 april 1927 (nr 85) om dödande av förkommen handling
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, dels att 1 § lagen den 8 april 1927 om dödande av förkommen handling skall erhålla ändrad lydelse på sätt nedan angives, dels att i lagen skall införas en ny paragraf, betecknad 12 §, av nedan angivet innehåll, dels ock att 12 § samma lag skall erhålla beteckningen 13 §.
1 §. Löpande — — — man.
Denna — — — obligationer.
Angående dödande av förkommen motbok med postsparbanken gälle vad särskilt är stadgat.
12 §. Har motbok rörande tillgodohavande hos annan bank än postsparbanken förkommit, och överstiger ej insattarens tillgodohavande femtusen kronor, äge insättaren, där han ej vill, på sätt här förut är sagt, söka motbokens dödande, påkalla dess efterlysning genom bankstyrelsens försorg.
s. 177 NJA II 1936 s. 177 börjar här
Äskar någon sådan efterlysning, och lämnar han uppgift om tid och omständigheter under vilka boken förkommit, skall efterlysningen, på sökandens bekostnad, av styrelsen verkställas genom kungörelse en gång i allmänna tidningarna och en gång i tidning inom orten. Har boken icke inom sex månader från sista kungörandet tillrättakommit, och förekommer ej skälig anledning till tvivel om riktigheten av insättarens uppgifter, vare han berättigad att utbekomma sitt tillgodohavande; och äge, efter det medlen sålunda utbetalts, motboken ej gällande kraft.
Denna lag skall träda i kraft den 1 januari 1937 och skall gälla jämväl motbok som förkommit före lagens ikraftträdande, såframt ej motboken är efterlyst i enlighet med äldre bestämmelser.
Det alla etc.
Lagberedningens förslag avsåg dels att sista stycket i 1 · § skulle utgå, dels ock att den nya 12 § skulle erhålla denna avfattning:
Har motbok rörande tillgodohavande hos bankaktiebolag, sparbank, postsparbanken eller annan bank förkommit, och överstiger ej insättarens tillgodohavande 2,000 kr., äge — — — försorg.
Äskar — — — kraft.
Förslaget till ändring i postsparbanksförordningen [jfr ovan s. 3] avsåg, att i dess § 7 skulle införas bestämmelse att i fråga om efterlysning och dödande av förkommen motbok skulle gälla vad därom vore särskilt stadgat.
Lagberedningen: »Genom de bestämmelser som i 32 § av förslaget till lag om skuldebrev upptagits beträffande motböcker med banker, däribland även sparbankerna och postsparbanken, bringas frågan om efterlysning och dödande av sådan motbok, vilken förkommit, i ett förändrat läge.
Beträffande sparbankernas motböcker gåvos bestämmelser i ämnet redan i sparbankslagen d. 29 juli 1892, 29 §.1 Detta stadgande undergick viss ändring i fråga om kungörelseförfarandet genom lag d. 22 juni 1921; därefter har det med oförändrat innehåll influtit i tredje stycket av 23 § lagen d. 29 juni 1923 om sparbanker. Enligt denna bestämmelse bör, då motbok förkommit, den som förlorat motboken ofördröjligen hos sparbankens styrelse göra anmälan därom med uppgift om tid och omständigheter under vilka förlusten timat. Styrelsen skall därpå efterlysa motboken genom kungörelse, vilken på bekostnad av den, som förlorat motboken, införes en gång i allmänna tidningarna och, där det kan ske, en gång i tidning inom orten. Därest boken icke inom sex månader från sista kungörandet tillrättakommit, är den, för vars räkning efterlysning skett, berättigad att mot kvitto utbekomma hela sitt tillgodohavande; efter medlens utbetalning äger motboken icke gällande kraft mot sparbanken.
Efter mönster av vad som stadgats i fråga om sparbanksböcker blevo, beträffande affärsbankernas sparkasseböcker, motsvarandes. 178 · NJA II 1936 s. 178 börjar här bestämmelser genom lag d. 29 juni 1912 införda såsom ett tredje stycke av 52 § lagen d. 22 juni 1911 om bankrörelse. Såsom motivering anfördes bl. a., att lagbestämmelser om dödande av sparkassebok vore erforderliga på grund av den i sistnämnda lagrum intagna föreskriften att då medel lyftes å sparkasseräkning anteckning därom skulle göras i motboken. På grund härav vore nämligen bank, som ej gjort förbehåll om motboks dödande, förhindrad att då motbok förkommit utbetala de insatta medlen, vilket förhållande vore synnerligen olämpligt såväl för insättarna som för banken. Stadgandet undergick genom lag d. 22 juni 1921 ändring, motsvarande vad samtidigt föreskrevs angående sparbanksböcker.
Jämväl för postsparbanken är stadgat att uttaget belopp skall avföras i motbok. I fråga om förkommen motbok föreskrevs i § 16 förordningen d. 22 juni 1883 ang. en postsparbank för riket ett efterlysningsförfarande, efter vars fullbordan ny motbok finge utfärdas av bankens styrelse; på dess prövning skulle ankomma huruvida för den nya motbokens erhållande borde ställas säkerhet. Genom ny motboks utfärdande skulle den förra vara till kraft och verkan mot postsparbanken dödad. Även den nu gällande förordningen d. 21 juni 1922 ang. postsparbanken innehåller i § 7 regler om efterlysning av förkommen motbok. Sedan sex månader förflutit från sista kungörandet må, därest motboken icke återfunnits, ny motbok i den förkomnas ställe utfärdas av generalpoststyrelsen. Efter det så skett äger icke den förlorade motboken gällande kraft mot postsparbanken.
Såsom framgår av 1 § tredje stycket av 1927 års mortifikationslag äger denna icke tillämpning å de ovan berörda motböckerna. Enligt motiven till lagen kunde dessa handlingar i själva verket näppeligen uppfattas såsom presentationspapper, och de fölle därför utanför den föreslagna lagens ram. De bestämmelser, som vore givna om insatta och uttagna medels antecknande i motbok, kunde ej betraktas annorlunda än som ordningsregler, tillkomna av helt andra hänsyn än omtanken om tredje man, å vilken insättares rätt enligt motbok kunde hava övergått.1
I detta hänseende kommer förslaget till lag om skuldebrev att medföra ändring. Enligt 32 § nämnda förslag skall varje motbok rörande tillgodohavande hos bank behandlas såsom presentationspapper på det sätt, att banken ej må mot godtroende förvärvare av motbok göra gällande invändning om betalning som skett till kontohavaren utan att anteckning därom gjorts i motboken. Genom denna civilrättsliga regel — som avser även andra bankmotböcker än de ovan nämnda, t. ex. affärsbankernas kapitalräkningsböcker, för vilka inga lagbestämmelser om efterlysning äro givna — omöjliggöres för ägare av förkommen motbok att påfordra utbetalning av de insatta medlen. Härav föranledes behov av ett, likaledes genom civillag reglerat dödningsförfarande beträffande bankmotböckerna. Detta ernås lättast genom att dessa bliva hänförliga under 1927 års lag. Då dennas 1 § i första stycket bestämmer lagens tilllämpningsområdes. 179 · NJA II 1936 s. 179 börjar här på sådant sätt att det kommer att omfatta även sådana enkla skuldebrev, som avses i 32 § av förslaget till skuldebrevslag, kräver det angivna syftet i och för sig ej någon annan lagstiftningsåtgärd än att tredje stycket av 1 § mortifikationslagen får utgå.
Det är emellertid uppenbart att det i 1927 års lag stadgade dödningsförfarandet å ena sidan är kringgärdat med större garantier än som äro erforderliga för dödande av motböcker rörande smärre banktillgodohavanden och å andra sidan, genom den härav föranledda omständligheten och kostsamheten, i många fall är alltför svårtillgängligt för ägare av förkommen motbok. I samband med sitt utlåtande över beredningens preliminära utkast till skuldebrevslag har styrelsen för svenska bankföreningen ock förordat ett i viss mån förenklat mortifikationsförfarande beträffande alla slags motböcker å tillgodohavande, som ej överstiger visst lägre maximum. Denna hemställan har beredningen funnit värd beaktande. De förfaranden som för närvarande äro föreskrivna enligt sparbanks- och banklagarna samt postsparbanksförordningen få onekligen anses vara bättre avpassade efter behovet än mortifikationslagens regler. De ifrågavarande inrättningarnas organisation torde jämväl få anses erbjuda erforderlig trygghet för att en prövning av dessas styrelser må kunna ersätta förfarandet inför domstol. Beträffande gränsen för tillgodohavandet synas de maximibelopp för insättningar, som äro stadgade för affärsbankernas sparkasserörelse och för postsparbanken, nämligen 4,000 och 5,000 kr., vara väl höga. Och då något motsvarande maximum ej gäller för sparbankerna eller för sådan inlåning hos affärsbank, som ej sker å sparkasseräkning, blir det erforderligt att särskilt bestämma en maximigräns för det enklare dödningsförfarandets tillämpning. Härutinnan synes ett belopp av 2,000 kr. lämpligen kunna väljas. Drages gränsen i enlighet härmed, kommer det ifrågavarande förfarandet att bliva, såsom alternativ, tillämpligt å det stora flertalet bankmotböcker. Även detta förfarande, som till sin verkan bör vara likställt med det allmänna mortifikationsförfarandet, bör regleras i civillag och på ett enhetligt sätt för de olika slagen av motböcker. Beredningen föreslår därför att nödiga bestämmelser inflyta i en ny § (12 §) i mortifikationslagen. Till sitt innehåll överensstämmer detta stadgande nära med de nuvarande föreskrifterna i sparbanks- och banklagarna, och någon närmare motivering torde i denna del ej vara erforderlig. Bestämmelsen, som i likhet med 32 § i skuldebrevslagen bör vinna tillämpning jämväl å de redan utgivna motböckerna, föranleder att de ovan berörda särskilda stadgandena böra upphävas och beredningen framlägger förslag jämväl härom.»
Förslaget lämnades av lagrådet utan anmärkning.
I statsråd d. 20 dec. 1935 [jfr ovan s. 3] anförde departementschefen:
»Sedan lagrådet d. 5 sept. 1935 avgivit utlåtande över till lagrådet d. 3 maj 1935 remitterade, av lagberedningen utarbetade förslags. 180 · NJA II 1936 s. 180 börjar här till lag om skuldebrev samt vissa andra lagar, bland dem lag ang. ändring i vissa delar av lagen d. 8 april 1927 om dödande av förkommen handling, hava generalpoststyrelsen, sparbanksinspektionen och svenska sparbanksföreningen ingivit framställningar om vissa ändringar i sistnämnda lagförslag.
I anledning av dessa framställningar har inom justitiedepartementet samma förslag ansetts böra omarbetas på sådant sätt att det förenklade dödningsförfarande, som enligt 12 § i förslaget kan komma till stånd när motbokshavarens tillgodohavande ej överstiger 2,000 kr., skall kunna äga rum även då tillgodohavandet överstiger nämnda belopp men håller sig inom ett maximum av 5,000 kr. Då enligt postsparbanksförordningen tillgodohavande å postsparbanksbok i regel ej må överstiga sistnämnda belopp, torde tillräcklig anledning ej vidare föreligga att överflytta de dödningsbestämmelser som för närvarande finnas i postsparbanksförordningen till mortifikationslagen. I stället för att, såsom enligt lagberedningens förslag skulle bliva fallet, 1 § sista stycket av denna lag skulle helt utgå, föreslås alltså nu att stadgandet i berörda stycke bibehålles i vad avser postsparbanksböcker, i följd varav den av lagberedningen ifrågasatta ändringen i postsparbanksförordningen förfaller.»
Det sålunda ändrade lagförslaget överensstämde med lagtexten.
Lagrådet yttrade d. 7 jan. 1936: »Med hänsyn till den ökade användbarhet såsom överlåtelse- och belåningsobjekt som motböcker kunna antagas få på grund av bestämmelserna i 32 § av den föreslagna lagen om skuldebrev kunna i viss mån betänkligheter göras gällande mot att i den utsträckning som det nu remitterade förslaget innebär medgiva tillämpning av ett förenklat dödningsförfarande. Lagrådet anser sig emellertid sakna tillräckliga skäl att avstyrka förslaget.»
1:16 Lag angående ändrad lydelse av §§ 5 och 13 förordningen den 4 mars 1862 (nr 10) om tioårig preskription och om kallelse å okända borgenärer
Vi GUSTAF, etc., göra veterligt: att Vi, med riksdagen, funnit gott förordna, att §§ 5 och 13 förordningen den 4 mars 1862 om tioårig preskription och om kallelse å okända borgenärer skola erhålla följande ändrade lydelse:
§ 5. Äro flere gäldenärer en för alla och alla för en ansvariga för gäld som de samfällt åtagit sig, vare likväl, där borgenären försummar att sin fordran hos någon av dem bevaka efter 1 §, de andra ej skyldiga s. 181 · NJA II 1936 s. 181 börjar här att gälda var mer än sin del efter huvudtalet. Uppkommer hos någon av dem brist, värde den lika fördelad mellan de övriga, och falle borgenären den del till last, som gäldas skolat av den, han låtit bliva ansvarigheten kvitt.
Har borgenär under tionde året utfått sin fordran hos en av flere gäldenärer, som en för alla och alla för en svara; då äge denne, inom ett år sedan fordringen gulden blev, sin rätt bevaka hos de andra, av vilka ersättning bör utgå, för vad han över egen del betalt.
§ 13. Äro flere gäldenärer en för alla och alla för en ansvariga för gäld som de samfällt åtagit sig, och har kallelse å någonderas borgenärer ågått; då äge var av de andra gäldenärerna, lika med borgenären, att fordringen bevaka, ändå att den ej blivit förut hos någondera utsökt.
Denna lag skall träda i kraft den 1 januari 1937.
Det alla etc.
I lagberedningens förslag och i k. prop. hade §§ 5 och 13 denna lydelse:
§ 5. Äro flere gäldenärer, som samfällt åtagit sig gälden utan att delning av ansvarigheten kan anses förbehållen, vare likväl — kvitt.
Har — — — betalt.
§ 13. Äro flere gäldenärer, som samfällt åtagit sig gälden utan att delning av ansvarigheten kan anses förbehållen, och har — — — utsökt.
Lagberedningen: »Preskriptionsförordningen innehåller i §§ 5 och 13 vissa specialbestämmelser för det fall att flere gemensamt iklätt sig betalningsskyldighet under utfästelse att solidariskt svara för gälden. Då 2 § i förslaget till skuldebrevslag, i motsats till gällande rätt, låter solidarisk ansvarighet inträda i kontraktsförhållanden, ej blott då sådan ansvarighet särskilt utfästs, utan i varje fall då delning av ansvarigheten ej kan anses förbehållen, har en jämkning i avfattningen av förenämnda §§ i preskriptionsförordningen ansetts påkallad. I samband härmed har, i syfte att vinna större överskådlighet, § 5 uppdelats i två stycken.»
Den slutliga avfattningen tillkom på hemställan av utskottet, som anförde:
»Den ändrade formulering som av utskottet föreslagits i fråga om 2 § första stycket lagen om skuldebrev föranleder en ändrad avfattning jämväl av de båda §§ som ingå i förevarande förslag.»